Domain bilanz-lesen.de kaufen?
Wir ziehen mit dem Projekt
bilanz-lesen.de um.
Sind Sie am Kauf der Domain
bilanz-lesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanz-lesen.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **


Ähnliche Suchbegriffe für Bereiche
Top-Angebote
Produkte zum Begriff Bereiche:
-
Türhaftmagnet THM 442 für Ex-Bereiche<p>Der <strong>Türhaftmagnet THM 442</strong> wird als Feststellvorrichtung eingesetzt, um bewegliche Raumabschlüsse wie Feuerschutzabschlüsse, Rauchschutztüren und andere Abschlüsse offen zu halten. Das gekoppelte Rauchmeldesystem schaltet im Brandfall stromfrei. Die Tür schließt und verhindert somit eine Ausdehnung von Feuer und Rauch. Durch den hermetisch abgedichteten Anschlusskasten, der PG-Kabelverschraubung ist der THM 442 für raue Umgebungsbedingungen bis IP 65 und für explosionsgefährdete Räume der Zone 2 geeignet.</p> <ul> <li>für Feuchträume und Räume der EX-Zone 2</li> <li>galvanisch vernickelt</li> <li>ATEX zugelassen</li> <li>für Wandmontage</li> <li>keine Remanenz</li> <li>integrierte Funkenlöschdiode</li> <li>Verpolschutz</li> </ul> <p><strong>Hinweis:</strong> Zur Verlängerung der Anschlüsse verwenden Sie die Ex-Anschlussdose für Ex-Magnete Typ 07-5103.</p> <p> </p> <h3>...196,11 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
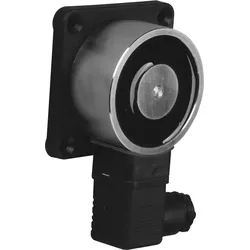
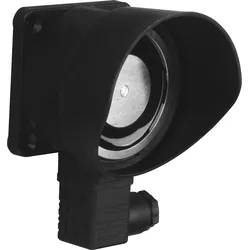
Türhaftmagnet THM 444 für Ex-Bereiche<p>Der <strong>HEKATRON Türhaftmagnet THM 444</strong> wird als Feststellvorrichtung eingesetzt, um bewegliche Raumabschlüsse wie Feuerschutzabschlüsse, Rauchschutztüren und andere Abschlüsse im Außenbereich offen zu halten. Das gekoppelte <strong>Rauchmeldesystem</strong> schaltet im Brandfall stromfrei. Die Tür schließt und verhindert somit eine Ausdehnung von Feuer und Rauch. Durch den hermetisch abgedichteten Anschlusskasten, der PG-Kabelverschraubung ist der THM 444 für raue Umgebungsbedingungen bis IP 65 und für explosionsgefährdete Räume der Zone 2 geeignet.</p> <ul> <li>für Außentüren und Räume der EX-Zone 2</li> <li>galvanisch vernickelt</li> <li>integrierte Heizung</li> <li>Wetterschutz (Schneeschute)</li> <li>ATEX zugelassen</li> <li>für Wandmontage</li> <li>keine Remanenz</li> <li>integrierte Funkenlöschdiode</li> <li>Verpolschutz</li> <li>Hinweis: Darf nicht an Drehflügeltür...254,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Top-Angebote
Produkte zum Begriff Bereiche:
-
Wickeltisch Avila für WC-Bereiche klappbarDesign trifft Sicherheit im WC-Bereich Der Wickeltisch Avila bringt Stil und Funktion genau dorthin, wo sie oft fehlen: in öffentliche WC- und Sanitärbereiche. Mit seiner klaren, geradlinigen Formensprache setzt er moderne Akzente und fügt sich zugleich unaufdringlich in unterschiedliche Raumkonzepte ein. Die Kombination aus Edelstahl und Kunststoff sorgt für eine hochwertige Optik und hohe Alltagstauglichkeit. Im Einsatz überzeugt Avila durch durchdachte Sicherheit. Mit einer Belastbarkeit bis 50 kg und TÜV-Zertifizierung bietet er Eltern ein verlässliches Gefühl. Die integrierte Gasdruckfeder ermöglicht ein kontrolliertes, sanftes Öffnen und Schließen, während der Sicherheitsgurt zusätzlichen Halt gibt. Praktisch im Alltag: der integrierte Wickelauflagen-Spender, der Hygiene und Komfort direkt am Wickelplatz sicherstellt. Highlights auf einen Blick Klappbarer Wickeltisch für WC-Bereiche Moderner Look aus Edelstahl & Kunststoff Belastbar bis 50 kg, TÜV-zertifiziert Integrierter Wickelauflagen-Spender Sicherheitsgurt für zusätzlichen Halt Gasdruckfeder für sicheres Öffnen & Schließen Der Wickeltisch Avila vereint modernes Design mit durchdachter Funktionalität und hoher Sicherheit. Seine klare Formensprache, die robuste Materialkombination aus Edelstahl und Kunststoff sowie praktische Details wie Sicherheitsgurt, Gasdruckfeder und integrierter Wickelauflagen-Spender machen ihn zu einer zuverlässigen Lösung für den täglichen Einsatz. Damit eignet sich der Wickeltisch Avila ideal für moderne, stark frequentierte WC- und Sanitärbereiche, in denen Komfort, Hygiene und ein hochwertiges Erscheinungsbild gleichermaßen gefragt sind.899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GLASPLATTE 60x52 cm Bereiche der AbstraktionSchneidebrett Glas Hygiene: Glas ist nicht porös, was bedeutet, dass Bakterien und Gerüche nicht in das Material eindringen, was die Pflege der Schneidbretter erleichtert. Langlebigkeit: Glas ist ein sehr haltbares Material, das sich während des Gebrauchs nicht verformt oder verkratzt, was eine lange Lebensdauer des Schneidbretts gewährleistet. Einfache Reinigung: Glasbretter lassen sich leicht sowohl von Hand, was die Pflege erleichtert. Ästhetik: Glasbretter sehen in der Küche elegant und modern aus und können das Interieur zusätzlich verschönern. Vielseitigkeit: Glas ist ein widerstandsfähiges Material, das zum Schneiden verschiedener Lebensmittel verwendet werden kann, ohne das Brett zu beschädigen. Breites Spektrum an Abmessungen und Formen - Wählen Sie das Beste für sich aus! Eine solide und langlebige Schneideplatte der Marke TULUP, die mit Blick auf Komfort und Hygiene entwickelt wurde, ermöglicht eine bequeme Zubereitung von Mahlzeiten. - Die einzigartige Konstruktion und die hohe Qualität des gehärteten Glases machen sie zu einem idealen Küchenwerkzeug für den täglichen Gebrauch. - Die solide Konstruktion dieser HERDABDECKPLATTE (4 mm Dicke) gewährleistet nicht nur eine langanhaltende Nutzung, sondern auch eine einfache Handhabung beim Schneiden, Hacken und Zubereiten von Lebensmitteln. - Darüber hinaus zeichnet sich die Glasplatte durch ihre hygienischen Eigenschaften aus, da sie leicht zu reinigen und resistent gegen Bakterien ist. - Temperaturbeständig bis zu 200°C. Dank ihrer robusten Konstruktion eignet sich diese herdabdeckplatte nicht nur für den privaten Gebrauch, sondern auch für den professionellen Einsatz in Restaurants oder Catering-Unternehmen, und dank ihrer modernen Ästhetik und Vielseitigkeit ist sie eine Bereicherung für jede Küche und erleichtert das Kochen und Zubereiten von Speisen auf effiziente und ansprechende Weise.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Türhaftmagnet THM 442 für Ex-Bereiche<p>Der <strong>Türhaftmagnet THM 442</strong> wird als Feststellvorrichtung eingesetzt, um bewegliche Raumabschlüsse wie Feuerschutzabschlüsse, Rauchschutztüren und andere Abschlüsse offen zu halten. Das gekoppelte Rauchmeldesystem schaltet im Brandfall stromfrei. Die Tür schließt und verhindert somit eine Ausdehnung von Feuer und Rauch. Durch den hermetisch abgedichteten Anschlusskasten, der PG-Kabelverschraubung ist der THM 442 für raue Umgebungsbedingungen bis IP 65 und für explosionsgefährdete Räume der Zone 2 geeignet.</p> <ul> <li>für Feuchträume und Räume der EX-Zone 2</li> <li>galvanisch vernickelt</li> <li>ATEX zugelassen</li> <li>für Wandmontage</li> <li>keine Remanenz</li> <li>integrierte Funkenlöschdiode</li> <li>Verpolschutz</li> </ul> <p><strong>Hinweis:</strong> Zur Verlängerung der Anschlüsse verwenden Sie die Ex-Anschlussdose für Ex-Magnete Typ 07-5103.</p> <p> </p> <h3>...196,11 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für Bereiche
-
Türhaftmagnet THM 444 für Ex-Bereiche<p>Der <strong>HEKATRON Türhaftmagnet THM 444</strong> wird als Feststellvorrichtung eingesetzt, um bewegliche Raumabschlüsse wie Feuerschutzabschlüsse, Rauchschutztüren und andere Abschlüsse im Außenbereich offen zu halten. Das gekoppelte <strong>Rauchmeldesystem</strong> schaltet im Brandfall stromfrei. Die Tür schließt und verhindert somit eine Ausdehnung von Feuer und Rauch. Durch den hermetisch abgedichteten Anschlusskasten, der PG-Kabelverschraubung ist der THM 444 für raue Umgebungsbedingungen bis IP 65 und für explosionsgefährdete Räume der Zone 2 geeignet.</p> <ul> <li>für Außentüren und Räume der EX-Zone 2</li> <li>galvanisch vernickelt</li> <li>integrierte Heizung</li> <li>Wetterschutz (Schneeschute)</li> <li>ATEX zugelassen</li> <li>für Wandmontage</li> <li>keine Remanenz</li> <li>integrierte Funkenlöschdiode</li> <li>Verpolschutz</li> <li>Hinweis: Darf nicht an Drehflügeltür...254,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
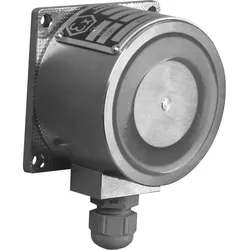
THM 455 Ex Türhaftmagnet für Ex-Bereiche<p><strong>Türhaftmagnet THM 455 Ex</strong> für Feststellanlagen an Abschlüssen in den Ex-Zonen 1 und 2 sowie 21 und 22 zum Einsatz an Toren und Drehflügeltüren.<br />Baumusterprüfbescheinigung IBExU18ATEX1119 X</p> <ul> <li>Mit Verpolschutz und Löschdiode</li> <li>Gemäß ATEX</li> <li>Passend zur Ankerplatte ASV 75</li> <li>Der Magnet darf sowohl eingesetzt werden.</li> </ul> <p> </p> <h3>Feststellanlagen in explosionsgefährdeten Bereichen</h3> <p>Die<strong> Zone 1</strong> umfasst Bereiche, in denen damit zu rechnen ist, dass eine gefährliche explosionsfähige Atmosphäre gelegentlich auftritt.<br />Die <strong>Zone 2</strong> umfasst Bereiche, in denen damit zu rechnen ist, dass eine gefährliche explosionsfähige Atmosphäre nur selten und dann auch nur kurz auftritt.<br />Die <strong>Zone 21</strong> umfasst Bereiche, in denen sich bei Normalbetrieb gelegentlich eine gefährliche explos...547,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.