Domain bilanz-lesen.de kaufen?
Wir ziehen mit dem Projekt
bilanz-lesen.de um.
Sind Sie am Kauf der Domain
bilanz-lesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanz-lesen.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **


Ähnliche Suchbegriffe für Doppelte
Top-Angebote
Produkte zum Begriff Doppelte:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
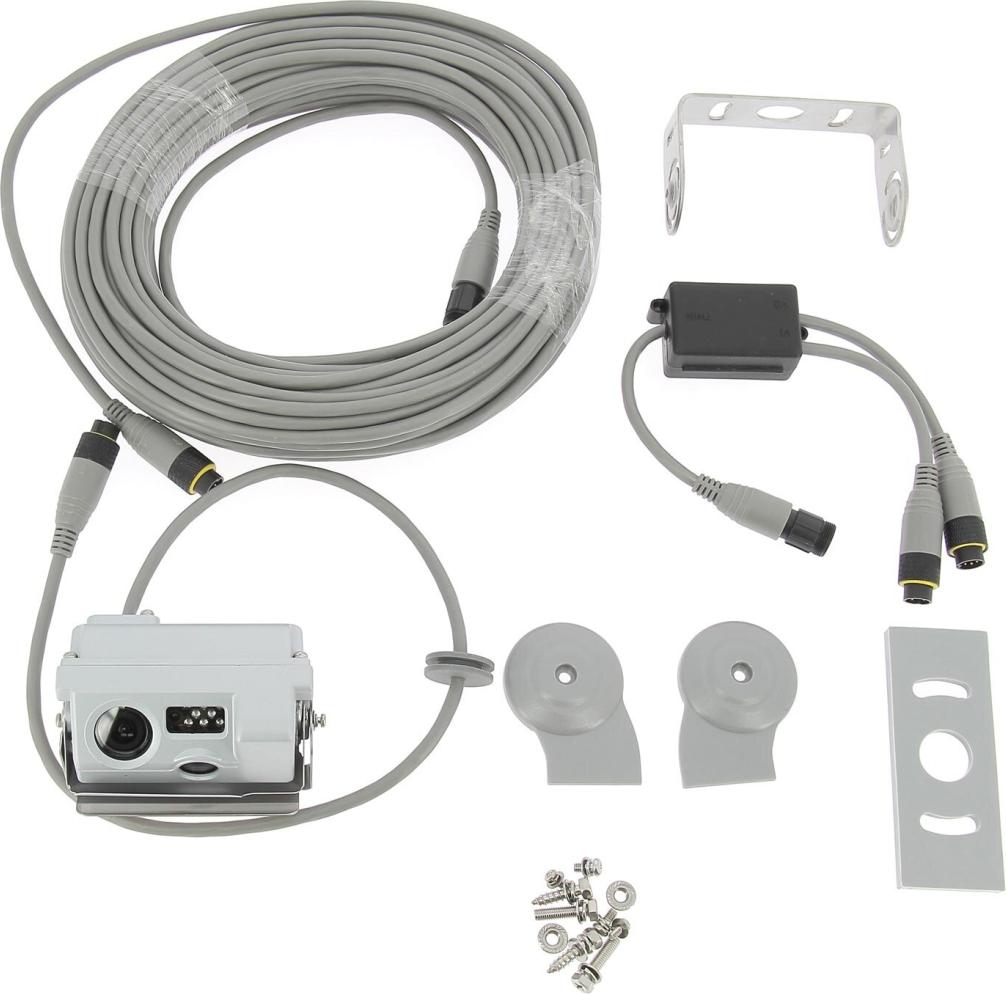
Doppelte Rückfahrkamera - DometicKamera für eine vollständige Sicht auf den Bereich hinter dem Fahrzeug. Für Rückfahrbildschirme von Dometic oder Waeco mit 2 Videoeingängen und einem 4-poligen Stecker.Für Modell CAM44.Motorisierte Schutzabdeckung, 140°-Weitwinkelobjektiv, zweites Objektiv mit 50°-Winkel, Nachtsicht. Abmessungen: Länge 114 mm - Breite 65 mm - Höhe 74 mm. Lieferung mit Verlängerungskabel, Anschlussbox und Schutzvorrichtungen. Achten Sie darauf, die Anschlüsse richtig zu positionieren. Es gibt eine bestimmte Befestigungsrichtung. Dometic PerfectView CAM44 | 9600000043Farbkamera mit zwei Objektiven für den Nah- und Fernverkehr.Geliefert mit Verschluss und motorbetriebener Kameraabdeckung.Die PerfectView CAM 44 Duo-Kamera integriert zwei separate Kameramodule in einem sehr kompakten Gehäuse.Eine Weitwinkellinse von 140° sorgt für mehr Sicherheit beim Rückwärtsfahren, eine Linse von 50° sorgt beim Vorwärtsfahren für Sicht weit über das Fahrzeug hinaus.Die Verwendung separater Objektive sorgt für eine hervor843,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umstellung der Leasingbilanzierung von IAS 17 auf IFRS 16. Auswirkungen auf Bilanz, Gewinn und Verlust, Cash Flow und wesentliche Kennzahlen,Umstellung Der Leasingbilanzierung Von Ias 17 Auf Ifrs 16. Auswirkungen Auf Bilanz, Gewinn Und Verlust, Cash Flow Und Wesentliche Kennzahlen, Taschenbuch Von Florian Scholz, Grin, 978-3-346-77890-1, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wer hat die doppelte Buchhaltung erfunden?
Die doppelte Buchhaltung wurde im 15. Jahrhundert von dem italienischen Mathematiker und Mönch Luca Pacioli erfunden. Pacioli veröffentlichte sein Werk "Summa de arithmetica, geometria, proportioni et proportionalita" im Jahr 1494, in dem er die Grundlagen der doppelten Buchführung beschrieb. Diese Methode revolutionierte die Buchhaltung, da sie erstmals eine systematische und genaue Erfassung von Geschäftstransaktionen ermöglichte. Pacioli wird daher oft als "Vater der Buchhaltung" bezeichnet. Seine Erfindung legte den Grundstein für die moderne Buchhaltung und wird bis heute weltweit angewendet. **
-
Warum heißt die doppelte Buchhaltung so?
Die doppelte Buchhaltung wird so genannt, weil sie auf dem Prinzip der doppelten Erfassung von Geschäftsvorfällen beruht. Das bedeutet, dass jeder Geschäftsvorfall in mindestens zwei Konten erfasst wird: Ein Konto wird belastet und ein anderes Konto wird gutgeschrieben. Dadurch wird sichergestellt, dass die Bilanz immer ausgeglichen ist. Dieses System der doppelten Erfassung sorgt für eine höhere Genauigkeit und Transparenz in der Buchführung, da jede Transaktion auf mehreren Konten verzeichnet wird. Letztendlich trägt die doppelte Buchhaltung dazu bei, die finanzielle Situation eines Unternehmens genau und korrekt darzustellen. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **

Wer ist verpflichtet eine doppelte Buchhaltung zu führen?
In Deutschland sind Kapitalgesellschaften wie GmbHs und AGs gesetzlich verpflichtet, eine doppelte Buchhaltung zu führen. Auch Personengesellschaften mit einem Jahresumsatz von über 600.000 Euro oder einem Gewinn von über 60.000 Euro müssen eine doppelte Buchführung durchführen. Diese Regelung dient der Transparenz und Nachvollziehbarkeit von Geschäftsvorgängen sowie der Erfassung von Vermögens- und Ertragslage eines Unternehmens. Die doppelte Buchhaltung ermöglicht es, die finanzielle Situation eines Unternehmens genau zu überwachen und detaillierte Auswertungen für Steuerzwecke, Geschäftsentscheidungen und externe Berichterstattung zu erstellen. Werden die gesetzlichen Anforderungen nicht erfüllt, drohen Bußgelder und rechtliche Konsequenzen. **
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
Top-Angebote
Produkte zum Begriff Doppelte:
-
Doppelte Schleifen-BallerinasDoppelte Schleifen-Ballerinas aus schwarzem Lackleder mit doppelter Kristallschleife an der Vorderseite. Sie verfügen über eine runde Zehenform, einen verstellbaren Riemen und eine Ledersohle. Etwaige Lederunregelmäßigkeiten sind keine Herstellungsfehler, sondern eine Besonderheit des Materials. Absatzhöhe: 1 cm. Italienische Größe. Größenherkunft: IT.436,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buffalo doppelte KaffeewarmhalteplatteHalten Sie Ihren frisch gebrühten Kaffee mit dieser zuverlässigen Doppel-Warmhalteplatte von Buffalo auf der perfekten Temperatur. Mit zwei einzeln ein- und ausschaltbaren Warmhaltebehältern können Sie ganz einfach zwei Kannen Kaffee warmhalten, sodass bei der Zubereitung einer neuen Kanne Kaffee noch eine zur Verfügung steht. Perfekt für B&Bs, Tagungsräume oder ein Morgenbuffet. Die Brenner können einzeln ein- und ausgeschaltet werden, sodass Sie nur die Brenner verwenden, die Sie benötigen. Dadurch werden die Verbrauchskosten begrenzt und eine sichere Nutzung gewährleistet. Das Gerät ist mit vier stabilen Gummifüßen ausgestattet, sodass die Platte während des Gebrauchs stabil bleibt. Dank der leichten Bauweise ist die Warmhalteplatte auch für den Einsatz in der Gastronomie leicht zu transportieren. Bitte beachten Sie: Kaffeekannen sind separat erhältlich. Geeignet für die meisten gängigen Kaffeekannen aus Glas. Buffalo doppelte Kaffeewarmhalteplatte Marke: Buffalo Abmessungen: 6,5 (H) x 33 (B) x 20 (T) cm Spannung: 230V Gewicht: 1,5 kg Separat betreibbar – geringere Betriebskosten Benötigt wenig Wartung – einfaches, robustes Design Leicht und tragbar – ideal für die Gastronomie Einfach zu säubern Plug & Play-Design Kaffeekannen separat erhältlich – passend für die meisten gängigen Kaffeekannen aus Glas89,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wer hat die doppelte Buchhaltung erfunden?
Die doppelte Buchhaltung wurde im 15. Jahrhundert von dem italienischen Mathematiker und Mönch Luca Pacioli erfunden. Pacioli veröffentlichte sein Werk "Summa de arithmetica, geometria, proportioni et proportionalita" im Jahr 1494, in dem er die Grundlagen der doppelten Buchführung beschrieb. Diese Methode revolutionierte die Buchhaltung, da sie erstmals eine systematische und genaue Erfassung von Geschäftstransaktionen ermöglichte. Pacioli wird daher oft als "Vater der Buchhaltung" bezeichnet. Seine Erfindung legte den Grundstein für die moderne Buchhaltung und wird bis heute weltweit angewendet. **
Ähnliche Suchbegriffe für Doppelte
-
Doppelte Rückfahrkamera - DometicKamera für eine vollständige Sicht auf den Bereich hinter dem Fahrzeug. Für Rückfahrbildschirme von Dometic oder Waeco mit 2 Videoeingängen und einem 4-poligen Stecker.Für Modell CAM44.Motorisierte Schutzabdeckung, 140°-Weitwinkelobjektiv, zweites Objektiv mit 50°-Winkel, Nachtsicht. Abmessungen: Länge 114 mm - Breite 65 mm - Höhe 74 mm. Lieferung mit Verlängerungskabel, Anschlussbox und Schutzvorrichtungen. Achten Sie darauf, die Anschlüsse richtig zu positionieren. Es gibt eine bestimmte Befestigungsrichtung. Dometic PerfectView CAM44 | 9600000043Farbkamera mit zwei Objektiven für den Nah- und Fernverkehr.Geliefert mit Verschluss und motorbetriebener Kameraabdeckung.Die PerfectView CAM 44 Duo-Kamera integriert zwei separate Kameramodule in einem sehr kompakten Gehäuse.Eine Weitwinkellinse von 140° sorgt für mehr Sicherheit beim Rückwärtsfahren, eine Linse von 50° sorgt beim Vorwärtsfahren für Sicht weit über das Fahrzeug hinaus.Die Verwendung separater Objektive sorgt für eine hervor843,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umstellung der Leasingbilanzierung von IAS 17 auf IFRS 16. Auswirkungen auf Bilanz, Gewinn und Verlust, Cash Flow und wesentliche Kennzahlen,Umstellung Der Leasingbilanzierung Von Ias 17 Auf Ifrs 16. Auswirkungen Auf Bilanz, Gewinn Und Verlust, Cash Flow Und Wesentliche Kennzahlen, Taschenbuch Von Florian Scholz, Grin, 978-3-346-77890-1, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahresabschluss, Kostenrechnung und Finanzierung im Krankenhaus, Taschenbuch von Gerald Schmola, Springer Fachmedien Wiesbaden GmbH, 978-3-658-20280-4Jahresabschluss, Kostenrechnung Und Finanzierung Im Krankenhaus, Taschenbuch Von Gerald Schmola, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-20280-4, Seitenanzahl: 17054,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die doppelte kaufmännische Buchhaltung, Gebundene Ausgabe von Friedrich Leitner, De Gruyter, 978-3-11-114814-4Die Doppelte Kaufmännische Buchhaltung, Gebundene Ausgabe Von Friedrich Leitner, De Gruyter, 978-3-11-114814-4, Seitenanzahl: 329119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum heißt die doppelte Buchhaltung so?
Die doppelte Buchhaltung wird so genannt, weil sie auf dem Prinzip der doppelten Erfassung von Geschäftsvorfällen beruht. Das bedeutet, dass jeder Geschäftsvorfall in mindestens zwei Konten erfasst wird: Ein Konto wird belastet und ein anderes Konto wird gutgeschrieben. Dadurch wird sichergestellt, dass die Bilanz immer ausgeglichen ist. Dieses System der doppelten Erfassung sorgt für eine höhere Genauigkeit und Transparenz in der Buchführung, da jede Transaktion auf mehreren Konten verzeichnet wird. Letztendlich trägt die doppelte Buchhaltung dazu bei, die finanzielle Situation eines Unternehmens genau und korrekt darzustellen. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wer ist verpflichtet eine doppelte Buchhaltung zu führen?
In Deutschland sind Kapitalgesellschaften wie GmbHs und AGs gesetzlich verpflichtet, eine doppelte Buchhaltung zu führen. Auch Personengesellschaften mit einem Jahresumsatz von über 600.000 Euro oder einem Gewinn von über 60.000 Euro müssen eine doppelte Buchführung durchführen. Diese Regelung dient der Transparenz und Nachvollziehbarkeit von Geschäftsvorgängen sowie der Erfassung von Vermögens- und Ertragslage eines Unternehmens. Die doppelte Buchhaltung ermöglicht es, die finanzielle Situation eines Unternehmens genau zu überwachen und detaillierte Auswertungen für Steuerzwecke, Geschäftsentscheidungen und externe Berichterstattung zu erstellen. Werden die gesetzlichen Anforderungen nicht erfüllt, drohen Bußgelder und rechtliche Konsequenzen. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.