Domain bilanz-lesen.de kaufen?
Wir ziehen mit dem Projekt
bilanz-lesen.de um.
Sind Sie am Kauf der Domain
bilanz-lesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanz-lesen.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **

Ähnliche Suchbegriffe für Etappe
Top-Angebote
Produkte zum Begriff Etappe:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Top-Angebote
Produkte zum Begriff Etappe:
-
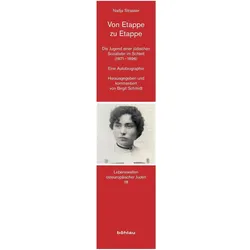
Von Etappe zu Etappe, Fachbücher von Nadja, Nadja Strasser, Strasser"Von Etappe zu Etappe" ist ein bedeutendes Werk der literarischen Übersetzerin und Publizistin Nadja Strasser, das erstmals ihre Erinnerungen an eine jüdische Kindheit im russischen Stetl und ihre Jugend zwischen Zionismus und Revolution präsentiert. Strasser, die auch als radikale Feministin bekannt war, fordert in ihren frühen Schriften die Gleichberechtigung der Frauen und gibt Einblicke in die Herausforderungen, die junge Frauen im frühen 20. Jahrhundert überwinden mussten, um Zugang zu Bildung zu erhalten. Dieses Buch bietet nicht nur einen persönlichen Rückblick auf Strassers Leben, sondern auch einen historischen Kontext, der die gesellschaftlichen Umbrüche und die Rolle der Frauen in dieser Zeit beleuchtet. Die Erinnerungen, die vor dem Ersten Weltkrieg verfasst wurden, sind nun veröffentlicht und ermöglichen es den Leser*innen, in eine vergangene Welt einzutauchen, die von Verlust und Hoffnung geprägt ist.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Etappe Bormio Herren Shorts Schwarz Gr. SHerren isolierte Shorts aus der Etape Hybridbekleidungskollektion, geeignet für Temperaturen von -20 bis 0 °C. Die Vorder- und Rückseite bestehen aus NanoLoft, einem Material aus Hohlfasern, dessen herausragende thermische Isoliereigenschaften auch bei erhöhter Feuchtigkeit aufgrund gesteigerter körperlicher Aktivität unverändert bleiben. Der Rest ist aus angenehmem ThermoFit-Material gefertigt, das sich dank seiner feinen Struktur und des hohen Spandex-Anteils perfekt an den Körper anpasst. Zusätzlich verfügt es über ausgezeichnete thermische Isoliereigenschaften, hohe Abriebfestigkeit und antibakterielle Behandlung. Die Konstruktion wird durch einen elastischen Bund mit Schnürung zur Anpassung und Reißverschlüsse an beiden Seiten für leichtes Anziehen ergänzt. Für Sichtbarkeit sorgen reflektierende Elemente.50,64 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für Etappe
-
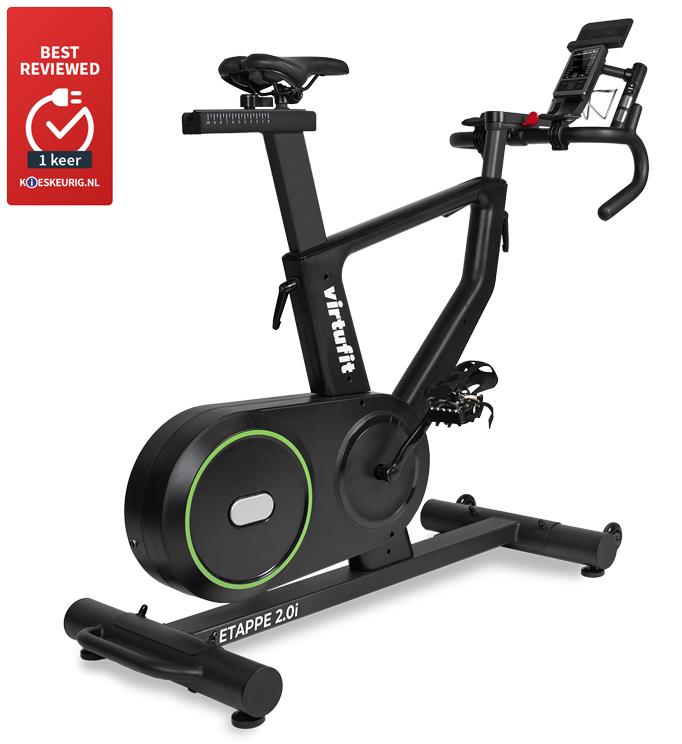
VirtuFit Etappe 2.0i Indoor Cycle Bike Schwarz mit 24 WiderstandsstufenDas VirtuFit Etappe 2.0i Indoor Cycle Bike ist ein stabiles Speedbike für das Training zu Hause. Es ist mit Trainingsapps wie Zwift, Kinomap und Fitshow koppelbar und bietet verschiedene Trainingsoptionen über die integrierte Konsole mit LED-Anzeige.24 Widerstandsstufen13 Trainingsprogramme: manuell, 6 vorprogrammiert, Body-Fat-Test, herzfrequenzgesteuert, 4 BenutzerprogrammeSchwungrad: 22 kgMaximal gemessene Leistung: 899 WattDrahtlose Herzfrequenzmessung über 5 kHz sowie Handsensoren am LenkerLED-Display zur übersichtlichen Anzeige der TrainingswerteBelastbarkeit bis 140 kgSattel horizontal millimetergenau verstellbar und vertikal bis zu einer maximalen Höhe von 112 cm; Lenker höhenverstellbar3-teilige Kurbel und Pedale mit ZehenkörbchenMulti-Grip-Lenker mit komfortabler Beschichtung und verstellbaren Schaumstoff-ArmauflagenTablethalter und FlaschenhalterLanges Stromkabel: 150 cmPU-Transportrollen zum einfachen UmstellenApp-Training: Zwift ermöglicht virtuelle Strecken und Trainingsf699,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.