Domain bilanz-lesen.de kaufen?
Wir ziehen mit dem Projekt
bilanz-lesen.de um.
Sind Sie am Kauf der Domain
bilanz-lesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanz-lesen.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **

Ähnliche Suchbegriffe für Flüssigkeiten
Top-Angebote
Produkte zum Begriff Flüssigkeiten:
-
Kunststofffass für Flüssigkeiten, 220 lDie Kunststofffässer werden aus hochmolekularem Polyethylen (HDPE) durch Blasen hergestellt. Die Fässer haben die UN-Homologation - UN 1H1, die die Eignung dieser Behälter für den Transport von flüssigen gefährlichen Stoffen der Packgrupe I, II und III garantiert. Kalibrierte Verschlüsse sichern die maximale Dichtheit von Ausgussöffnungen und normalisierte ISO-Abmessungen maximalisieren die Raumnutzung beim Transport. Die einfache Handhabung und Möglichkeit der Mehrfachverwendung spart Zeit und Geld. Eigenschaften: Durchmesser (mm): 581, Volumen (l): 220, Höhe (mm): 935, Zertifizierung: UN 1H1/X1.3/250, Material: HDPE, Behälterfarbe: blau, Nutzung: 1/3/5, Verschluss: Stecker76,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
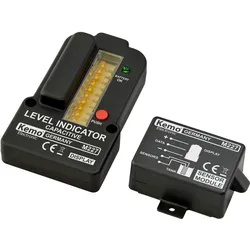
Kemo Füllstandsanzeige für Flüssigkeiten, kapazitivFüllstandsanzeige, kapazitiv. Füllstandsanzeige für Flüssigkeitstanks mit kapazitiver Messaufnahme (unempfindlich gegen Verschmutzung und Ablagerungen im Wasser). Damit können auch Flüssigkeitsstände von Flüssigkeiten geprüft werden, die Metallsensoren chemisch angreifen. Nur für Flüssigkeiten wie sauberes oder verschmutztes Wasser, Gülle oder ähnliches, nicht für Öle oder brennbare Flüssigkeiten. Die Messaufnahme erfolgt durch 2 parallel laufende isolierte Kabel, die in die Flüssigkeit eingetaucht sind und durch Änderung der Kapazität den Flüssigkeitsstand anzeigen. Es können Tanks mit max. Füllhöhen 0,5 - 2 m gemessen werden (Kabel liegen nicht bei).56,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **


Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Top-Angebote
Produkte zum Begriff Flüssigkeiten:
-
Sicherheitslagerungsschrank für entzündbare FlüssigkeitenDieser Sicherheitslagerungsschrank ist für die sichere Aufbewahrung von entzündbaren Flüssigkeiten konzipiert. Hergestellt aus doppelwandigem Stahl bietet dieser Schrank hervorragenden Schutz und ist ideal für den Einsatz in Werkstätten und der Industrie.EigenschaftenAbmessungen: 43 x 43 x 46 cmHergestellt aus verzinktem Stahl für zusätzliche StabilitätIntegrierte Belüftung für sichere LagerungDer Schrank ist perfekt für die Lagerung gefährlicher Stoffe und sorgt dafür, dass Ihr Arbeitsbereich sicher und organisiert bleibt. Ideal für Fachleute, die mit Chemikalien arbeiten.Technische DatenInhalt: 11 GallonenGewicht: 20,7 kgModell: CoSHH-SchrankAnzahl der Regale: 1Gut zu wissenEntspricht den SicherheitsstandardsDieser Sicherheitslagerungsschrank bietet die Notwendigkeit für einen sicheren Arbeitsplatz. Ein unverzichtbarer Artikel für jede Werkstatt und jedes Unternehmen.365,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunststofffass für Flüssigkeiten, 220 lDie Kunststofffässer werden aus hochmolekularem Polyethylen (HDPE) durch Blasen hergestellt. Die Fässer haben die UN-Homologation - UN 1H1, die die Eignung dieser Behälter für den Transport von flüssigen gefährlichen Stoffen der Packgrupe I, II und III garantiert. Kalibrierte Verschlüsse sichern die maximale Dichtheit von Ausgussöffnungen und normalisierte ISO-Abmessungen maximalisieren die Raumnutzung beim Transport. Die einfache Handhabung und Möglichkeit der Mehrfachverwendung spart Zeit und Geld. Eigenschaften: Durchmesser (mm): 581, Volumen (l): 220, Höhe (mm): 935, Zertifizierung: UN 1H1/X1.3/250, Material: HDPE, Behälterfarbe: blau, Nutzung: 1/3/5, Verschluss: Stecker76,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für Flüssigkeiten
-
Kemo Füllstandsanzeige für Flüssigkeiten, kapazitivFüllstandsanzeige, kapazitiv. Füllstandsanzeige für Flüssigkeitstanks mit kapazitiver Messaufnahme (unempfindlich gegen Verschmutzung und Ablagerungen im Wasser). Damit können auch Flüssigkeitsstände von Flüssigkeiten geprüft werden, die Metallsensoren chemisch angreifen. Nur für Flüssigkeiten wie sauberes oder verschmutztes Wasser, Gülle oder ähnliches, nicht für Öle oder brennbare Flüssigkeiten. Die Messaufnahme erfolgt durch 2 parallel laufende isolierte Kabel, die in die Flüssigkeit eingetaucht sind und durch Änderung der Kapazität den Flüssigkeitsstand anzeigen. Es können Tanks mit max. Füllhöhen 0,5 - 2 m gemessen werden (Kabel liegen nicht bei).56,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
100-1000 ml pneumatische Flüssigkeitsabfüllmaschine mit zwei Düsen Flaschenfüller für Flüssigkeiten Saftfüller für Flüssigkeiten100-1000 ml pneumatische Flüssigkeitsabfüllmaschine Flaschenfüller mit zwei Düsen für Flüssigkeiten Saftfüller für Flüssigkeiten Einstellbare Geschwindigkeit und Volumen Zwei Steuerungsmodi Tropfschutzdüse Edelstahl 304 Feinfühliges Ventil und Förderrohr Breites Anwendungsspektrum Geschwindigkeit: ca. 2-50 U/min, Genauigkeit: ±1 %, Nenndruck: 0,4-0,6 MPa (4-6 kg/cm²), Füllgeschwindigkeit: 0-80 Flaschen/min, Versorgungsspannung: 220 V ± 5 V, Füllvolumen: 100-1000 ml, Füllkopf: Doppelkopf, Leistung: 10 W,Gewicht: 44 kg (96,8 lb), Material der Maschine: Edelstahl 304, Füllgenauigkeit: ±0,5 %-±1 %, Maschinengröße: 1150 × 680 × 550 mm (45,26" × 17,98" × 21,65")1167,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UMH Alpha Standgerät | Energetisierung für FlüssigkeitenDas UMH Alpha ist ein vergoldetes Universalstandgerät, zur Energetisierung von Flüssigkeiten. Das UMH Alpha bietet hochwertige Wasserverwirbelung, Wasserenergetisierung & Kalkumwandlung bei maximaler Flexibilität. Das UMH Apha entspricht dem UMH Live Kleingerät. Das UMH Alpha Standgerät ist im Grunde ein UMH Live auf einem Ständer montiert und für die manuelle Energetisierung konzipiert. Das UMH Alpha Standgerät wurde speziell für den privaten Anwendungsbereich entwickelt und ermöglicht Ihnen , Wasser oder andere Flüssigkeiten zu energetisieren und das sogar mehrfach! Das Gerät wird aus Messing gefertigt und 24 karat hartvergoldet . Des Weiteren ist das UMH Alpha mit einem pyramidenförmig geschliffenen Bergkristall bestückt. Im Inneren sorgen handgefertigte Glasphiolen, für ein hochstabiles Energiefeld. Durch eine Mehrfachenergenergetisierung, können Sie sich ein individuelles Energieniveau erzeugen. Bleiben Sie jederzeit flexibel mit dem UMH Alpha. Energetisieren Sie Wasser, Wein ...894,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.