Domain bilanz-lesen.de kaufen?
Wir ziehen mit dem Projekt
bilanz-lesen.de um.
Sind Sie am Kauf der Domain
bilanz-lesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanz-lesen.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **


Ähnliche Suchbegriffe für Gewinnen
Top-Angebote
Produkte zum Begriff Gewinnen:
-
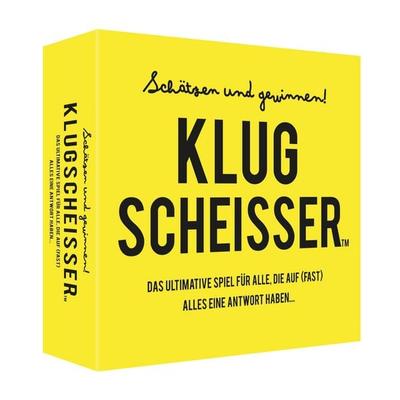
Klugscheisser Schätzen und GewinnenKlugscheisser - Schätzen Und Gewinnen! Wie Lange Dauert Der Kürzeste Flug Der Welt? Wie Lang Ist Ein Baby Blauwal? Welche Schätzung Trifft Es Am Besten? Diese Unterhaltsame Variante Des Beliebten Spiels Klugscheisser Ist Vollgepackt Mit Über 300...21,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bürgermeisterwahlen gewinnenBürgermeisterwahlen gewinnen , BürgermeisterInnen haben ein einflussreiches und verantwortungsvolles Amt inne. Sie stehen dem Gemeinderat vor, leiten die Gemeindeverwaltung und vertreten die Gemeinde nach außen. Trotz der zentralen Bedeutung des Amtes gibt es keine Ausbildung, die auf die enormen Anforderungen an die AmtsinhaberInnen vorbereitet. Welche Aufgaben, welchen Handlungsspielraum haben BürgermeisterInnen? Wie werden sie entlohnt? Da es sich um ein Wahlamt handelt, stellt sich für die KandidatInnen auch die Frage, welche Faktoren zum Erfolg bei der Bewerbung beitragen. Was gilt es im Wahlkampf zu bedenken? Wie werden Bürgermeisterwahlen gewonnen? Erich Holzwarth hat in dem vorliegenden Buch AutorInnen versammelt, die auf alle diese Fragen fundierte Antworten liefern. Die Beiträge spannen sich zwischen Ratschlägen aus der Praxis und aktuellen Forschungsergebnissen auf. Der Band wendet sich insofern an alle am Amt Interessierte. , Turboschläuche & Teile > Chiptuning & Motortuning , Erscheinungsjahr: 20230404, Produktform: Kartoniert, Redaktion: Holzwarth, Erich, Seitenzahl/Blattzahl: 206, Abbildungen: 34 Abbildungen, 13 Tabellen, Themenüberschrift: POLITICAL SCIENCE / Political Process / Campaigns & Elections, Keyword: Amtsträger; Baden-Württemberg; Beratung; Bürgermeisterwahl; Bürgermeisterwahlen; Gemeindeverwaltung; Kommunalpolitik; Kommunalrecht; Kommunalwahl; Strategie; Wahlkampf, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Wahl - Wahlrecht, Fachkategorie: Kommunal- und Regionalverwaltung~Politische Kampagnen und Werbung~Politikwissenschaft, Sprache: Deutsch, Warengruppe: HC/Politikwissenschaft, Fachkategorie: Wahlen und Volksabstimmungen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 201, Breite: 138, Höhe: 12, Gewicht: 272, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 288047227,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umstellung der Leasingbilanzierung von IAS 17 auf IFRS 16. Auswirkungen auf Bilanz, Gewinn und Verlust, Cash Flow und wesentliche Kennzahlen,Umstellung Der Leasingbilanzierung Von Ias 17 Auf Ifrs 16. Auswirkungen Auf Bilanz, Gewinn Und Verlust, Cash Flow Und Wesentliche Kennzahlen, Taschenbuch Von Florian Scholz, Grin, 978-3-346-77890-1, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **


Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Top-Angebote
Produkte zum Begriff Gewinnen:
-
Kunden lesen - verstehen - begeistern & gewinnen! Hypnose / Meditation - Alfred Pöltel, Audio, 9783986469160Kunden Lesen - Verstehen - Begeistern & Gewinnen! Hypnose / Meditation Von Alfred Pöltel, Gd Publishing, 978-3-9864691-6-0, Sprecher: Marvin Krause, Sprache: Deutsch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klugscheisser Schätzen und GewinnenKlugscheisser - Schätzen Und Gewinnen! Wie Lange Dauert Der Kürzeste Flug Der Welt? Wie Lang Ist Ein Baby Blauwal? Welche Schätzung Trifft Es Am Besten? Diese Unterhaltsame Variante Des Beliebten Spiels Klugscheisser Ist Vollgepackt Mit Über 300...21,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bürgermeisterwahlen gewinnenBürgermeisterwahlen gewinnen , BürgermeisterInnen haben ein einflussreiches und verantwortungsvolles Amt inne. Sie stehen dem Gemeinderat vor, leiten die Gemeindeverwaltung und vertreten die Gemeinde nach außen. Trotz der zentralen Bedeutung des Amtes gibt es keine Ausbildung, die auf die enormen Anforderungen an die AmtsinhaberInnen vorbereitet. Welche Aufgaben, welchen Handlungsspielraum haben BürgermeisterInnen? Wie werden sie entlohnt? Da es sich um ein Wahlamt handelt, stellt sich für die KandidatInnen auch die Frage, welche Faktoren zum Erfolg bei der Bewerbung beitragen. Was gilt es im Wahlkampf zu bedenken? Wie werden Bürgermeisterwahlen gewonnen? Erich Holzwarth hat in dem vorliegenden Buch AutorInnen versammelt, die auf alle diese Fragen fundierte Antworten liefern. Die Beiträge spannen sich zwischen Ratschlägen aus der Praxis und aktuellen Forschungsergebnissen auf. Der Band wendet sich insofern an alle am Amt Interessierte. , Turboschläuche & Teile > Chiptuning & Motortuning , Erscheinungsjahr: 20230404, Produktform: Kartoniert, Redaktion: Holzwarth, Erich, Seitenzahl/Blattzahl: 206, Abbildungen: 34 Abbildungen, 13 Tabellen, Themenüberschrift: POLITICAL SCIENCE / Political Process / Campaigns & Elections, Keyword: Amtsträger; Baden-Württemberg; Beratung; Bürgermeisterwahl; Bürgermeisterwahlen; Gemeindeverwaltung; Kommunalpolitik; Kommunalrecht; Kommunalwahl; Strategie; Wahlkampf, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Wahl - Wahlrecht, Fachkategorie: Kommunal- und Regionalverwaltung~Politische Kampagnen und Werbung~Politikwissenschaft, Sprache: Deutsch, Warengruppe: HC/Politikwissenschaft, Fachkategorie: Wahlen und Volksabstimmungen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 201, Breite: 138, Höhe: 12, Gewicht: 272, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 288047227,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für Gewinnen
-
Umstellung der Leasingbilanzierung von IAS 17 auf IFRS 16. Auswirkungen auf Bilanz, Gewinn und Verlust, Cash Flow und wesentliche Kennzahlen,Umstellung Der Leasingbilanzierung Von Ias 17 Auf Ifrs 16. Auswirkungen Auf Bilanz, Gewinn Und Verlust, Cash Flow Und Wesentliche Kennzahlen, Taschenbuch Von Florian Scholz, Grin, 978-3-346-77890-1, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahresabschluss, Kostenrechnung und Finanzierung im Krankenhaus, Taschenbuch von Gerald Schmola, Springer Fachmedien Wiesbaden GmbH, 978-3-658-20280-4Jahresabschluss, Kostenrechnung Und Finanzierung Im Krankenhaus, Taschenbuch Von Gerald Schmola, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-20280-4, Seitenanzahl: 17054,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewinnen mit Optionsstrategien, Fachbücher von Reinhold FendBei Optionen handelt es sich um Termingeschäfte. Dem Handel liegt ein Vertrag zugrunde, der die Abnahme eines bestimmten Gutes zu einem vereinbarten Preis zu einem späteren Zeitpunkt vorsieht. Der Käufer einer Option kann die Option ausüben, ist hierzu aber nicht gezwungen. Der Stillhalter ist jedoch verpflichtet, die Forderung des Käufers zu erfüllen. Gegenstand von Optionen können im Grunde alle handelbaren Güter sein: Aktien, Indizes, Währungen, Anleihen, ETFs etc. Reinhold Fend führt Schritt für Schritt in die Welt der Optionen ein. Die Materie wird so tiefgehend dargestellt, dass der Leser das Verhalten der Optionen mit all ihren Einflussfaktoren, auch unter sich verändernden Marktbedingungen, weitestgehend versteht. Dabei wird Mathematik in den Erklärungen weitestgehend vermieden und stattdessen auf entsprechende weiterführende Literatur verwiesen. Nachfolgend werden die Strategien.62,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.