Domain bilanz-lesen.de kaufen?
Wir ziehen mit dem Projekt
bilanz-lesen.de um.
Sind Sie am Kauf der Domain
bilanz-lesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanz-lesen.de kaufen?
Was sind mögliche Gründe für die Erhebung von Eintrittsgebühren für Veranstaltungen oder Sehenswürdigkeiten?
Eintrittsgebühren können dazu dienen, die Kosten für die Organisation und Durchführung der Veranstaltung zu decken. Sie können auch dazu beitragen, die Qualität und Exklusivität der Veranstaltung zu wahren. Zudem dienen Eintrittsgebühren als Einnahmequelle für die Veranstalter oder Betreiber. **
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Ähnliche Suchbegriffe für Gründe-für-Erhebung-von
Top-Angebote
Produkte zum Begriff Gründe-für-Erhebung-von:
-
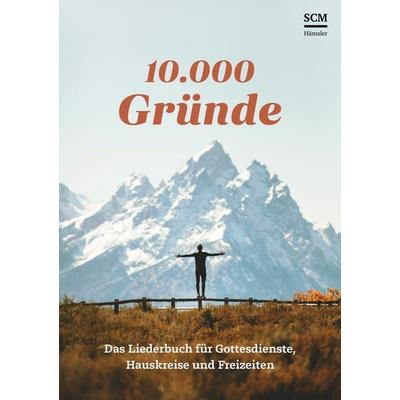
10.000 Gründe für Lobpreis10.000 Gründe für Lobpreis , Ein Plädoyer für mehr Vielfalt in Sprache, Theologie und Musik - Impulse und Ideen für die Praxis , Motorblöcke > Motoren & Motorteile , Erscheinungsjahr: 20230807, Produktform: Leinen, Redaktion: Moselewski, Anna-Lena~Faix, Tobias, Seitenzahl/Blattzahl: 260, Abbildungen: durchgehend farbig, Keyword: Andacht; Gebet; Gottesdienst; Lyrik; Kunst; Spoken Word; Ausdrucksform; Worship; Anbetung; Lied, Fachschema: Christentum / Glaube, Bekenntnis~Theologie, Fachkategorie: Theologie, Thema: Entdecken, Warengruppe: HC/Religion/Theologie/Christentum, Fachkategorie: Christliches Leben und christliche Praxis, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Neukirchener Verlag, Verlag: Neukirchener Verlag, Verlag: Neukirchener Verlag, Länge: 230, Breite: 171, Höhe: 23, Gewicht: 654, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Alternatives Format EAN: 9783761569375, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 288748830,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
10.000 Gründe für Lobpreis, Sachbücher von Anna-Lena Moselewski, Tobias FaixDas Buch '10.000 Gründe für Lobpreis' bietet einen tiefgehenden Einblick in die facettenreiche Welt des Lobpreises, der weltweit Menschen berührt und ihren Glauben prägt. Es beleuchtet die Entwicklung des Lobpreises von traditionellen Formen der Kirchenmusik hin zu modernen Ausdrucksformen wie Worship-Schlagern, Gospelsongs und Spoken Word. Die Autor:innen analysieren Lobpreis aus drei Perspektiven – Musik, Theologie und Sprache – und bieten so einen umfassenden Überblick, der sowohl theoretische Grundlagen als auch praktische Impulse für die Gemeindearbeit liefert. Das Werk regt zur kritischen Auseinandersetzung mit dem Lobpreis an, indem es sowohl dessen Stärken als auch die Bereiche, in denen Weiterentwicklungen notwendig sind, beleuchtet. Mit Beiträgen von bekannten Persönlichkeiten aus der Musik- und Glaubensszene wird das Buch zu einem wichtigen Diskussionsbeitrag, der neue Perspektiven eröffnet und Impulse für die Praxis gibt. Es richtet sich an Leser:innen, die sich für die Verbindung von Musik, Glauben und moderner Theologie interessieren und bietet fundierte Analysen sowie praxisnahe Anregungen.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was sind die gängigen Gründe für die Erhebung eines Kostenzuschlags in verschiedenen Branchen?
Die gängigen Gründe für die Erhebung eines Kostenzuschlags in verschiedenen Branchen sind gestiegene Material- oder Arbeitskosten, umfangreichere regulatorische Anforderungen und erhöhte Nachfrage nach speziellen Dienstleistungen. Unternehmen erheben Kostenzuschläge, um ihre Rentabilität zu sichern und die steigenden Kosten auszugleichen. Kunden müssen oft höhere Preise akzeptieren, um weiterhin qualitativ hochwertige Produkte oder Dienstleistungen zu erhalten. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **

Was sind die charakteristischen Merkmale von Passiva in der Buchhaltung und wie unterscheiden sie sich von Aktiva?
Passiva sind Schulden oder Verpflichtungen eines Unternehmens, während Aktiva die Vermögenswerte darstellen. Passiva sind auf der rechten Seite der Bilanz aufgeführt, während Aktiva auf der linken Seite stehen. Passiva zeigen, was das Unternehmen anderen schuldet, während Aktiva zeigen, was das Unternehmen besitzt. **
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
Top-Angebote
Produkte zum Begriff Gründe-für-Erhebung-von:
-
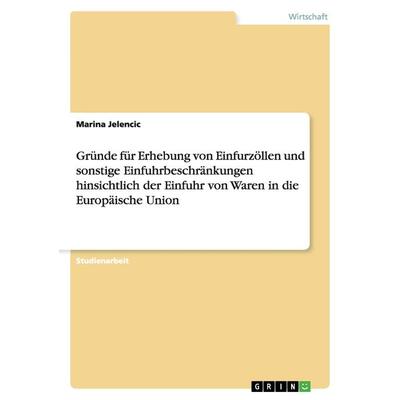
Gründe für Erhebung von Einfurzöllen und sonstige Einfuhrbeschränkungen hinsichtlich der Einfuhr von Waren in die Europäische Union, Taschenbuch vonGründe Für Erhebung Von Einfurzöllen Und Sonstige Einfuhrbeschränkungen Hinsichtlich Der Einfuhr Von Waren In Die Europäische Union, Taschenbuch Von Marina Jelencic, Grin, 978-3-640-90670-3, Seitenanzahl: 2018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
10.000 Gründe für Lobpreis10.000 Gründe für Lobpreis , Ein Plädoyer für mehr Vielfalt in Sprache, Theologie und Musik - Impulse und Ideen für die Praxis , Motorblöcke > Motoren & Motorteile , Erscheinungsjahr: 20230807, Produktform: Leinen, Redaktion: Moselewski, Anna-Lena~Faix, Tobias, Seitenzahl/Blattzahl: 260, Abbildungen: durchgehend farbig, Keyword: Andacht; Gebet; Gottesdienst; Lyrik; Kunst; Spoken Word; Ausdrucksform; Worship; Anbetung; Lied, Fachschema: Christentum / Glaube, Bekenntnis~Theologie, Fachkategorie: Theologie, Thema: Entdecken, Warengruppe: HC/Religion/Theologie/Christentum, Fachkategorie: Christliches Leben und christliche Praxis, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Neukirchener Verlag, Verlag: Neukirchener Verlag, Verlag: Neukirchener Verlag, Länge: 230, Breite: 171, Höhe: 23, Gewicht: 654, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Alternatives Format EAN: 9783761569375, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 288748830,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind mögliche Gründe für die Erhebung von Eintrittsgebühren für Veranstaltungen oder Sehenswürdigkeiten?
Eintrittsgebühren können dazu dienen, die Kosten für die Organisation und Durchführung der Veranstaltung zu decken. Sie können auch dazu beitragen, die Qualität und Exklusivität der Veranstaltung zu wahren. Zudem dienen Eintrittsgebühren als Einnahmequelle für die Veranstalter oder Betreiber. **
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für Gründe-für-Erhebung-von
-
10.000 Gründe für Lobpreis, Sachbücher von Anna-Lena Moselewski, Tobias FaixDas Buch '10.000 Gründe für Lobpreis' bietet einen tiefgehenden Einblick in die facettenreiche Welt des Lobpreises, der weltweit Menschen berührt und ihren Glauben prägt. Es beleuchtet die Entwicklung des Lobpreises von traditionellen Formen der Kirchenmusik hin zu modernen Ausdrucksformen wie Worship-Schlagern, Gospelsongs und Spoken Word. Die Autor:innen analysieren Lobpreis aus drei Perspektiven – Musik, Theologie und Sprache – und bieten so einen umfassenden Überblick, der sowohl theoretische Grundlagen als auch praktische Impulse für die Gemeindearbeit liefert. Das Werk regt zur kritischen Auseinandersetzung mit dem Lobpreis an, indem es sowohl dessen Stärken als auch die Bereiche, in denen Weiterentwicklungen notwendig sind, beleuchtet. Mit Beiträgen von bekannten Persönlichkeiten aus der Musik- und Glaubensszene wird das Buch zu einem wichtigen Diskussionsbeitrag, der neue Perspektiven eröffnet und Impulse für die Praxis gibt. Es richtet sich an Leser:innen, die sich für die Verbindung von Musik, Glauben und moderner Theologie interessieren und bietet fundierte Analysen sowie praxisnahe Anregungen.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erstellung von Kostenfunktionen für Querschnittstechnologien auf Basis einer quantitativen Erhebung, Taschenbuch von Markus Jung, GRIN,Erstellung Von Kostenfunktionen Für Querschnittstechnologien Auf Basis Einer Quantitativen Erhebung, Taschenbuch Von Markus Jung, Grin, 978-3-668-58963-6, Seitenanzahl: 14447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigen Gründe für die Erhebung eines Kostenzuschlags in verschiedenen Branchen?
Die gängigen Gründe für die Erhebung eines Kostenzuschlags in verschiedenen Branchen sind gestiegene Material- oder Arbeitskosten, umfangreichere regulatorische Anforderungen und erhöhte Nachfrage nach speziellen Dienstleistungen. Unternehmen erheben Kostenzuschläge, um ihre Rentabilität zu sichern und die steigenden Kosten auszugleichen. Kunden müssen oft höhere Preise akzeptieren, um weiterhin qualitativ hochwertige Produkte oder Dienstleistungen zu erhalten. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Was sind die charakteristischen Merkmale von Passiva in der Buchhaltung und wie unterscheiden sie sich von Aktiva?
Passiva sind Schulden oder Verpflichtungen eines Unternehmens, während Aktiva die Vermögenswerte darstellen. Passiva sind auf der rechten Seite der Bilanz aufgeführt, während Aktiva auf der linken Seite stehen. Passiva zeigen, was das Unternehmen anderen schuldet, während Aktiva zeigen, was das Unternehmen besitzt. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.