Domain bilanz-lesen.de kaufen?
Wir ziehen mit dem Projekt
bilanz-lesen.de um.
Sind Sie am Kauf der Domain
bilanz-lesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanz-lesen.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **

Ähnliche Suchbegriffe für Konversion
Top-Angebote
Produkte zum Begriff Konversion:
-
Konversion: Eine Strategie in der sozialökologischen TransformatioKonversion: Eine Strategie in der sozialökologischen Transformatio , Die Begrenzung des Klimawandels und die Anpassung der Ökonomie an planetare Grenzen verlangen grundlegende Veränderungen in der Produktions- und Lebensweise.Doch die Transformation verläuft zu langsam und nicht ambitioniert genug. Konversionsstrategien setzen auf gestaltenden Einfluss von Arbeiterinnen und Arbeitern, um Transformationsblockaden auf der Seite der Produktion aufzubrechen. Produkt- und Produktionsalternativen sollen zugleich Naturverbrauch und Emissionen begrenzen und Ansprüche der Beschäftigten auf gute Arbeit erweitern.Sie durchzusetzen, erfordert neue Bündnisse: einen arbeitspolitischen Fokus der Klimabewegung und eine ökologische Interessenpolitik der Arbeiter- und Gewerkschaftsbewegung. Die Beiträge des Jahrbuchs zeichnen Transformationsaufgaben in der Automobilwirtschaft, der Landwirtschaft, im Sozialbereich und im Stoffstrommanagement nach.Sie diskutieren Möglichkeiten politischer Gestaltung im regionalen Strukturwandel, in der Arbeitsmarktpolitik und im Finanzsystem.Sie beziehen Position zu wirtschaftsdemokratischen Perspektiven in der sozialökologischen Transformation. Inhalt: Bartelheimer: Konversion - historische Prägung und strategisches Potenzial Mewes/Keil/ Martens: Konversion als Strategie für die sozial-ökologische Transformation der Automobilzuliefererindustrie Ottaino: Konversion als Strategie für die sozial-ökologische Transformation der Automobilzuliefererindustrie Menges: Urban Mining als Element kreislaufgerechten Wirtschaftens Grupe/von Cramon-Taubadel: Konversionsstrategien in der Landwirtschaft Hirte/Poppinga: Konversionsstrategien in der Landwirtschaft Schaffert: Sozial gerechter Klimaschutz im Deutschen Caritasverband Bez: Industriepolitik und Sektoren der Transformation - ein Blick auf strukturschwache Regionen Sander: Strukturwandel in den ostdeutschen Braunkohleregionen Knuth: Arbeitsmarktpolitik zur Ermöglichung beruflicher Konversionen Ötsch: Konversion und Finanzierungsfragen Hirsekorn/Rosswog: Sozial-ökologische Transformation von der Auto- zur Mobilitätsindustrie zwischen E-Autos und E-Mobilität Mohr: Strategien und Perspektiven der IG Metall Gaßen: Demokratische Konversion als Antwort auf profitgetriebene Deindustrialisierung? Wiethold: Wirtschaftsdemokratie und sozialökologische Transformationsprozesse , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202411, Produktform: Kartoniert, Titel der Reihe: Ökonomie und Gesellschaft##, Redaktion: Bartelheimer, Peter~Ötsch, Silke, Seitenzahl/Blattzahl: 320, Keyword: Automobilindustrie; Deindustrialisierung; Industriepolitik; Klimaschutz; Landwirtschaft; Urban Mining; Wirtschaftsdemokratie, Fachschema: Wirtschaftspolitik, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 135, Höhe: 35, Gewicht: 636, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **


Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Top-Angebote
Produkte zum Begriff Konversion:
-
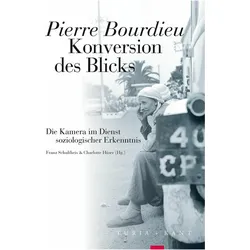
Konversion des Blicks, Fachbücher von Pierre BourdieuDer umfangreiche Bestand an Fotografien, die Pierre Bourdieu im Rahmen seiner berühmten Feldforschungen in Algerien gemacht hat, wird 2023 vom Centre Pompidou übernommen. Kurz davor haben wir die Möglichkeit erhalten, eine Auswahl von etwa 100 Beispielen in Buchform zu publizieren. Dies wird anhand eines Dialogs der Fotografien und den korrespondierenden Texten Bourdieus vor Augen geführt. Als Instrument, Methode und Erkenntnismittel wissenschaftlicher Arbeit begleitete die Kamera Bourdieu während seiner Feldforschungen auf Schritt und Tritt. Sie diente ihm dazu, wie er selbst hervorhob, seine wichtigsten theoretischen Überlegungen zu visualisieren. Der soziologische Blick auf die gesellschaftliche Welt, der für das Werk Pierre Bourdieus so einzigartig ist, findet in seinen in diesem Band präsentierten fotografischen Arbeiten eine Spiegelung und Veranschaulichung.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konversion: Eine Strategie in der sozialökologischen TransformatioKonversion: Eine Strategie in der sozialökologischen Transformatio , Die Begrenzung des Klimawandels und die Anpassung der Ökonomie an planetare Grenzen verlangen grundlegende Veränderungen in der Produktions- und Lebensweise.Doch die Transformation verläuft zu langsam und nicht ambitioniert genug. Konversionsstrategien setzen auf gestaltenden Einfluss von Arbeiterinnen und Arbeitern, um Transformationsblockaden auf der Seite der Produktion aufzubrechen. Produkt- und Produktionsalternativen sollen zugleich Naturverbrauch und Emissionen begrenzen und Ansprüche der Beschäftigten auf gute Arbeit erweitern.Sie durchzusetzen, erfordert neue Bündnisse: einen arbeitspolitischen Fokus der Klimabewegung und eine ökologische Interessenpolitik der Arbeiter- und Gewerkschaftsbewegung. Die Beiträge des Jahrbuchs zeichnen Transformationsaufgaben in der Automobilwirtschaft, der Landwirtschaft, im Sozialbereich und im Stoffstrommanagement nach.Sie diskutieren Möglichkeiten politischer Gestaltung im regionalen Strukturwandel, in der Arbeitsmarktpolitik und im Finanzsystem.Sie beziehen Position zu wirtschaftsdemokratischen Perspektiven in der sozialökologischen Transformation. Inhalt: Bartelheimer: Konversion - historische Prägung und strategisches Potenzial Mewes/Keil/ Martens: Konversion als Strategie für die sozial-ökologische Transformation der Automobilzuliefererindustrie Ottaino: Konversion als Strategie für die sozial-ökologische Transformation der Automobilzuliefererindustrie Menges: Urban Mining als Element kreislaufgerechten Wirtschaftens Grupe/von Cramon-Taubadel: Konversionsstrategien in der Landwirtschaft Hirte/Poppinga: Konversionsstrategien in der Landwirtschaft Schaffert: Sozial gerechter Klimaschutz im Deutschen Caritasverband Bez: Industriepolitik und Sektoren der Transformation - ein Blick auf strukturschwache Regionen Sander: Strukturwandel in den ostdeutschen Braunkohleregionen Knuth: Arbeitsmarktpolitik zur Ermöglichung beruflicher Konversionen Ötsch: Konversion und Finanzierungsfragen Hirsekorn/Rosswog: Sozial-ökologische Transformation von der Auto- zur Mobilitätsindustrie zwischen E-Autos und E-Mobilität Mohr: Strategien und Perspektiven der IG Metall Gaßen: Demokratische Konversion als Antwort auf profitgetriebene Deindustrialisierung? Wiethold: Wirtschaftsdemokratie und sozialökologische Transformationsprozesse , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202411, Produktform: Kartoniert, Titel der Reihe: Ökonomie und Gesellschaft##, Redaktion: Bartelheimer, Peter~Ötsch, Silke, Seitenzahl/Blattzahl: 320, Keyword: Automobilindustrie; Deindustrialisierung; Industriepolitik; Klimaschutz; Landwirtschaft; Urban Mining; Wirtschaftsdemokratie, Fachschema: Wirtschaftspolitik, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 135, Höhe: 35, Gewicht: 636, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für Konversion
-
Umstellung der Leasingbilanzierung von IAS 17 auf IFRS 16. Auswirkungen auf Bilanz, Gewinn und Verlust, Cash Flow und wesentliche Kennzahlen,Umstellung Der Leasingbilanzierung Von Ias 17 Auf Ifrs 16. Auswirkungen Auf Bilanz, Gewinn Und Verlust, Cash Flow Und Wesentliche Kennzahlen, Taschenbuch Von Florian Scholz, Grin, 978-3-346-77890-1, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahresabschluss, Kostenrechnung und Finanzierung im Krankenhaus, Taschenbuch von Gerald Schmola, Springer Fachmedien Wiesbaden GmbH, 978-3-658-20280-4Jahresabschluss, Kostenrechnung Und Finanzierung Im Krankenhaus, Taschenbuch Von Gerald Schmola, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-20280-4, Seitenanzahl: 17054,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.