Domain bilanz-lesen.de kaufen?
Wir ziehen mit dem Projekt
bilanz-lesen.de um.
Sind Sie am Kauf der Domain
bilanz-lesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanz-lesen.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **


Ähnliche Suchbegriffe für Metaphysics
Top-Angebote
Produkte zum Begriff Metaphysics:
-
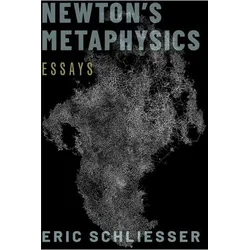
Newton's Metaphysics, Sachbücher von Eric SchliesserIn "Newton's Metaphysics" bietet der angesehene Philosoph Eric Schliesser eine umfassende Sammlung von Essays, die sowohl neue als auch zuvor veröffentlichte Interpretationen von Isaac Newtons Metaphysik umfassen. Schliesser untersucht die grundlegenden Konzepte von Raum, Zeit, Gravitation, Bewegung und Inertia, die in der philosophischen Literatur von zentraler Bedeutung sind. Darüber hinaus beleuchtet er Newtons Philosophie der Zeit, seine Ansichten zur Emanation und seine modale Metaphysik. Ein besonderes Augenmerk liegt auf den Verbindungen zwischen Newtons und Spinozas Metaphysik, wobei Schliesser neue Argumente präsentiert, die die Reaktionen von Newton und seinem Umfeld auf die Vorwürfe des Spinozismus beleuchten. Die Analyse umfasst auch kontroverse Interpretationen von Newtons Ideen zu Raum, Zeit und Notwendigkeit und bietet einen tiefen Einblick in die Entwicklung von Newtons Denken während der Entstehung seiner Werke, insbesondere des "Principia". Das Buch enthält eine ausführliche Einführung, mehrere Kapitel, die in Zusammenarbeit mit anderen Autoren verfasst wurden, sowie Postskripte, in denen Schliesser auf die Kritik seiner wichtigsten Widersacher eingeht.153,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yorùbá Metaphysics, Sachbücher von Toyin Falola"Yorùbá Metaphysics" ist ein bedeutendes Sachbuch, das die westliche Dominanz in der Erkenntnistheorie herausfordert und die komplexen indigenen afrikanischen Wissenssysteme sowie metaphysischen Gedanken beleuchtet. Verfasst von Toyin Falola, bietet dieses Werk eine tiefgehende Analyse der Yorùbá-Metaphysik und deren Relevanz für die moderne Gesellschaft. Es wird aufgezeigt, wie diese philosophischen Konzepte in akademische und praktische Kontexte integriert werden können, um die gesellschaftliche Entwicklung voranzutreiben. Mit 472 Seiten bietet das Buch eine umfassende Erkundung der Themen Philosophie und Religion, die für Studierende, Akademiker und Interessierte an afrikanischer Philosophie von grossem Wert ist. Die englischsprachige Veröffentlichung aus dem Jahr 2025 ist ein unverzichtbares Werk für alle, die sich mit der Philosophie der Yorùbá und deren Einfluss auf die globale Wissenslandschaft auseinandersetzen möchten.38,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
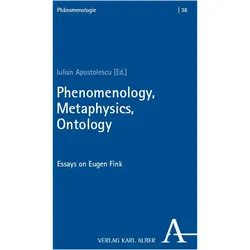
Phenomenology, Metaphysics, Ontology, Fachbücher von Iulian ApostolescuDas Buch "Phenomenology, Metaphysics, Ontology" bietet eine umfassende Übersicht über das intellektuelle Erbe von Fink. Es beleuchtet seine Auseinandersetzung mit der griechischen Antike, seine Beziehung zu Kant und dem Neukantianismus sowie seine kosmologische Philosophie. Darüber hinaus werden Finks Konzepte des Spiels, sein Verständnis der sozialen Welt, seine Ansichten zur Erscheinung und sein spekulatives Denken behandelt. Diese Sammlung ist eine unverzichtbare Ressource für alle, die sich für Finks Werk und dessen Einfluss auf die zeitgenössische Philosophie interessieren. Mit Beiträgen von namhaften Autoren bietet das Buch vielfältige Perspektiven auf Finks Philosophie und deren Relevanz in der heutigen Zeit.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **

Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Top-Angebote
Produkte zum Begriff Metaphysics:
-
Metaphysics, Sachbücher von Alyssa NeyMetaphysik: Eine Einführung, zweite Auflage, kombiniert eine umfassende Abdeckung der Kernelemente der Metaphysik mit zeitgenössischen und lebhaften Debatten innerhalb des Themas. Es bietet einen strengen, aber zugänglichen Überblick über eine Vielzahl von Themen und verbindet die abstrakte Natur der Metaphysik mit der realen Welt. Zu den behandelten Themen gehören grundlegende Logik für die Metaphysik, eine Einführung in die Ontologie, abstrakte Objekte, materielle Objekte, Kritiken an der Metaphysik, natürliche und soziale Arten, die Metaphysik von Rasse und Geschlecht, Fundamentierung und Fundamentaliät, freien Willen, Zeit, Modalität, Persistenz und Kausalität. Dieses herausragende Buch vermittelt dem Leser nicht nur ein gründliches Wissen über die Grundlagen der Metaphysik, sondern bietet auch einen wertvollen Leitfaden für zeitgenössische Metaphysik und Metaphysiker. Neu in dieser zweiten Auflage sind aktualisierte Abschnitte zur metaphysischen Unbestimmtheit, neue Abschnitte zu Manipulationsargumenten, freiem Willen und Neurowissenschaften sowie neue Kapitel zu den wichtigen Themen soziale Ontologie, Fundamentaliät und Fundamentierung. Zusätzliche Merkmale wie Übungen, annotierte weiterführende Literatur, ein Glossar und eine begleitende Website wurden ebenfalls aktualisiert und helfen den Studierenden, sich in diesem Thema zurechtzufinden, und unterstützen Lehrkräfte im Unterricht.52,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Newton's Metaphysics, Sachbücher von Eric SchliesserIn "Newton's Metaphysics" bietet der angesehene Philosoph Eric Schliesser eine umfassende Sammlung von Essays, die sowohl neue als auch zuvor veröffentlichte Interpretationen von Isaac Newtons Metaphysik umfassen. Schliesser untersucht die grundlegenden Konzepte von Raum, Zeit, Gravitation, Bewegung und Inertia, die in der philosophischen Literatur von zentraler Bedeutung sind. Darüber hinaus beleuchtet er Newtons Philosophie der Zeit, seine Ansichten zur Emanation und seine modale Metaphysik. Ein besonderes Augenmerk liegt auf den Verbindungen zwischen Newtons und Spinozas Metaphysik, wobei Schliesser neue Argumente präsentiert, die die Reaktionen von Newton und seinem Umfeld auf die Vorwürfe des Spinozismus beleuchten. Die Analyse umfasst auch kontroverse Interpretationen von Newtons Ideen zu Raum, Zeit und Notwendigkeit und bietet einen tiefen Einblick in die Entwicklung von Newtons Denken während der Entstehung seiner Werke, insbesondere des "Principia". Das Buch enthält eine ausführliche Einführung, mehrere Kapitel, die in Zusammenarbeit mit anderen Autoren verfasst wurden, sowie Postskripte, in denen Schliesser auf die Kritik seiner wichtigsten Widersacher eingeht.153,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für Metaphysics
-
Yorùbá Metaphysics, Sachbücher von Toyin Falola"Yorùbá Metaphysics" ist ein bedeutendes Sachbuch, das die westliche Dominanz in der Erkenntnistheorie herausfordert und die komplexen indigenen afrikanischen Wissenssysteme sowie metaphysischen Gedanken beleuchtet. Verfasst von Toyin Falola, bietet dieses Werk eine tiefgehende Analyse der Yorùbá-Metaphysik und deren Relevanz für die moderne Gesellschaft. Es wird aufgezeigt, wie diese philosophischen Konzepte in akademische und praktische Kontexte integriert werden können, um die gesellschaftliche Entwicklung voranzutreiben. Mit 472 Seiten bietet das Buch eine umfassende Erkundung der Themen Philosophie und Religion, die für Studierende, Akademiker und Interessierte an afrikanischer Philosophie von grossem Wert ist. Die englischsprachige Veröffentlichung aus dem Jahr 2025 ist ein unverzichtbares Werk für alle, die sich mit der Philosophie der Yorùbá und deren Einfluss auf die globale Wissenslandschaft auseinandersetzen möchten.38,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Phenomenology, Metaphysics, Ontology, Fachbücher von Iulian ApostolescuDas Buch "Phenomenology, Metaphysics, Ontology" bietet eine umfassende Übersicht über das intellektuelle Erbe von Fink. Es beleuchtet seine Auseinandersetzung mit der griechischen Antike, seine Beziehung zu Kant und dem Neukantianismus sowie seine kosmologische Philosophie. Darüber hinaus werden Finks Konzepte des Spiels, sein Verständnis der sozialen Welt, seine Ansichten zur Erscheinung und sein spekulatives Denken behandelt. Diese Sammlung ist eine unverzichtbare Ressource für alle, die sich für Finks Werk und dessen Einfluss auf die zeitgenössische Philosophie interessieren. Mit Beiträgen von namhaften Autoren bietet das Buch vielfältige Perspektiven auf Finks Philosophie und deren Relevanz in der heutigen Zeit.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.