Domain bilanz-lesen.de kaufen?
Wir ziehen mit dem Projekt
bilanz-lesen.de um.
Sind Sie am Kauf der Domain
bilanz-lesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanz-lesen.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **

Ähnliche Suchbegriffe für Nürnberg
Top-Angebote
Produkte zum Begriff Nürnberg:
-
Architekturführer NürnbergArchitekturführer Nürnberg , Nürnberg nimmt einen besonderen Platz in der deutschen Geschichte ein: Ort der Reichstage des Heiligen Römischen Reiches Deutscher Nation, bedeutendes Zentrum des deutschen Humanismus, aber auch 'Stadt der Reichsparteitage' der NS-Zeit sowie Stätte der Kriegsverbrecherprozesse. Heute ist die Stadt das wirtschaftliche und kulturelle Zentrum der Metropolregion Nürnberg sowie ein bedeutender Industrie- und Messestandort. Dieser Architekturführer, entstanden in Zusammenarbeit mit Studierenden der Fakultäten Architektur und Design der Technischen Hochschule Nürnberg Georg Simon Ohm, ist eine umfassende Dokumentation der vielschichtigen Architektur Nürnbergs. In zehn Rundgängen, die vom Zentrum bis zur Peripherie führen, werden insgesamt 245 Bauten aus rund 800 Jahren Stadtgeschichte vorgestellt. Ergänzt wird diese Darstellung durch neun Essays, die die Hintergründe der baulichen Entwicklungen in dieser bedeutsamen deutschen Stadt beleuchten. , Tagfahrlichter > Lichter & Leuchten , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 202010, Produktform: Kartoniert, Titel der Reihe: Architekturführer / Architectural Guide##, Redaktion: Woditsch, Richard, Auflage: 21002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 367, Abbildungen: ca. 500 Abbildungen, Keyword: Architektur; Bayern; Franken; Nuremberg; Nürnberg, Fachschema: Nürnberg (Stadt) / Kunst, Architektur, Design~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Warengruppe: HC/Architektur, Fachkategorie: Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DOM Publishers, Verlag: DOM Publishers, Verlag: Meuser, Philipp, Prof. Dr., Länge: 246, Breite: 134, Höhe: 25, Gewicht: 599, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Volker Nürnberg, Fachbücher von Claudia Kardys, Volker Nürnberg, David MatusiewiczAnlässlich aktueller Entwicklungen, wie der Alterung der Belegschaften, dem Fachkräftemangel und steigenden mentalen Anforderungen, werden Mitarbeitende verstärkt als zentrale Unternehmensressource angesehen, deren Gesundheit und Leistungsfähigkeit es zu fördern und zu erhalten gilt. Im Kontext der Veränderungen in der Arbeitswelt, bedingt durch die Globalisierung und Digitalisierung (New Work), liegt der Fokus neben physischen Aspekten zunehmend auf der Förderung des psychischen Wohlbefindens. Vor diesem Hintergrund müssen sich das Personalmanagement im Allgemeinen und das Betriebliche Gesundheitsmanagement (BGM) im Besonderen unter Berücksichtigung des Arbeits- und Gesundheitsschutzes neuen Herausforderungen stellen und diese im Zeitalter von Arbeit 4.0 meistern. Der Kern des Buches spiegelt die derzeitigen Entwicklungen einer modernen Arbeitswelt wider, die aus verschiedenen Perspektiven beleuchtet werden. Zudem sind praxisnahe Möglichkeiten und Grenzen des heutigen Berufslebens aufgeführt. Die Erfolgsformel für ein BGM besteht heute aus der Verzahnung von analogen und digitalen Komponenten. Erstmalig wird dies in Form eines einführenden Referenzwerkes in das Thema praxisnah mit vielen Beispielen aus verschiedenen Branchen dargestellt.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **

Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Top-Angebote
Produkte zum Begriff Nürnberg:
-
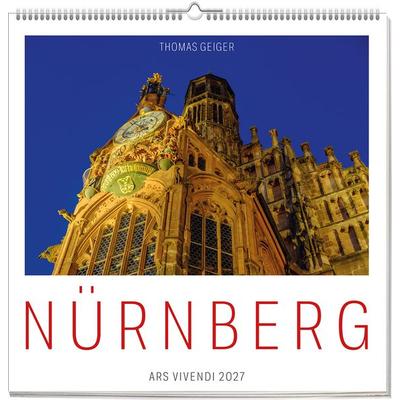
Nürnberg 2027Nürnberg 2027 – Monatskalender Mit Fotografien Von Thomas Geiger - 12 Monate Nürnberg Pur: Fotograf Thomas Geiger Zeigt Die Fränkische Metropole In Stimmungsvollen Bildern – Zwischen Geschichte Und Gegenwart, Tradition Und Moderne. - Stadt Mit...32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nürnberg, FachbücherDas Fachbuch "Nürnberg" aus dem De Gruyter-Verlagsarchiv bietet eine tiefgehende Analyse der Stadt im historischen Kontext des Nationalsozialismus. Mit einer Publikation aus dem Jahr 1937 ist es ein wertvolles Dokument für die wissenschaftliche Forschung und das Verständnis der Geisteswissenschaften. Die digitale Aufbereitung ermöglicht einen einfachen Zugang zu diesem wichtigen Werk, das nicht nur die Kunst und Kultur Nürnbergs beleuchtet, sondern auch die politischen und sozialen Rahmenbedingungen der Zeit reflektiert. Die 45 Seiten umfassende Hardback-Ausgabe ist ein unverzichtbares Nachschlagewerk für Studierende und Forschende, die sich mit der Geschichte und der kulturellen Entwicklung Deutschlands auseinandersetzen möchten.119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Architekturführer NürnbergArchitekturführer Nürnberg , Nürnberg nimmt einen besonderen Platz in der deutschen Geschichte ein: Ort der Reichstage des Heiligen Römischen Reiches Deutscher Nation, bedeutendes Zentrum des deutschen Humanismus, aber auch 'Stadt der Reichsparteitage' der NS-Zeit sowie Stätte der Kriegsverbrecherprozesse. Heute ist die Stadt das wirtschaftliche und kulturelle Zentrum der Metropolregion Nürnberg sowie ein bedeutender Industrie- und Messestandort. Dieser Architekturführer, entstanden in Zusammenarbeit mit Studierenden der Fakultäten Architektur und Design der Technischen Hochschule Nürnberg Georg Simon Ohm, ist eine umfassende Dokumentation der vielschichtigen Architektur Nürnbergs. In zehn Rundgängen, die vom Zentrum bis zur Peripherie führen, werden insgesamt 245 Bauten aus rund 800 Jahren Stadtgeschichte vorgestellt. Ergänzt wird diese Darstellung durch neun Essays, die die Hintergründe der baulichen Entwicklungen in dieser bedeutsamen deutschen Stadt beleuchten. , Tagfahrlichter > Lichter & Leuchten , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 202010, Produktform: Kartoniert, Titel der Reihe: Architekturführer / Architectural Guide##, Redaktion: Woditsch, Richard, Auflage: 21002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 367, Abbildungen: ca. 500 Abbildungen, Keyword: Architektur; Bayern; Franken; Nuremberg; Nürnberg, Fachschema: Nürnberg (Stadt) / Kunst, Architektur, Design~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Warengruppe: HC/Architektur, Fachkategorie: Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DOM Publishers, Verlag: DOM Publishers, Verlag: Meuser, Philipp, Prof. Dr., Länge: 246, Breite: 134, Höhe: 25, Gewicht: 599, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für Nürnberg
-
Volker Nürnberg, Fachbücher von Claudia Kardys, Volker Nürnberg, David MatusiewiczAnlässlich aktueller Entwicklungen, wie der Alterung der Belegschaften, dem Fachkräftemangel und steigenden mentalen Anforderungen, werden Mitarbeitende verstärkt als zentrale Unternehmensressource angesehen, deren Gesundheit und Leistungsfähigkeit es zu fördern und zu erhalten gilt. Im Kontext der Veränderungen in der Arbeitswelt, bedingt durch die Globalisierung und Digitalisierung (New Work), liegt der Fokus neben physischen Aspekten zunehmend auf der Förderung des psychischen Wohlbefindens. Vor diesem Hintergrund müssen sich das Personalmanagement im Allgemeinen und das Betriebliche Gesundheitsmanagement (BGM) im Besonderen unter Berücksichtigung des Arbeits- und Gesundheitsschutzes neuen Herausforderungen stellen und diese im Zeitalter von Arbeit 4.0 meistern. Der Kern des Buches spiegelt die derzeitigen Entwicklungen einer modernen Arbeitswelt wider, die aus verschiedenen Perspektiven beleuchtet werden. Zudem sind praxisnahe Möglichkeiten und Grenzen des heutigen Berufslebens aufgeführt. Die Erfolgsformel für ein BGM besteht heute aus der Verzahnung von analogen und digitalen Komponenten. Erstmalig wird dies in Form eines einführenden Referenzwerkes in das Thema praxisnah mit vielen Beispielen aus verschiedenen Branchen dargestellt.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
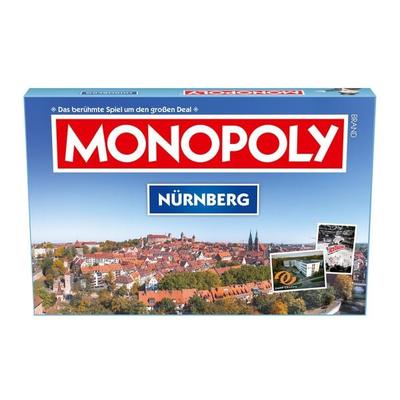
Winning Moves - Monopoly - NürnbergNeben Der Malerischen Altstadt Hat Nürnberg So Einiges Mehr Zu Bieten. Die Beliebtesten Orte, Aber Auch Unternehmen Kannst Du In Der Brandneuen Monopoly Nürnberg-edition Entdecken. Erkunde Die Stadt Aus Einem Ganz Neuen Blickwinkel - Kaufe Deine...49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.