Domain bilanz-lesen.de kaufen?
Wir ziehen mit dem Projekt
bilanz-lesen.de um.
Sind Sie am Kauf der Domain
bilanz-lesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanz-lesen.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **

Ähnliche Suchbegriffe für Objektträger
Top-Angebote
Produkte zum Begriff Objektträger:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
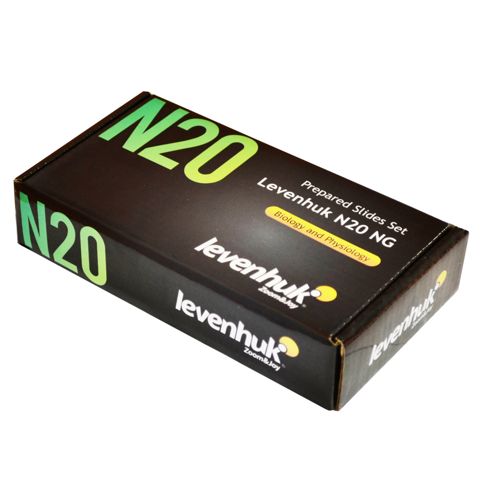
Levenhuk 29277 Mikroskop-ObjektträgerLevenhuk N20 NG Objektträger-Set Set enthält: -Quergestreifte Muskeln -Spermatozonen eines Säugetieres -Nerv (Querschnitt) -Lockeres Bindegewebe -Eizelle eines Säugetieres -Nervenzellen -Hyaliner Knorpel -Glatte Muskeln -Knochengewebe -Froschblut -Menschliches Blut -Einschichtiges Epithel -Drosophila (Larve) -Drosophila (Puppe) -Taufliege ("Normalgene") -Tierische Zelle -Pflanzliche Zelle -Köpfchenschimmel Mucor -Furchung der Eizelle -Mitose bei der Zwiebelwurzel Außerdem im Lieferumfang enthalten: 24 leere Objektträger und 40 Deckgläser.22,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
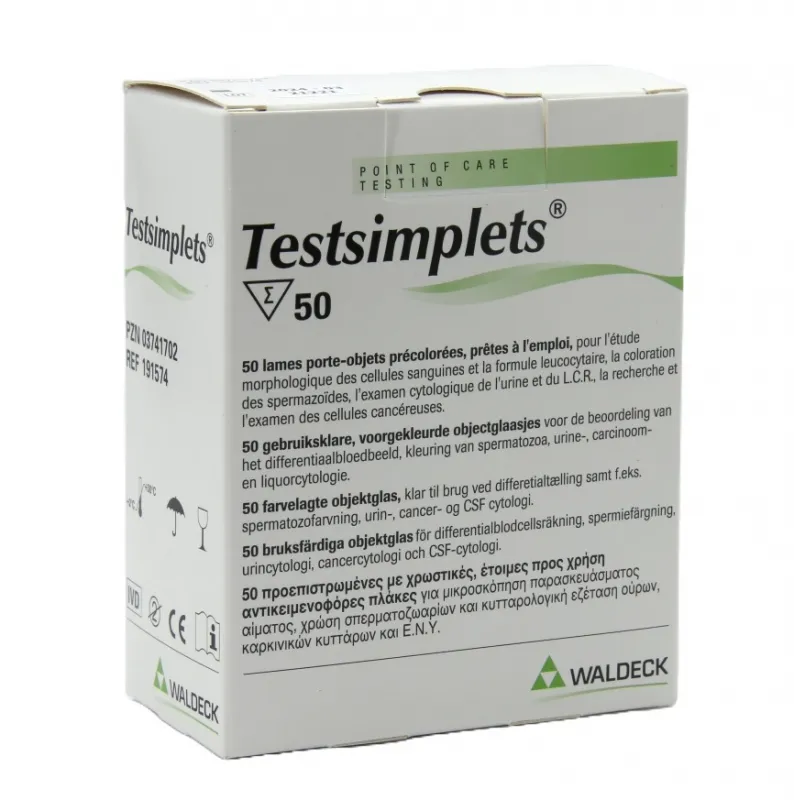
Waldeck GmbH & Co. KG Testsimplets farbbeschichtete gebrauchsfertige Objektträger und Deckgläser (50 Objektträger) 191574Testsimplets – farbbeschichtete gebrauchsfertige Objektträger mit Deckgläsern Testsimplets sind gebrauchsfertige, farbbeschichtete Objektträger mit passenden Deckgläsern für differentialdiagnostische mikroskopische Untersuchungen. Die integrierten Farbreagenzien ermöglichen die direkte Auswertung ohne separate Färbeprozeduren. Die Objektträger werden in Hämatologie, Urindiagnostik, Zytologie, Andrologie sowie für Liquor- und Abstrichpräparate eingesetzt. Die standardisierte Reagenzbeschichtung unterstützt reproduzierbare mikroskopische Ergebnisse im Labor- und Praxisalltag. Produktvorteile 50 gebrauchsfertige farbbeschichtete Objektträger mit Deckgläsern Integrierte Farbreagenzien ohne separate Färbeschritte Geeignet für differentialdiagnostische Mikroskopie Standardisierte Reagenzbeschichtung für reproduzierbare Ergebnisse Objektträgerformat 26 × 76 mm IVD-konforme Laboranwendung Typische Anwendungsbereiche Testsimplets werden für mikroskopische Routine- und Differentialdiagnostik eingesetzt. Typische Anwendungen sind Differentialblutbilder, Urinsediment-Analysen, zytologische Präparate, Liquoruntersuchungen sowie andrologische und mikrobiologische Untersuchungen. Die gebrauchsfertige Beschichtung reduziert zusätzliche Arbeitsschritte bei der Probenvorbereitung und unterstützt standardisierte Abläufe im Laborbetrieb. Anwendungshinweise Objektträger aus der Verpackung entnehmen. Probe entsprechend der Laborroutine auftragen. Deckglas auflegen und Präparat vorbereiten. Präparat mikroskopisch auswerten. Nach Gebrauch gemäß Laborrichtlinien entsorgen. Technische Daten Produkttyp Farbbeschichtete Objektträger mit Deckgläsern Packungsinhalt 50 Objektträger mit Deckgläsern Objektträgerformat 26 × 76 mm Objektträgerdicke 1,0 ± 0,1 mm Deckglasformat 24 × 40 mm Deckglasdicke 0,13–0,17 mm Beschichtung Mehrkomponenten-Farbreagenz Eigenschaften Formaldehydfrei und xylolfrei IVD-Klassifizierung IVD Klasse A Lagerbedingungen 2–25 °C, trocken und lichtgeschützt Hersteller Waldeck GmbH & Co. KG Hinweise zur Laboranwendung Die Testsimplets sind für Einweg-Laboranwendungen vorgesehen. Die integrierte Farbreagenzbeschichtung ersetzt keine Spezialfärbungen wie Gram- oder Ziehl-Neelsen-Verfahren.123,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wie werden Objektträger in der Mikroskopie verwendet?
Objektträger sind kleine Glasplatten, auf die Proben für die Mikroskopie aufgebracht werden. Die Proben werden mit einem Deckglas abgedeckt, um sie zu schützen und die Schärfe des Bildes zu verbessern. Der Objektträger wird dann auf den Objekttisch des Mikroskops gelegt und unter dem Objektiv betrachtet. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
Top-Angebote
Produkte zum Begriff Objektträger:
-
Levenhuk 29279 Mikroskop-ObjektträgerLevenhuk N10 NG Objektträger-Set Set enthält: -Vogelfedern -Katzenhaar -Hundehaar -Fischschuppen -Ameise -Schmetterlingsflügel -Fliegenkopf -Honigbiene - Mund -Honigbiene - Flügel -Moskitobein Außerdem im Set enthalten: 12 leere Objektträger und 20 Deckgläser15,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Levenhuk 29277 Mikroskop-ObjektträgerLevenhuk N20 NG Objektträger-Set Set enthält: -Quergestreifte Muskeln -Spermatozonen eines Säugetieres -Nerv (Querschnitt) -Lockeres Bindegewebe -Eizelle eines Säugetieres -Nervenzellen -Hyaliner Knorpel -Glatte Muskeln -Knochengewebe -Froschblut -Menschliches Blut -Einschichtiges Epithel -Drosophila (Larve) -Drosophila (Puppe) -Taufliege ("Normalgene") -Tierische Zelle -Pflanzliche Zelle -Köpfchenschimmel Mucor -Furchung der Eizelle -Mitose bei der Zwiebelwurzel Außerdem im Lieferumfang enthalten: 24 leere Objektträger und 40 Deckgläser.22,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für Objektträger
-
Waldeck GmbH & Co. KG Testsimplets farbbeschichtete gebrauchsfertige Objektträger und Deckgläser (50 Objektträger) 191574Testsimplets – farbbeschichtete gebrauchsfertige Objektträger mit Deckgläsern Testsimplets sind gebrauchsfertige, farbbeschichtete Objektträger mit passenden Deckgläsern für differentialdiagnostische mikroskopische Untersuchungen. Die integrierten Farbreagenzien ermöglichen die direkte Auswertung ohne separate Färbeprozeduren. Die Objektträger werden in Hämatologie, Urindiagnostik, Zytologie, Andrologie sowie für Liquor- und Abstrichpräparate eingesetzt. Die standardisierte Reagenzbeschichtung unterstützt reproduzierbare mikroskopische Ergebnisse im Labor- und Praxisalltag. Produktvorteile 50 gebrauchsfertige farbbeschichtete Objektträger mit Deckgläsern Integrierte Farbreagenzien ohne separate Färbeschritte Geeignet für differentialdiagnostische Mikroskopie Standardisierte Reagenzbeschichtung für reproduzierbare Ergebnisse Objektträgerformat 26 × 76 mm IVD-konforme Laboranwendung Typische Anwendungsbereiche Testsimplets werden für mikroskopische Routine- und Differentialdiagnostik eingesetzt. Typische Anwendungen sind Differentialblutbilder, Urinsediment-Analysen, zytologische Präparate, Liquoruntersuchungen sowie andrologische und mikrobiologische Untersuchungen. Die gebrauchsfertige Beschichtung reduziert zusätzliche Arbeitsschritte bei der Probenvorbereitung und unterstützt standardisierte Abläufe im Laborbetrieb. Anwendungshinweise Objektträger aus der Verpackung entnehmen. Probe entsprechend der Laborroutine auftragen. Deckglas auflegen und Präparat vorbereiten. Präparat mikroskopisch auswerten. Nach Gebrauch gemäß Laborrichtlinien entsorgen. Technische Daten Produkttyp Farbbeschichtete Objektträger mit Deckgläsern Packungsinhalt 50 Objektträger mit Deckgläsern Objektträgerformat 26 × 76 mm Objektträgerdicke 1,0 ± 0,1 mm Deckglasformat 24 × 40 mm Deckglasdicke 0,13–0,17 mm Beschichtung Mehrkomponenten-Farbreagenz Eigenschaften Formaldehydfrei und xylolfrei IVD-Klassifizierung IVD Klasse A Lagerbedingungen 2–25 °C, trocken und lichtgeschützt Hersteller Waldeck GmbH & Co. KG Hinweise zur Laboranwendung Die Testsimplets sind für Einweg-Laboranwendungen vorgesehen. Die integrierte Farbreagenzbeschichtung ersetzt keine Spezialfärbungen wie Gram- oder Ziehl-Neelsen-Verfahren.123,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bresser Optik 5915100 Mikroskop-ObjektträgerNeben einer vielfältigen Mikroskop-Auswahl bietet BRESSER auch ein umfangreiches Zubehör-Programm an. Objektträger dienen als Auflage für ein Präparat. Dies sind in der Regel Dünnschnitte von pflanzlichen oder tierischen Bestandteilen. Ein Deckglas dient jeweils dem Andruck des Präparates und als Schutz. Objektträger mit Vertiefung sind besonders hilfreich bei der Untersuchung von Flüssigkeiten. Diese BRESSER Deckgläser sind zu folgenden BRESSER Mikroskopen kompatibel: Duolux (5012000) BioDiscover (5013000) BIORIT (5101000) Erudit DLX (5102000) ERUDIT MO (5110000) Researcher Bino (5722100) Researcher Trinocular (5723100) Analyth Bino (5730000) Science TRM 301 (5760100) BioScience Bino (5750500) BioScience Trino (5750600) Science ADL 601 P (5770200) Science ADL 601 F (5770500) Science MPO 401 (5780000) Science IVM-401 (5790000) Für alle anderen BRESSER Mikroskope sind diese Objektträger eingeschränkt geeignet. Für weitere Informationen fragen Sie bitte den BRESSER Service.4,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie werden Objektträger in der Mikroskopie verwendet?
Objektträger sind kleine Glasplatten, auf die Proben für die Mikroskopie aufgebracht werden. Die Proben werden mit einem Deckglas abgedeckt, um sie zu schützen und die Schärfe des Bildes zu verbessern. Der Objektträger wird dann auf den Objekttisch des Mikroskops gelegt und unter dem Objektiv betrachtet. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.