Domain bilanz-lesen.de kaufen?
Wir ziehen mit dem Projekt
bilanz-lesen.de um.
Sind Sie am Kauf der Domain
bilanz-lesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanz-lesen.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **

Ähnliche Suchbegriffe für P30
Top-Angebote
Produkte zum Begriff P30:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **


Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Top-Angebote
Produkte zum Begriff P30:
-
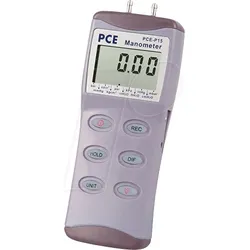
PCE P30 - Druckmessgerät PCE-P30PCE Instruments Manometer PCE-P30 ±2000mbar Digitalmanometer PCE-P30-ICA inkl. ISO- Kalibrierzertifikat mit RS232- Schnittstelle und Software, für Überdruck, Unterdruck, Differenzdruck, geeignet für Luft und Gase 9 wählbare Einheiten Digitalanzeige von Über-, Unter- (Vakuum) oder Differenzdruck Min- / Max-Speicher Data-Hold-Funktion LCD-Anzeige mit Hintergrundbeleuchtung Schlagfestes ABS-Gehäuse Auto-power-off Funktion inkl. ISO- Kalibrierzertifikat Weitere Einsatzgebiete Die Anwendungen vom Differenzmanometer sind vielfältig. So wird es z.B. eingesetzt im: pneumatischen Bereich, an Kompressoren und Pumpanlagen chemischen Bereich zur Prozesskontrolle, Messungen an Drucktanks Herstellungsbereich, bei Druckluftpressverfahren z.B. in der Kunststoffindustrie Überprüfung von Ventilansteuerungen (Vor- nach- Druckluftverlust) Forschungs- und Entwicklungsbereich allgemein zur Optimierung und Prüfung im Prozess im Zupassungsbereich Heizungs- und Klimaanlagen Produktvorteile: Hier sehen Sie ein Profi - Differenzmanometer mit höchster Genauigkeit und bester Leistung. Mit diesem Differenzmanometer können Sie nicht nur messen. Die Druckmesswerte können leicht online zu einem PC oder Laptop übertragen werden. Das Differenzmanometer ist ideal zur Verwendung in der Industrie, im Service und im Labor. Speziell für die Messung von nicht-korrosiven Medien ist das Gerät hervorragend geeignet. Der Überlastschutz ist gleich dem doppelten Messbereich. Die 9 am Display anzeigbaren Einheiten machen dieses Differenzmanometer universell für den Praktiker vor Ort einsetzbar und erspart ein mühsames Umrechnen der Messergebnisse (Umrechnungstabelle der Druckeinheiten). Wenn Sie die Messdaten vom Differenzmanometer zum Computer übertragen möchten, so benötigen Sie die optionale Software und das RS-232-Schnittstellenkabel. Die Software läuft in Verbindung mit den Windows®-Versionen `95, `98, `2000 und ME / XP (Kurzinfo: Druckmessgerät mit Schnittstelle). Das Prinzip der Absolut- und Differenzdruckmessung wird erläutert, wenn Sie dem nachstehenden Link folgen : Prinzip der Absolut- und Differenzdruckmessung. DIN ISO 9000 Kalibrierzertifikate der Druckmessgerätesowie entsprechendes Zubehör sind ebenfalls erhältlich. Software Die Software zur Datenübertragung und das Schnittstellenkabel können optional im Paket bestellt werden. Das Differenzmanometer wird mit dem RS-232-Kabel an den PC angeschlossen. Die Installation der Software wird von der CD aus ausgeführt. Die nachstehenden Bilder geben Ihnen einen optischen Eindruck über die Software. Das Differenzmanometer übermittelt online die jeweiligen Messwerte zum PC. Die am Differenzmanometer ermittelten Werten werden direkt auf der y-Achse aufgetragen. Die Differenzdruckwerte werden mit ""-"" bezeichnet in einem Feld unterhalb der Grafik dargestellt (sichtbar auf dem obersten linken Bild (im roten Kreis)). Die Messeinheiten können sowohl am Differenzmanometer, als auch in der Software auf die gewünschte Einheit umgestellt werden. Alle Messwerte werden in ein Datenfile geschrieben und können unter beliebigen Namen auf der Festplatte des Rechners abgespeichert werden. Viele Kunden übertragen die Werte auch in z.B. MS Excel zur weiteren Analyse. Technische Daten: Druckmessgerät Parameter PCE-P30 Max. Druck positiv/ negativ bzw. Überdruck/ Vakuum 60 psi PSI Bereich 0...±30 Auflösung 0,02 mbar Bereich 0...±2000 Auflösung 2 inH 2 0 Bereich 0...±830 Auflösung 0,5 inHg Bereich 0...±61 Auflösung 0,01 mmHg Bereich 0...±1500 Auflösung 1 kPa Bereich 0...±200 Auflösung 0,2 cmH 2 0 Bereich 0...±2100 Auflösung 2 Kg/cm2 Bereich 0...±2,1 Auflösung 0,002 Datenformat Baudrate: 2400 baud,1 stop bit, 8 data bits Genauigkeit ±0,3 % (voller Bereich, @ +25°C) Wiederholbarkeit ±0,2 % (max. ±0,5 % vom Endwert) Duration 0,3 ms Umgebungstemperatur max +50 °C Batterie 1 x 9 V - Blockbatterie PP3 Dimensionen 182 x 72 x 30 mm Gewicht 150 g Lieferumfang: 1 x Digitalmanometer PCE-P30-ICA inkl. ISO- Kalibrierzertifikat 1 x Tragetasche 1 x Batterie 1 x PVC-Schlauch (1 m) 1 x Bedienungsanweisung 1 x Schutzhülle 1 x ISO- Kalibrierzertifikat Hinweis!!! Eine Überbelastung zerstört den Sensor im Digitalmanometer PCE-P30243,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für P30
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.