Domain bilanz-lesen.de kaufen?
Wir ziehen mit dem Projekt
bilanz-lesen.de um.
Sind Sie am Kauf der Domain
bilanz-lesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanz-lesen.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **

Ähnliche Suchbegriffe für Salz
Top-Angebote
Produkte zum Begriff Salz:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
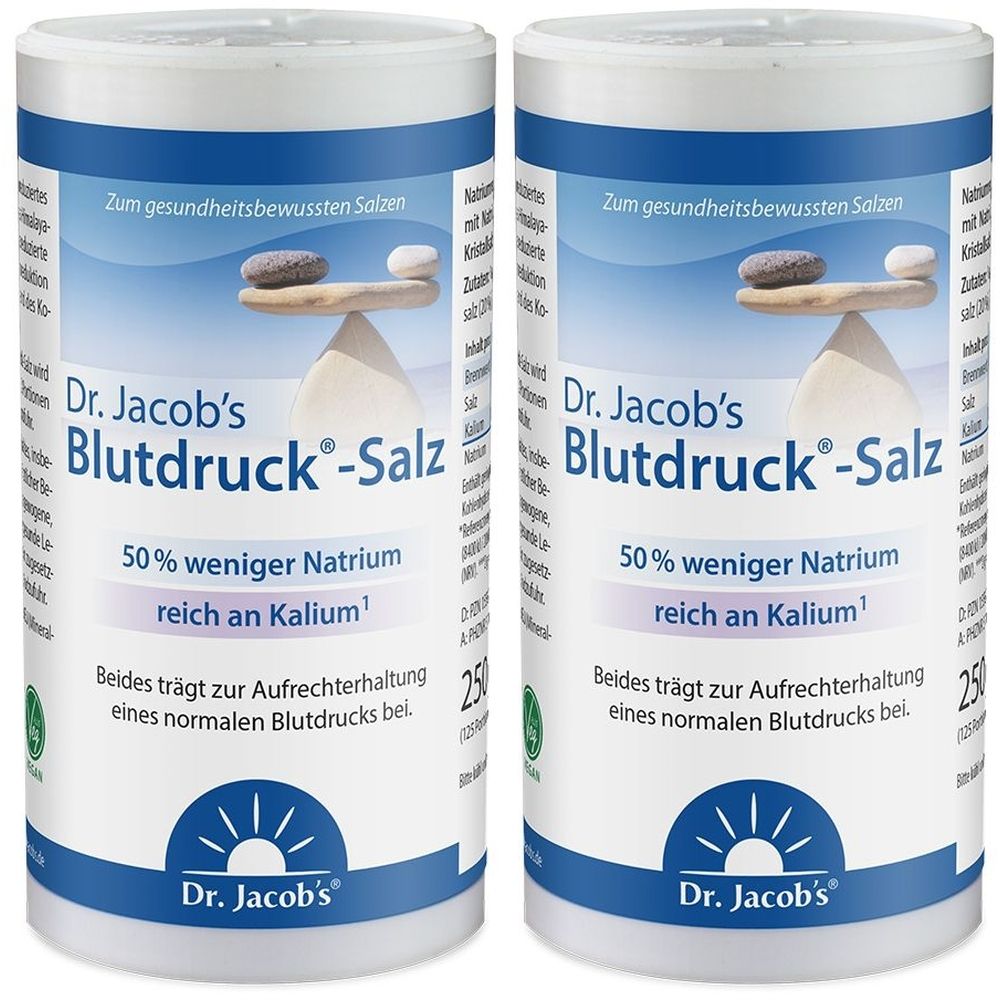
Blutdruck-Salz Dr.Jacob's 2x 2x250 g SalzNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x Dr. Jacob's Blutdruck-Salz 250 g Gesunder* Salzgenuss Mineralsalz mit reichlich Kalium Natriumreduziert: 50 % weniger Natrium als Speisesalz Für die Aufrechterhaltung eines normalen Blutdrucks* Gesunder*, leckerer Salzersatz bei einer kochsalz- und natriumarmen Ernährung Verwendung wie Speisesalz - voller Geschmack Apotheken-Marke seit 1997 mit Fertigung in Deutschland Enthält viel Kalium und weniger Natrium Dr. Jacob's Blutdruck-Salz ist natriumreduziert und enthält Kristallsalz, das vom Rande des Himalaya-Gebietes stammt. Es enthält zusätzlich den wichtigsten Mineralstoff in unseren Körperzellen und unserer Ernährung: Kalium. Die tägliche Zufuhrempfehlung der Deutschen Gesellschaft für Ernährung (DGE) für Kalium wurde 2017 verdoppelt und liegt mittlerweile bei 4 g. Das Food and Nutrition Board der USA empfiehlt sogar 4,7 g Kalium pro Tag. Doch das erreicht kaum jemand. Im Gegenteil: In Deutschland wird zu viel Natrium und zu wenig Kalium verzehrt. Unterstützt einen normalen Blutdruck* Ernährungswissenschaftler empfehlen - auch in Bezug auf unseren Blutdruck - eine kaliumreiche, natriumarme Ernährung. *Die Natriumreduktion und die Aufnahme von Kalium tragen zur Aufrechterhaltung eines normalen Blutdrucks bei. Mit Dr. Jacob's Blutdruck-Salz fällt es leicht die Zufuhr an Kalium zu steigern. Es kann wie Speisesalz verwendet werden und ist ideal für eine kochsalzreduzierte Ernährung geeignet. Tipps für eine kaliumreiche sowie natriumarme Ernährung Vermeiden Sie möglichst verarbeitete Lebensmittel. Fertignahrung, Brot, Wurst, salzige Würzen und Knabberzeug sind die Hauptquellen für Salz. Achten Sie beim Einkauf auf die in den Nährwerttabellen angegebenen Salz- bzw. Natriumgehalte. Essen Sie ausreichend frisches Obst und Gemüse, Nüsse und Kräuter. Diese Lebensmittel sind besonders kaliumreich. Salzen Sie nicht beim Kochen, sondern erst am Tisch. So benötigt Ihre Mahlzeit für den gleichen Geschmack deutlich weniger Salz. Am besten kochen und backen Sie selbst! Dann wissen Sie sicher, was Sie essen. Zutaten: Natriumcitrat, Kaliumchlorid, Kristallsalz (20 %), Magnesiumcarbonat. Hergestellt in Deutschland. Die verwendeten Rohstoffe stammen aus der EU (Mineralstoffe) und aus Pakistan (Kristallsalz). Nährwertangaben: Inhalt pro: 100 g 2 g (1 Portion) Brennwert 410 kJ / 98 kcal 8 kJ / 2 kcal (0,1 %1) Salz 49,3 g 1,0 g (16,4 %1) Kalium 15000 mg (750 %2) 300 mg (15 %2) Natrium 19700 mg 394 mg Enthält geringfügige Mengen von Fett, gesättigten Fettsäuren, Kohlenhydraten, Zucker und Eiweiß. Salz = Natrium x 2,5 1Referenzmenge für einen durchschnittlichen Erwachsenen (8400 kJ / 2000 kcal) 2Referenzmengen für die tägliche Zufuhr (NRV) Verzehrempfehlung: Dr. Jacob’s Blutdruck-Salz wird wie Speisesalz verwendet. Mit täglich 2 Portionen (2 x 2 g) erreichen Sie eine hohe Kaliumzufuhr. Um die Zufuhr von Natrium zu senken, empfehlen wir: Salzen Sie Ihre Mahlzeit erst beim Essen und nicht schon während des Kochens. Verwendungshinweis: Bei Störungen des Kaliumhaushaltes, insbesondere bei Niereninsuffizienz, erst nach ärztlicher Beratung verwenden. Achten Sie auf eine ausgewogene, abwechslungsreiche Ernährung und eine gesunde Lebensweise. Dieses Mineralsalz enthält kein zugesetztes Jod. Achten Sie auf eine ausreichende Jodzufuhr. Nettofüllmenge: 250 g (125 Portionen) Herstellerdaten: Dr. Jacob’s Medical GmbH Platter Straße 92 65232 Taunusstein10,49 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **

Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Top-Angebote
Produkte zum Begriff Salz:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für Salz
-
Blutdruck-Salz Dr.Jacob's 2x 2x250 g SalzNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x Dr. Jacob's Blutdruck-Salz 250 g Gesunder* Salzgenuss Mineralsalz mit reichlich Kalium Natriumreduziert: 50 % weniger Natrium als Speisesalz Für die Aufrechterhaltung eines normalen Blutdrucks* Gesunder*, leckerer Salzersatz bei einer kochsalz- und natriumarmen Ernährung Verwendung wie Speisesalz - voller Geschmack Apotheken-Marke seit 1997 mit Fertigung in Deutschland Enthält viel Kalium und weniger Natrium Dr. Jacob's Blutdruck-Salz ist natriumreduziert und enthält Kristallsalz, das vom Rande des Himalaya-Gebietes stammt. Es enthält zusätzlich den wichtigsten Mineralstoff in unseren Körperzellen und unserer Ernährung: Kalium. Die tägliche Zufuhrempfehlung der Deutschen Gesellschaft für Ernährung (DGE) für Kalium wurde 2017 verdoppelt und liegt mittlerweile bei 4 g. Das Food and Nutrition Board der USA empfiehlt sogar 4,7 g Kalium pro Tag. Doch das erreicht kaum jemand. Im Gegenteil: In Deutschland wird zu viel Natrium und zu wenig Kalium verzehrt. Unterstützt einen normalen Blutdruck* Ernährungswissenschaftler empfehlen - auch in Bezug auf unseren Blutdruck - eine kaliumreiche, natriumarme Ernährung. *Die Natriumreduktion und die Aufnahme von Kalium tragen zur Aufrechterhaltung eines normalen Blutdrucks bei. Mit Dr. Jacob's Blutdruck-Salz fällt es leicht die Zufuhr an Kalium zu steigern. Es kann wie Speisesalz verwendet werden und ist ideal für eine kochsalzreduzierte Ernährung geeignet. Tipps für eine kaliumreiche sowie natriumarme Ernährung Vermeiden Sie möglichst verarbeitete Lebensmittel. Fertignahrung, Brot, Wurst, salzige Würzen und Knabberzeug sind die Hauptquellen für Salz. Achten Sie beim Einkauf auf die in den Nährwerttabellen angegebenen Salz- bzw. Natriumgehalte. Essen Sie ausreichend frisches Obst und Gemüse, Nüsse und Kräuter. Diese Lebensmittel sind besonders kaliumreich. Salzen Sie nicht beim Kochen, sondern erst am Tisch. So benötigt Ihre Mahlzeit für den gleichen Geschmack deutlich weniger Salz. Am besten kochen und backen Sie selbst! Dann wissen Sie sicher, was Sie essen. Zutaten: Natriumcitrat, Kaliumchlorid, Kristallsalz (20 %), Magnesiumcarbonat. Hergestellt in Deutschland. Die verwendeten Rohstoffe stammen aus der EU (Mineralstoffe) und aus Pakistan (Kristallsalz). Nährwertangaben: Inhalt pro: 100 g 2 g (1 Portion) Brennwert 410 kJ / 98 kcal 8 kJ / 2 kcal (0,1 %1) Salz 49,3 g 1,0 g (16,4 %1) Kalium 15000 mg (750 %2) 300 mg (15 %2) Natrium 19700 mg 394 mg Enthält geringfügige Mengen von Fett, gesättigten Fettsäuren, Kohlenhydraten, Zucker und Eiweiß. Salz = Natrium x 2,5 1Referenzmenge für einen durchschnittlichen Erwachsenen (8400 kJ / 2000 kcal) 2Referenzmengen für die tägliche Zufuhr (NRV) Verzehrempfehlung: Dr. Jacob’s Blutdruck-Salz wird wie Speisesalz verwendet. Mit täglich 2 Portionen (2 x 2 g) erreichen Sie eine hohe Kaliumzufuhr. Um die Zufuhr von Natrium zu senken, empfehlen wir: Salzen Sie Ihre Mahlzeit erst beim Essen und nicht schon während des Kochens. Verwendungshinweis: Bei Störungen des Kaliumhaushaltes, insbesondere bei Niereninsuffizienz, erst nach ärztlicher Beratung verwenden. Achten Sie auf eine ausgewogene, abwechslungsreiche Ernährung und eine gesunde Lebensweise. Dieses Mineralsalz enthält kein zugesetztes Jod. Achten Sie auf eine ausreichende Jodzufuhr. Nettofüllmenge: 250 g (125 Portionen) Herstellerdaten: Dr. Jacob’s Medical GmbH Platter Straße 92 65232 Taunusstein10,49 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.