Domain bilanz-lesen.de kaufen?
Wir ziehen mit dem Projekt
bilanz-lesen.de um.
Sind Sie am Kauf der Domain
bilanz-lesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanz-lesen.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **

Ähnliche Suchbegriffe für Stativ
Top-Angebote
Produkte zum Begriff Stativ:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
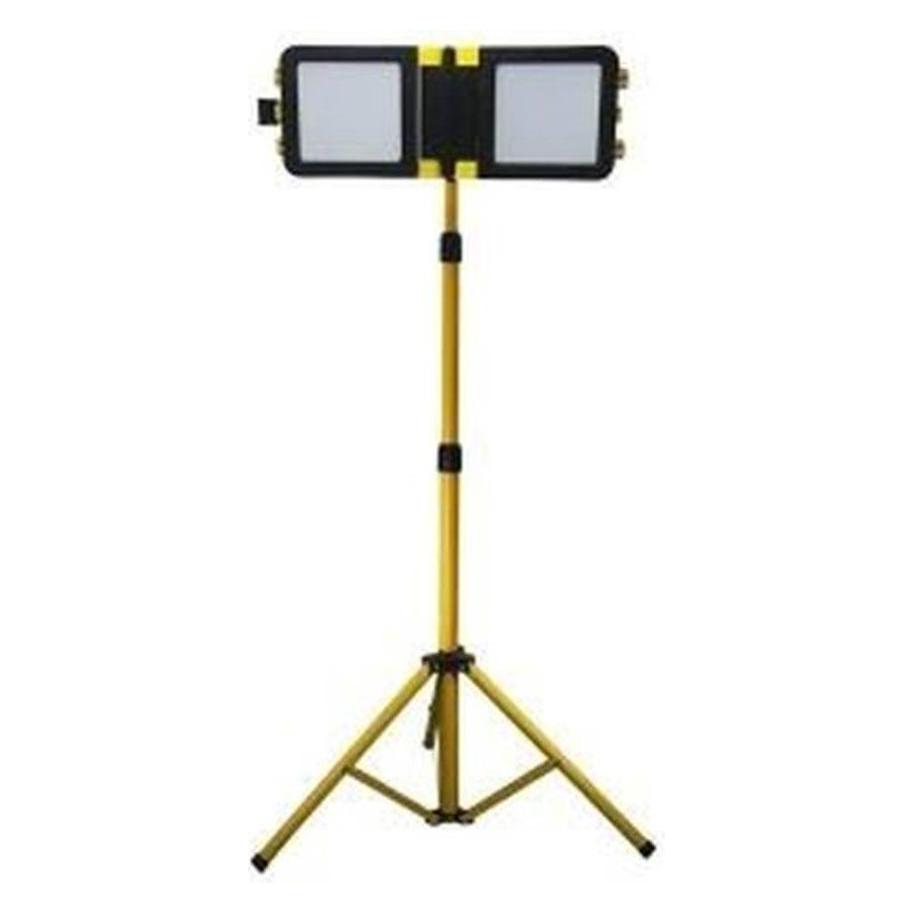
BFS KIES Stativ (Metall), Stativ, SchwarzStativ für Scangrip TRIPOD 2M Lampen: Stativ für direkte Scheinwerferbaugruppe NOVA, VEGA LITE, FLUT LITE und AREA LITE ohne Halterung. Aus schwarz lackiertem Aluminium, die maximale Belastung des Stativs beträgt 5 kg. Es ist sowohl für den Innen- als auch für den Ausseneinsatz bestimmt. Das Stativ hat die Möglichkeit, die Höhe im Bereich von 0,9 bis 2 Metern einzustellen, was es ermöglicht, die Lampe schnell auf die gewünschte Höhe einzustellen. Dank seiner soliden Konstruktion bleibt das Stativ SCANGRIP TRIPOD 2M stabil, auch im ausgefahrenen Zustand bis zur maximalen Höhe, um die Sicherheit zu erhöhen. Zur Sicherheit kann das Lampenkabel mit den darauf befindlichen Klemmen an jedem Bein des Stativs befestigt werden. Es verfügt über ein zuverlässiges 360° Blockierungssystem und eine Überlagerung mit tiefem 10 mm Stahlgewinde. Technische Parameter: - Höhenverstellung im Bereich: 0,9 - 2,00 m - Durchmesser der aufgeklappten Basis: 1,06 m - Stativ zusammengeklappte Länge: 0,78 m - Tragfähigkeit des Stativs: 5 kg - Stativgewicht: 2,1 kg - Verpackung: Karton - Grösse des Pakets: 780 x 62 x 70.71,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kodak Smartphone Stativ (Kunststoff), Stativ, MehrfarbigEin robustes Stativ, das sich in ein kompaktes Stativ verwandelt, mit festem Griff. Es ermöglicht sowohl horizontale als auch vertikale Aufnahmen für grenzenlose Kreativität. Funktioniert auch mit kleinen Kameras. Beinhaltet eine Fernbedienung sowie einen Bluetooth-Shutter für die Fernbedienung der Kamera.29,00 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter



-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **

Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Top-Angebote
Produkte zum Begriff Stativ:
-
Avizar Stativ Smartphone & Kamera Stativ (Metall), Stativ, SchwarzDas 360° drehbare Stativ von Avizar ist eine vielseitige Lösung für Fotografie, Video und Streaming. Mit einer maximalen Höhe von 160 cm und drei verstellbaren Sektionen bietet es Stabilität und Flexibilität für verschiedene Aufnahmesituationen. Der um 360° drehbare Kopf ermöglicht eine präzise Anpassung des Bildausschnitts, egal ob im Hoch- oder Querformat. Hergestellt aus einer robusten Metalllegierung, ist dieses Stativ sowohl für Content Creators als auch für Hobby- und Profifotografen geeignet. Die universelle 1/4" Schraube sorgt dafür, dass es mit einer Vielzahl von Kameras, Smartphones und Zubehör kompatibel ist. Mit seiner leichten Bauweise ist es zudem einfach zu transportieren, was es zu einem idealen Begleiter für unterwegs macht. - Maximale Höhe von 160 cm für vielseitige Anwendungen - 360° drehbarer Kopf für präzise Bildausschnitte - Robuste Metalllegierung für hohe Stabilität - Universalschraube 1/4" für verschiedene Geräte.65,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für Stativ
-
BFS KIES Stativ (Metall), Stativ, SchwarzStativ für Scangrip TRIPOD 2M Lampen: Stativ für direkte Scheinwerferbaugruppe NOVA, VEGA LITE, FLUT LITE und AREA LITE ohne Halterung. Aus schwarz lackiertem Aluminium, die maximale Belastung des Stativs beträgt 5 kg. Es ist sowohl für den Innen- als auch für den Ausseneinsatz bestimmt. Das Stativ hat die Möglichkeit, die Höhe im Bereich von 0,9 bis 2 Metern einzustellen, was es ermöglicht, die Lampe schnell auf die gewünschte Höhe einzustellen. Dank seiner soliden Konstruktion bleibt das Stativ SCANGRIP TRIPOD 2M stabil, auch im ausgefahrenen Zustand bis zur maximalen Höhe, um die Sicherheit zu erhöhen. Zur Sicherheit kann das Lampenkabel mit den darauf befindlichen Klemmen an jedem Bein des Stativs befestigt werden. Es verfügt über ein zuverlässiges 360° Blockierungssystem und eine Überlagerung mit tiefem 10 mm Stahlgewinde. Technische Parameter: - Höhenverstellung im Bereich: 0,9 - 2,00 m - Durchmesser der aufgeklappten Basis: 1,06 m - Stativ zusammengeklappte Länge: 0,78 m - Tragfähigkeit des Stativs: 5 kg - Stativgewicht: 2,1 kg - Verpackung: Karton - Grösse des Pakets: 780 x 62 x 70.71,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kodak Smartphone Stativ (Kunststoff), Stativ, MehrfarbigEin robustes Stativ, das sich in ein kompaktes Stativ verwandelt, mit festem Griff. Es ermöglicht sowohl horizontale als auch vertikale Aufnahmen für grenzenlose Kreativität. Funktioniert auch mit kleinen Kameras. Beinhaltet eine Fernbedienung sowie einen Bluetooth-Shutter für die Fernbedienung der Kamera.29,00 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Einhell 2270116 Stativ Tripod 85 - 170 cm Teleskop-Stativ (Metall), Stativ, SchwarzDas Original Einhell Stativ 85 - 170 cm ist das perfekte Zubehör für deine Baustelle. Alle Lampen oder Geräte, die mit einem 5/8 Gewinde ausgestattet sind, können auf dem Stativ angebracht werden, wie zum Beispiel die Einhell Akku-Lampe TP-CL 18/3000 Li. Mit Hilfe des mitgelieferten 1/4 Gewinde-Adapters kann auch anderes Equipment, wie der Einhell Kreuzlinienlaser TC-LL 2 und TE-LL 360, am Stativ befestigt werden. Die Teleskopstange des Stativs kann von einer Arbeitshöhe von 85 cm bis zu einer Höhe von 170 cm ausgezogen werden. Dank einer Transporthöhe von 70 cm kann das Stativ platzsparend verstaut und transportiert werden. Mit Hilfe der integrierten Schnellklemmverschraubung werden die Standfüsse und die Teleskopstange schnell und einfach herausgezogen und fixiert. Die hochwertigen Kunststoffkappen mit gerippter Auflagefläche an den Füssen des Stativs ermöglichen einen stabilen und rutschfesten Stand.60,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cullmann Alpha Stativ 2800 (Metall), Stativ, GrauDas Universalstativ Alpha 2800 überzeugt durch eloxiertes Aluminiumrohr für Stativbeine und Kurbelsäule, durch eine zuverlässige Stativbeinklemmung und durch einen kompakten 3-Weg-Panoramakopf mit Schnellkupplungssystem. Für den sicheren Transport des Alpha 2800 gehört ein gepolstertes Stativetui zum Lieferumfang.29,39 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.