Domain bilanz-lesen.de kaufen?
Wir ziehen mit dem Projekt
bilanz-lesen.de um.
Sind Sie am Kauf der Domain
bilanz-lesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanz-lesen.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **


Ähnliche Suchbegriffe für Tat
Top-Angebote
Produkte zum Begriff Tat:
-
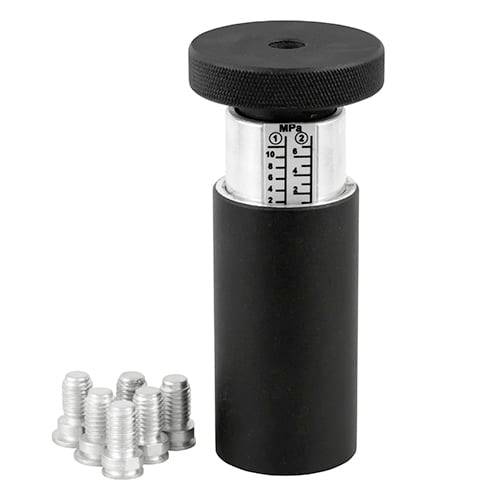
PCE Instruments PCE-TAT 10 AdhäsionstesterZughaftungstester / Adhäsionstester Die einfache Ausführung und eine absolut unkomplizierte Bedienung ermöglichen es, den Adhäsionstester als ein Messgerät für den Praktiker für tägliche Haftungstest zu verwenden. Unter Verwendung von Klebstoff mit schneller Aushärtung, ist es für den Benutzer möglich alle Tests in kürzester Zeit auszuführen. Der "Pull-off-Typ" Adhäsionstester dient zur Messung der Haftung von Farben und anderen Beschichtungen auf Untergründen und zwischen den Schichten oder kohäsiven Materialien. Der Zughaftungstester PCE-TAT 10 ist gemäß EN13144 und ISO 4624 gefertigt. Die Prüfung der mechanischen Zughaftung wird mit dem Adhäsionstester in der folgenden Weise durchgeführt: Auf der Testoberfläche wird ein Dolly (Testabzugskörper) aufgeklebt und nach Aushärtung mit dem Federsystem der Vorrichtung abgezogenen. Die Kraft, die zum Abziehen der aufgeklebten Dollies angewendet wird, wird mit der Anzeige auf der Skala des Gerätes als numerischer Wert dargestellt. Dieser Wert ist der Wert der Adhäsion.1295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
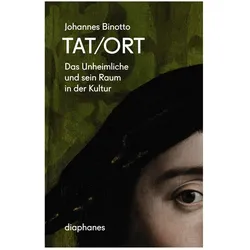
Tat/ort, Fachbücher von Johannes BinottoEin vertrautes Zimmer, das einem plötzlich fremd erscheint; Fenster, durch die man nur sich selbst blicken sieht und ausweglose Korridore, an deren Ende man unversehens wieder am Anfang steht: So ist das Unheimliche beschaffen. Ausgehend von den Topologien bei Sigmund Freud und Jacques Lacan wird das Unheimliche als ein spezifisch räumliches Phänomen untersucht, als beängstigend eigenmächtiger Ort, der selber tätlich wird: ein Tat/Ort. Dabei sind es die Kunstwerke, welche diese Tat/Orte des Unheimlichen immer schon erbaut und kartographiert haben. In der Kultur und deren Medien schafft sich das Unheimliche Raum, von den untoten Ruinen in Giovanni Battista Piranesis Kupferstichen über die labyrinthischen Architexturen Edgar Allan Poes und die sumpfigen Schrift-Landschaften H. P. Lovecrafts bis zu den obskuren Kino-Kammern von Fritz Lang und Dario Argento.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sammlung fachlicher Artikel von Kang Chuen Tat - Informell, Taschenbuch von Chuen Tat Kang, Verlag Unser WissenSammlung Fachlicher Artikel Von Kang Chuen Tat - Informell, Taschenbuch Von Chuen Tat Kang, Verlag Unser Wissen, Seitenanzahl: 9666,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Gute Tat oder böse Tat?
Ob eine Tat als gut oder böse angesehen wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel den Absichten und den Auswirkungen der Tat. Es gibt jedoch auch moralische und ethische Standards, die allgemein als gut oder böse betrachtet werden. Letztendlich ist die Bewertung einer Tat jedoch subjektiv und kann von Person zu Person unterschiedlich sein. **
-
Was tat ein Inder in der Tat, dass ein Inder eine Inderin tat?
Es ist schwierig, die Frage zu verstehen, da sie nicht klar formuliert ist. Es scheint, als ob ein Inder etwas getan hat, das eine Inderin beeinflusst hat. Ohne weitere Informationen ist es jedoch nicht möglich, eine genaue Antwort zu geben. **

Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
Top-Angebote
Produkte zum Begriff Tat:
-
PCE TAT 10 - Kraftmessgerät PCE-TAT 10Haftfestigkeitsmesser PCE-TAT 10 Zughaftungstester / Adhäsionstester Brechkraft: 200 kg Durchmesser der Dollies: 15,1 mm (? 1) und 19,5 (? 2) Spezifische Reißkraft, MPa: Dolly ?1 bis zu 10 MPa (100) Produktvorteile: Die einfache Ausführung und eine absolut unkomplizierte Bedienung ermöglichen es, den Adhäsionstester als ein Messgerät für den Praktiker für tägliche Haftungstest zu verwenden. Unter Verwendung von Klebstoff mit schneller Aushärtung, ist es für den Benutzer möglich alle Tests in kürzester Zeit auszuführen. Der ,,Pull-off-Typ ́ ́ Adhäsionstester dient zur Messung der Haftung von Farben und anderen Beschichtungen auf Untergründen und zwischen den Schichten oder kohäsiven Materialien. Der Zughaftungstester PCE-TAT 10 ist gemäß EN13144 und ISO 4624 gefertigt. Die Prüfung der mechanischen Zughaftung wird mit dem Adhäsionstester in der folgenden Weise durchgeführt: Auf der Testoberfläche wird ein Dolly (Testabzugskörper) aufgeklebt und nach Aushärtung mit dem Federsystem der Vorrichtung abgezogenen. Die Kraft, die zum Abziehen der aufgeklebten Dollies angewendet wird, wird mit der Anzeige auf der Skala des Gerätes als numerischer Wert dargestellt. Dieser Wert ist der Wert der Adhäsion. Technische Daten: Brechkraft 200 kg Durchmesser der Dollies 15,1 mm (? 1) und 19,5 (? 2) Spezifische Reißkraft Dolly ?1 bis zu 10 MPa (100) Dolly ?2 bis zu 6 MPa (60) Maßstab MPa 1 (? 1) und 2 (? 2) Gewicht Adhäsionstester nicht mehr 1 kg Abmessungen Adhäsion Tester 150 × 70 mm Abmessungen Verpackung L180 x W150 x H100 mm Lieferumfang: 1 x Kraftmessgerät PCE-TAT 10 3 x Dollies: ? 1 3 x Dollies: ? 2 1 x Ballerina (Schneidgerät) 1 x Zweikomponenten-Epoxid-Klebstoff 1 x Maulschlüssel 1 x Holzkiste 1 x Bedienungsanleitung1278,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments PCE-TAT 10 AdhäsionstesterZughaftungstester / Adhäsionstester Die einfache Ausführung und eine absolut unkomplizierte Bedienung ermöglichen es, den Adhäsionstester als ein Messgerät für den Praktiker für tägliche Haftungstest zu verwenden. Unter Verwendung von Klebstoff mit schneller Aushärtung, ist es für den Benutzer möglich alle Tests in kürzester Zeit auszuführen. Der "Pull-off-Typ" Adhäsionstester dient zur Messung der Haftung von Farben und anderen Beschichtungen auf Untergründen und zwischen den Schichten oder kohäsiven Materialien. Der Zughaftungstester PCE-TAT 10 ist gemäß EN13144 und ISO 4624 gefertigt. Die Prüfung der mechanischen Zughaftung wird mit dem Adhäsionstester in der folgenden Weise durchgeführt: Auf der Testoberfläche wird ein Dolly (Testabzugskörper) aufgeklebt und nach Aushärtung mit dem Federsystem der Vorrichtung abgezogenen. Die Kraft, die zum Abziehen der aufgeklebten Dollies angewendet wird, wird mit der Anzeige auf der Skala des Gerätes als numerischer Wert dargestellt. Dieser Wert ist der Wert der Adhäsion.1295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für Tat
-
Tat/ort, Fachbücher von Johannes BinottoEin vertrautes Zimmer, das einem plötzlich fremd erscheint; Fenster, durch die man nur sich selbst blicken sieht und ausweglose Korridore, an deren Ende man unversehens wieder am Anfang steht: So ist das Unheimliche beschaffen. Ausgehend von den Topologien bei Sigmund Freud und Jacques Lacan wird das Unheimliche als ein spezifisch räumliches Phänomen untersucht, als beängstigend eigenmächtiger Ort, der selber tätlich wird: ein Tat/Ort. Dabei sind es die Kunstwerke, welche diese Tat/Orte des Unheimlichen immer schon erbaut und kartographiert haben. In der Kultur und deren Medien schafft sich das Unheimliche Raum, von den untoten Ruinen in Giovanni Battista Piranesis Kupferstichen über die labyrinthischen Architexturen Edgar Allan Poes und die sumpfigen Schrift-Landschaften H. P. Lovecrafts bis zu den obskuren Kino-Kammern von Fritz Lang und Dario Argento.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sammlung fachlicher Artikel von Kang Chuen Tat - Informell, Taschenbuch von Chuen Tat Kang, Verlag Unser WissenSammlung Fachlicher Artikel Von Kang Chuen Tat - Informell, Taschenbuch Von Chuen Tat Kang, Verlag Unser Wissen, Seitenanzahl: 9666,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gute Tat oder böse Tat?
Ob eine Tat als gut oder böse angesehen wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel den Absichten und den Auswirkungen der Tat. Es gibt jedoch auch moralische und ethische Standards, die allgemein als gut oder böse betrachtet werden. Letztendlich ist die Bewertung einer Tat jedoch subjektiv und kann von Person zu Person unterschiedlich sein. **
-
Was tat ein Inder in der Tat, dass ein Inder eine Inderin tat?
Es ist schwierig, die Frage zu verstehen, da sie nicht klar formuliert ist. Es scheint, als ob ein Inder etwas getan hat, das eine Inderin beeinflusst hat. Ohne weitere Informationen ist es jedoch nicht möglich, eine genaue Antwort zu geben. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.