Domain bilanz-lesen.de kaufen?
Wir ziehen mit dem Projekt
bilanz-lesen.de um.
Sind Sie am Kauf der Domain
bilanz-lesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanz-lesen.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **


Ähnliche Suchbegriffe für Frei
Top-Angebote
Produkte zum Begriff Frei:
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mario Frei, Fachbücher von Mario FreiWas heisst "gutes Erklären" im Musikunterricht? Welche Merkmale sind für die Qualität von Erklärungen von Belang? Wie beurteilen Schüler, Studierende und Lehrende die Bedeutsamkeit dieser Merkmale? Die vorliegende Studie geht diesen Fragen in Theorie und Empirie nach. Dazu werden generische Merkmale unterrichtlichen Erklärens analysiert, fachspezifisch konzeptualisiert und mit Hilfe eines videobasierten Online-Fragebogens empirisch überprüft. Unterschiede in den Urteilen von Lehrenden und Lernenden deuten auf perspektivenspezifische Validität unterrichtlichen Erklärens im Fach Musik hin. Für die Dissertationsschrift erhielt Mario Frei 2023 den Kulturpreis Bayern der Bayernwerk AG, der in Kooperation mit dem Bayerischen Staatsministerium für Wissenschaft und Kunst verliehen wird.37,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB PS4/30/16N-DDA202T Phasenschiene 4Ph., 30 Pins, 16mm2, f.DDA202 Phasenfolge L1-N-frei-frei-L2-N-frei-frei-L3-N-frei- frei-L1-... 2CDL040202R1630ABB Phasenschienen ermöglichen die sichere und wirtschaftliche Querverdrahtung von Sicherungsautomaten, Fehlerstrom-Schutzeinrichtungen und weiteren modularen Installationsgeräten. Für eine korrekte Phasenschienenauswahl muss Folgendes beachtet werden: Klemmentyp (Doppelklemme oder Käfigklemme), Polzahl der Geräte (1, 2, 3, 4, 1+N oder 3+N), Gerätetyp (Sicherungsautomaten, Fehlerstrom-Schutzeinrichtungen oder modulare Installationsgeräte), Kombinationen der verschiedenen Gerätetypen, Verwendung von Sicherungsautomaten mit rechts und unten angebauten Hilfsschaltern, Phasenschienen-Anschlussquerschnitt (Strombelastbarkeit), Anzahl der Module (Auswahl aus Standard-Phasenschienen oder kürzbaren Phasenschienen)95,42 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter




-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **

Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Top-Angebote
Produkte zum Begriff Frei:
-
Umstellung der Leasingbilanzierung von IAS 17 auf IFRS 16. Auswirkungen auf Bilanz, Gewinn und Verlust, Cash Flow und wesentliche Kennzahlen,Umstellung Der Leasingbilanzierung Von Ias 17 Auf Ifrs 16. Auswirkungen Auf Bilanz, Gewinn Und Verlust, Cash Flow Und Wesentliche Kennzahlen, Taschenbuch Von Florian Scholz, Grin, 978-3-346-77890-1, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahresabschluss, Kostenrechnung und Finanzierung im Krankenhaus, Taschenbuch von Gerald Schmola, Springer Fachmedien Wiesbaden GmbH, 978-3-658-20280-4Jahresabschluss, Kostenrechnung Und Finanzierung Im Krankenhaus, Taschenbuch Von Gerald Schmola, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-20280-4, Seitenanzahl: 17054,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für Frei
-
Mario Frei, Fachbücher von Mario FreiWas heisst "gutes Erklären" im Musikunterricht? Welche Merkmale sind für die Qualität von Erklärungen von Belang? Wie beurteilen Schüler, Studierende und Lehrende die Bedeutsamkeit dieser Merkmale? Die vorliegende Studie geht diesen Fragen in Theorie und Empirie nach. Dazu werden generische Merkmale unterrichtlichen Erklärens analysiert, fachspezifisch konzeptualisiert und mit Hilfe eines videobasierten Online-Fragebogens empirisch überprüft. Unterschiede in den Urteilen von Lehrenden und Lernenden deuten auf perspektivenspezifische Validität unterrichtlichen Erklärens im Fach Musik hin. Für die Dissertationsschrift erhielt Mario Frei 2023 den Kulturpreis Bayern der Bayernwerk AG, der in Kooperation mit dem Bayerischen Staatsministerium für Wissenschaft und Kunst verliehen wird.37,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB PS4/30/16N-DDA202T Phasenschiene 4Ph., 30 Pins, 16mm2, f.DDA202 Phasenfolge L1-N-frei-frei-L2-N-frei-frei-L3-N-frei- frei-L1-... 2CDL040202R1630ABB Phasenschienen ermöglichen die sichere und wirtschaftliche Querverdrahtung von Sicherungsautomaten, Fehlerstrom-Schutzeinrichtungen und weiteren modularen Installationsgeräten. Für eine korrekte Phasenschienenauswahl muss Folgendes beachtet werden: Klemmentyp (Doppelklemme oder Käfigklemme), Polzahl der Geräte (1, 2, 3, 4, 1+N oder 3+N), Gerätetyp (Sicherungsautomaten, Fehlerstrom-Schutzeinrichtungen oder modulare Installationsgeräte), Kombinationen der verschiedenen Gerätetypen, Verwendung von Sicherungsautomaten mit rechts und unten angebauten Hilfsschaltern, Phasenschienen-Anschlussquerschnitt (Strombelastbarkeit), Anzahl der Module (Auswahl aus Standard-Phasenschienen oder kürzbaren Phasenschienen)95,42 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
#tibits, Ratgeber von Reto Frei, Daniel FreiDas Familienunternehmen "tibits" hat sich mit seinen Restaurants in der Schweiz und in London als Inbegriff für gesunden Genuss und unkomplizierten, lässigen Lifestyle etabliert. Aus naturbelassenen Zutaten werden hier originelle, genussvolle vegetarische und vegane Speisen zubereitet. Dieses Buch präsentiert über 60 neue Gerichte aus der "tibits"-Kreativküche, die sich einfach zuhause nachkochen lassen. Lieblingsrezepte der Gäste sind das Quinoa-Müesli mit Cranberrys, Orangen-Ingwer-Tempeh, Golden Kurkuma Latte oder Schokoladen-Randen-Kuchen. Für alle, die ihr Essen gerne inszenieren und im Netz teilen, kommen erstmals Tipps und Tricks rund um Food-Styling und Fotografie hinzu. Wie gelingen schöne Food-Fotos mit dem Smartphone? Welche Tricks gibt es beim Anrichten und Stylen? Mit vielen Beispielen und den Profi-Tipps von Fotografin Juliette Chrétien und Foodstylistin Mira Gisler inspiriert.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
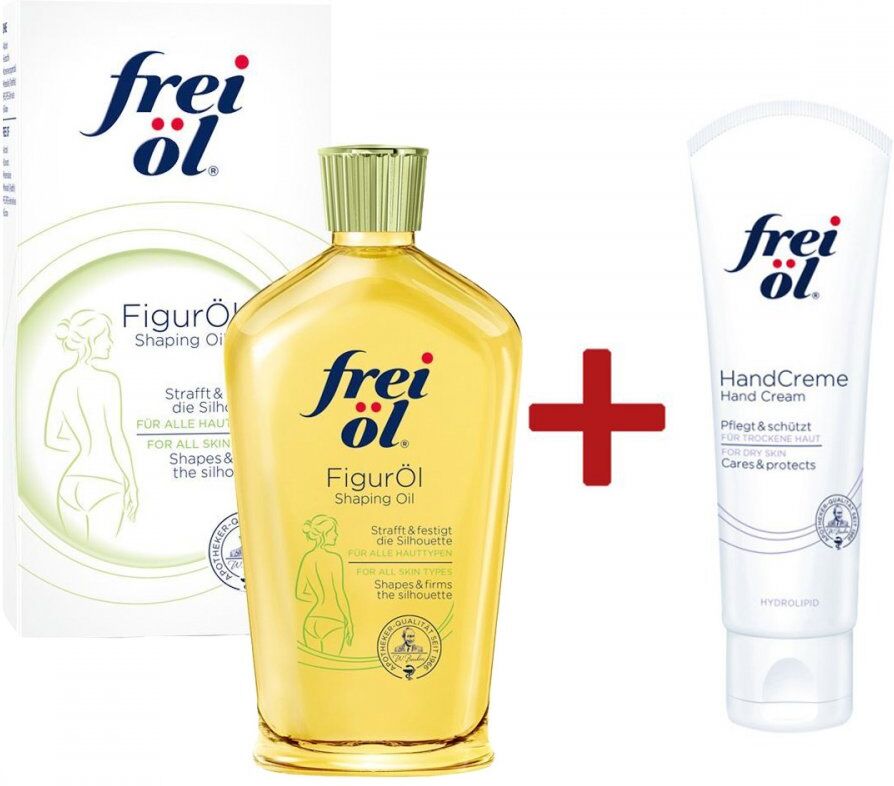
Frei öl Figuröl + Frei öl Hydrolipid HandcremeAnwendungsgebiet von Frei öl Figuröl + Frei öl Hydrolipid HandcremeSet besteht aus 1x Frei öl Figuröl (125 ml) + 1x Frei öl Hydrolipid Handcreme (50 ml). Frei öl Figuröl glättet und strafft mit dem Extrakt der weißen Lupine, der Anti-Cellulite-Effekt mit Mohnsamen-Extrakt aktiviert den Fettabbau. Es pflegt und verleiht ein samtig-zartes Hautgefühl mit Sheaöl und Haferöl - Frei öl Figuröl ein idealer Begleiter während der Rückbildung nach der Schwangerschaft. Frei öl Hydrolipid Handcreme (Packungsgröße: 50 ml) regeneriert beanspruchte, trockene Haut und spendet 24 Stunden Feuchtigkeit. Die Spezialisten der frei öl® HYDROLIPID-Serie unterstützen die natürlichen Hautfunktionen und bieten Pflege und Entspannung. Mit kostbaren Ölen verwöhnen sie trockene Haut. Die frei öl® HYDROLIPID HandCreme - für zarte Hände. Die regenerierende HYDROLIPID HandCreme pflegt, schützt intensiv und zieht schnell ein. Sie unterstützt die Hautregeneration, glättet und hilft der Haut Feuchtigkeit zu bewahren. Selbst stark beanspruchte Haut wird fühlbar zarter und geschmeidiger.Wirkungsweise von Frei öl Figuröl + Frei öl Hydrolipid HandcremeFrei öl Figuröl strafft, glättet, mindert Cellulite und festigt Problemzonen wie Bauch, Beine, Po und Oberarme. Gleichzeitig pflegt Frei öl Figuröl die Haut mit wertvollen Omega-Fettsäuren aus pflanzlichen Ölen. Für frisch gebackene Mütter ist es zudem ein idealer Begleiter nach der Schwangerschaft.Die Inhaltsstoffe in Frei öl Hydrolipid Handcreme (Packungsgröße: 50 ml) pflegen und schützen langanhaltend. Strapazierte Hände werden dadurch regeneriert. Frei öl Hydrolipid Handcreme (Packungsgröße: 50 ml) zieht schnell ein, fettet nicht und verleiht ein glattes und geschmeidiges Hautgefühl.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Frei öl Figuröl: Helianthus Annuus Seed Oil Ethylhexyl Stearate Cetearyl Ethylhexanoate Isopropyl20,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.