Domain bilanz-lesen.de kaufen?
Wir ziehen mit dem Projekt
bilanz-lesen.de um.
Sind Sie am Kauf der Domain
bilanz-lesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanz-lesen.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **

Ähnliche Suchbegriffe für Bestand
Top-Angebote
Produkte zum Begriff Bestand:
-
Jahresabschluss, Kostenrechnung und Finanzierung im Krankenhaus, Taschenbuch von Gerald Schmola, Springer Fachmedien Wiesbaden GmbH, 978-3-658-20280-4Jahresabschluss, Kostenrechnung Und Finanzierung Im Krankenhaus, Taschenbuch Von Gerald Schmola, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-20280-4, Seitenanzahl: 17054,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
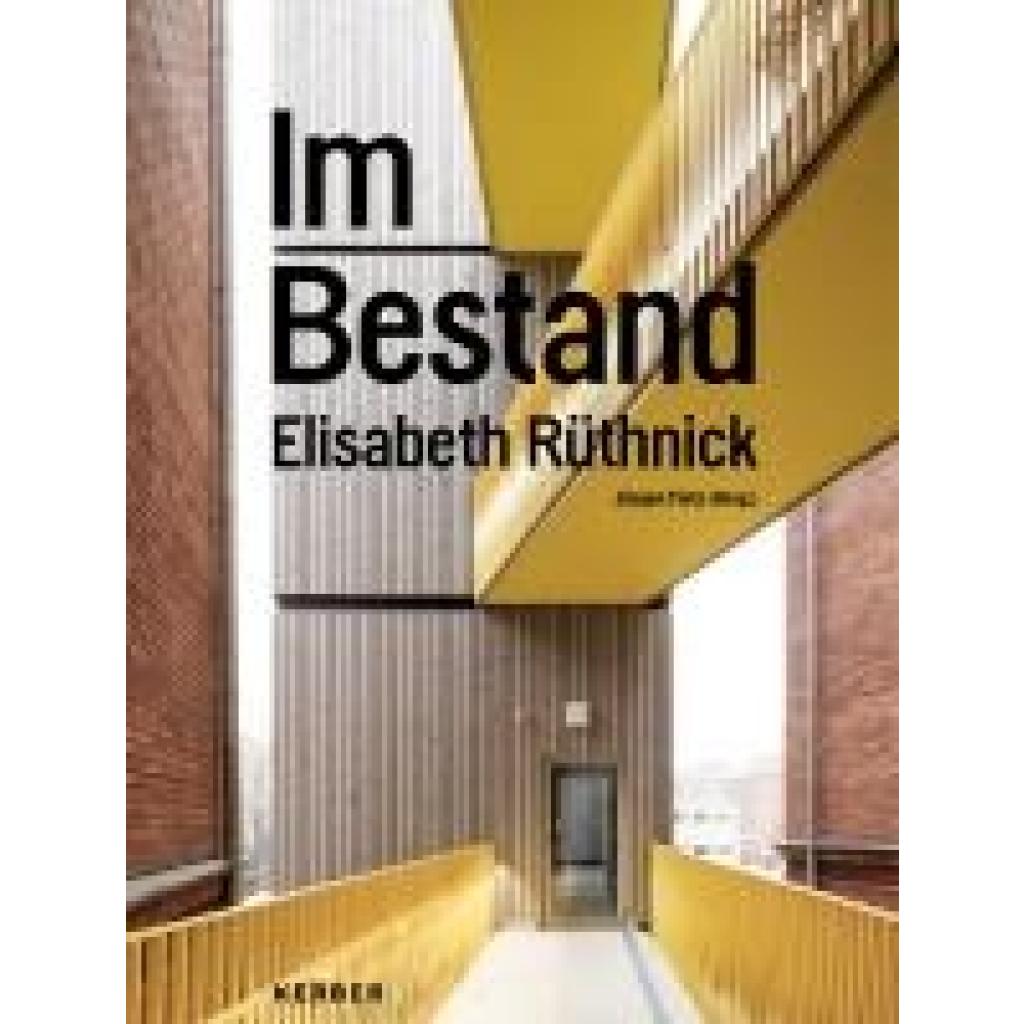
Im BestandIm Bestand , Elisabeth Rüthnick , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250401, Redaktion: Tietz, Jürgen, Seitenzahl/Blattzahl: 200, Keyword: Architektin; Architektinnen; Architektur Berlin; Architektur in Deutschland; Architekturbüro Berlin; Bauen im Bestand; Deutsche Architektin; Frauen in der Architektur; Moderne Architektur; Nachhaltige Architektur; Nachhaltiges Bauen; Rüthnick; Rüthnick Architekten, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus~Architektur / Sakrale Architekur, Fachkategorie: Architektur: berufliche Praxis~Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude~Architektur: Kirchen, Sakralbauten, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 240, Höhe: 25, Gewicht: 1474, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Baukultur mit Bestand, Fachbücher von Stefan KurathDas Fachbuch 'Baukultur mit Bestand' von Stefan Kurath bietet eine kritische Analyse der aktuellen Herausforderungen in der Architektur und Stadtplanung. Der Autor beleuchtet, warum die Verbindung zwischen Planung, Baupraxis und gesellschaftlichen Bedürfnissen oft unzureichend ist und welche Massnahmen erforderlich sind, um nachhaltige Entwicklungen in der gebauten Umwelt zu fördern. Mit praxisnahen Beispielen und einer klaren Argumentation zeigt Kurath auf, wie bestehende Strukturen und Prozesse optimiert werden können, um eine effektive Umsetzung von Planungsideen zu gewährleisten. Das Buch regt dazu an, die Schnittstellen zwischen theoretischer Planung und praktischer Umsetzung neu zu denken und bietet wertvolle Impulse für Architektinnen und Architekten, Stadtplaner sowie Entscheidungstragende in der Bauwirtschaft. Es richtet sich an Fachleute, die an einer kritischen Reflexion und Weiterentwicklung der gebauten Umwelt interessiert sind, und liefert fundierte Analysen, die den Leser dazu anregen, bestehende Paradigmen zu hinterfragen und innovative Lösungsansätze zu entwickeln.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauwerksbegrnung im Bestand, Fachbücher von Nicole PfoserBauwerksbegrünung im Bestand erläutert Ihnen die positiven Effekte von begrünten Gebäuden in der Stadt und wie sie das Mikroklima verbessern. Dies geschieht sowohl mit Blick auf die konkreten Auswirkungen im direkten Umfeld als auch auf die positiven Folgen für mehr Biodiversität, Nachhaltigkeit und Klimaschutz im Allgemeinen. Dabei werden nicht nur einzelne Bestandsgebäude, sondern auch Gestaltungsmöglichkeiten von Kommunen zur nachträglichen Begrünung der Stadt betrachtet. Ausgehend von typischen Gebäude- und Grundstücksituationen sowie bauphysikalischen und baurechtlichen Vorgaben erhalten Sie Einblicke in die verschiedenen Systeme und Lösungen für die nachträgliche Begrünung von Fassaden und Dächern. Die verschiedenen Systeme werden dabei mit ihren jeweiligen Voraussetzungen, Besonderheiten, Vor- und Nachteilen dargestellt. So unterstützt Sie das Werk bei der Auswahl einer geeigneten Lösung. Erhalten Sie praktische Tipps zur Umsetzung, inklusive Hinweise zu rechtlichen Bedingungen und typischen Fehlerquellen. Inspirieren Sie sich anhand von praxisnahen Beispielen und konkreten Details für Ihre eigenen Projekte. Ihre Vorteile im Überblick: Das Werk ist Ihr Wegweiser zu einer sicheren und dauerhaften Begrünung von Bestandsgebäuden im urbanen Umfeld. Die Autorin erläutert Ihnen das nötige Fachwissen, um die passende Begrünungsvariante für Ihre Bestandssituation auszuwählen. Sie erhalten Fachwissen zum Umgang mit bauordnungsrechtlichen und nachbarrechtlichen Bedingungen. Konkrete Beispiele und Varianten zur nachträglichen Begrünung an Fassaden und Dächern, inklusive konstruktiver Details und Hinweisen zu Aufwand und Pflege, werden Ihnen verständlich dargestellt. Vermeiden Sie typische Fehler und realisieren Sie attraktive und nachhaltige Bauwerksbegrünungen im Bestand.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Gehört der Bestand an Bankkrediten bei einer Bilanz auf die Aktiva- oder auf die Passivaseite?
Der Bestand an Bankkrediten gehört zur Aktivaseite einer Bilanz. Aktiva sind die Vermögenswerte eines Unternehmens, zu denen auch Forderungen gegenüber Dritten, wie Bankkredite, gehören. Die Passivaseite einer Bilanz umfasst hingegen die Verbindlichkeiten und das Eigenkapital. **
-
Gehört der eiserne Bestand in die Bilanz?
Ja, der eiserne Bestand gehört zur Bilanz. Der eiserne Bestand umfasst materielle Vermögensgegenstände wie Maschinen, Fahrzeuge oder Gebäude, die langfristig im Unternehmen genutzt werden. Diese Vermögensgegenstände werden in der Bilanz unter dem Anlagevermögen ausgewiesen. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **

Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
Top-Angebote
Produkte zum Begriff Bestand:
-
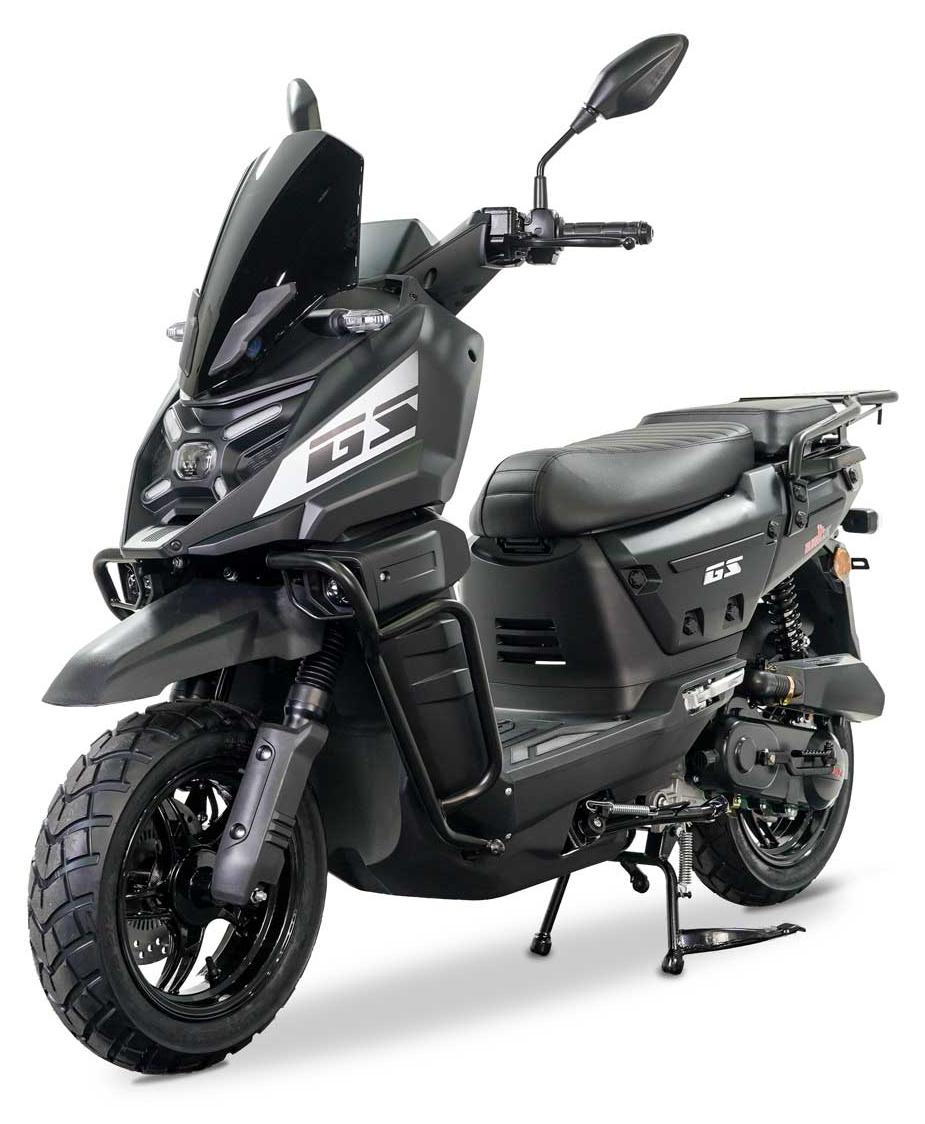
BESTAND GS-50 Mattschwarz 50 ccmDer Burnout GS 50ccm ist ein Adventure-Style-Motorroller für den Einstieg in die 50-ccm-Klasse: Ein 4-Takt-Motor mit EFI-Einspritzung leistet 2,2 kW (3 PS) bei 7.500 U/min und treibt den Roller über eine Vollautomatik (Variomatik) mit Riemenantrieb auf 45 km/h. Hydraulische Scheibenbremsen vorn und hinten sorgen für zuverlässige Verzögerung, die Sitzhöhe von 81 cm und das geringe Gewicht von 107 kg machen den GS 50ccm auch für kleinere und ungeübtere Fahrer:innen leicht beherrschbar. Gefahren wird er mit dem Führerschein der Klasse AM. Ausstattungsseitig orientiert sich der GS 50ccm klar am Adventure-Segment: Voll-LED-Beleuchtung, ein gut ablesbares LED-Display, Sturzbügel, Gepäckträger, Windschild und ein abschließbares Staufach unter der Sitzfläche gehören ebenso zur Serienausstattung wie ein verstellbarer Sportlenker, Keyless Go inklusive Alarmanlage und ein USB-Anschluss.199 und positioniert sich damit als gut ausgestatteter Adventure-Roller im Einstiegssegment der 50-ccm-Klasse.2199,00 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Umstellung der Leasingbilanzierung von IAS 17 auf IFRS 16. Auswirkungen auf Bilanz, Gewinn und Verlust, Cash Flow und wesentliche Kennzahlen,Umstellung Der Leasingbilanzierung Von Ias 17 Auf Ifrs 16. Auswirkungen Auf Bilanz, Gewinn Und Verlust, Cash Flow Und Wesentliche Kennzahlen, Taschenbuch Von Florian Scholz, Grin, 978-3-346-77890-1, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahresabschluss, Kostenrechnung und Finanzierung im Krankenhaus, Taschenbuch von Gerald Schmola, Springer Fachmedien Wiesbaden GmbH, 978-3-658-20280-4Jahresabschluss, Kostenrechnung Und Finanzierung Im Krankenhaus, Taschenbuch Von Gerald Schmola, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-20280-4, Seitenanzahl: 17054,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Im BestandIm Bestand , Elisabeth Rüthnick , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250401, Redaktion: Tietz, Jürgen, Seitenzahl/Blattzahl: 200, Keyword: Architektin; Architektinnen; Architektur Berlin; Architektur in Deutschland; Architekturbüro Berlin; Bauen im Bestand; Deutsche Architektin; Frauen in der Architektur; Moderne Architektur; Nachhaltige Architektur; Nachhaltiges Bauen; Rüthnick; Rüthnick Architekten, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus~Architektur / Sakrale Architekur, Fachkategorie: Architektur: berufliche Praxis~Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude~Architektur: Kirchen, Sakralbauten, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 240, Höhe: 25, Gewicht: 1474, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Gehört der Bestand an Bankkrediten bei einer Bilanz auf die Aktiva- oder auf die Passivaseite?
Der Bestand an Bankkrediten gehört zur Aktivaseite einer Bilanz. Aktiva sind die Vermögenswerte eines Unternehmens, zu denen auch Forderungen gegenüber Dritten, wie Bankkredite, gehören. Die Passivaseite einer Bilanz umfasst hingegen die Verbindlichkeiten und das Eigenkapital. **
-
Gehört der eiserne Bestand in die Bilanz?
Ja, der eiserne Bestand gehört zur Bilanz. Der eiserne Bestand umfasst materielle Vermögensgegenstände wie Maschinen, Fahrzeuge oder Gebäude, die langfristig im Unternehmen genutzt werden. Diese Vermögensgegenstände werden in der Bilanz unter dem Anlagevermögen ausgewiesen. **
Ähnliche Suchbegriffe für Bestand
-
Baukultur mit Bestand, Fachbücher von Stefan KurathDas Fachbuch 'Baukultur mit Bestand' von Stefan Kurath bietet eine kritische Analyse der aktuellen Herausforderungen in der Architektur und Stadtplanung. Der Autor beleuchtet, warum die Verbindung zwischen Planung, Baupraxis und gesellschaftlichen Bedürfnissen oft unzureichend ist und welche Massnahmen erforderlich sind, um nachhaltige Entwicklungen in der gebauten Umwelt zu fördern. Mit praxisnahen Beispielen und einer klaren Argumentation zeigt Kurath auf, wie bestehende Strukturen und Prozesse optimiert werden können, um eine effektive Umsetzung von Planungsideen zu gewährleisten. Das Buch regt dazu an, die Schnittstellen zwischen theoretischer Planung und praktischer Umsetzung neu zu denken und bietet wertvolle Impulse für Architektinnen und Architekten, Stadtplaner sowie Entscheidungstragende in der Bauwirtschaft. Es richtet sich an Fachleute, die an einer kritischen Reflexion und Weiterentwicklung der gebauten Umwelt interessiert sind, und liefert fundierte Analysen, die den Leser dazu anregen, bestehende Paradigmen zu hinterfragen und innovative Lösungsansätze zu entwickeln.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauwerksbegrnung im Bestand, Fachbücher von Nicole PfoserBauwerksbegrünung im Bestand erläutert Ihnen die positiven Effekte von begrünten Gebäuden in der Stadt und wie sie das Mikroklima verbessern. Dies geschieht sowohl mit Blick auf die konkreten Auswirkungen im direkten Umfeld als auch auf die positiven Folgen für mehr Biodiversität, Nachhaltigkeit und Klimaschutz im Allgemeinen. Dabei werden nicht nur einzelne Bestandsgebäude, sondern auch Gestaltungsmöglichkeiten von Kommunen zur nachträglichen Begrünung der Stadt betrachtet. Ausgehend von typischen Gebäude- und Grundstücksituationen sowie bauphysikalischen und baurechtlichen Vorgaben erhalten Sie Einblicke in die verschiedenen Systeme und Lösungen für die nachträgliche Begrünung von Fassaden und Dächern. Die verschiedenen Systeme werden dabei mit ihren jeweiligen Voraussetzungen, Besonderheiten, Vor- und Nachteilen dargestellt. So unterstützt Sie das Werk bei der Auswahl einer geeigneten Lösung. Erhalten Sie praktische Tipps zur Umsetzung, inklusive Hinweise zu rechtlichen Bedingungen und typischen Fehlerquellen. Inspirieren Sie sich anhand von praxisnahen Beispielen und konkreten Details für Ihre eigenen Projekte. Ihre Vorteile im Überblick: Das Werk ist Ihr Wegweiser zu einer sicheren und dauerhaften Begrünung von Bestandsgebäuden im urbanen Umfeld. Die Autorin erläutert Ihnen das nötige Fachwissen, um die passende Begrünungsvariante für Ihre Bestandssituation auszuwählen. Sie erhalten Fachwissen zum Umgang mit bauordnungsrechtlichen und nachbarrechtlichen Bedingungen. Konkrete Beispiele und Varianten zur nachträglichen Begrünung an Fassaden und Dächern, inklusive konstruktiver Details und Hinweisen zu Aufwand und Pflege, werden Ihnen verständlich dargestellt. Vermeiden Sie typische Fehler und realisieren Sie attraktive und nachhaltige Bauwerksbegrünungen im Bestand.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brandschutz im Bestand, Fachbücher von Gerd GeburtigDas Buch stellt übersichtlich strukturiert fachlich geeignete Brandschutzmassnahmen für bestehende Altenpflegeheime und Krankenhäuser vor. Angestrebt wird dabei vor allem die verantwortungsvolle Abstimmung von angemessenen Brandschutzanforderungen mit der pflegetechnischen bzw. medizinischen Fürsorgepflicht. Weitere Themen sind die Attestierung des Brandschutzes, die Gewährleistung einer rechtzeitigen Evakuierung, die Anzahl und Positionierung der Rettungswege, die Pflichten des organisatorischen Brandschutzes sowie Ertüchtigungen und Nachrüstungen von bestehenden Rettungswegen. Der Autor, Prüfingenieur und Sachverständiger für Brandschutz, liefert sowohl Detaillösungen, beispielsweise bei Demenzerkrankungen oder für Intensivstationen, als auch ganzheitliche Brandschutzkonzepte für Sanierungen und Umbauten. Die zweite Auflage wurde umfassend aktualisiert und um neue Beispiellösungen erweitert. Die Anlagen wurden um neue Richtlinien, unter anderem die Muster-Wohnformen-Richtlinie, und um neue Vorschriften in Hessen (2012) und im Saarland ergänzt.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.