Domain bilanz-lesen.de kaufen?
Wir ziehen mit dem Projekt
bilanz-lesen.de um.
Sind Sie am Kauf der Domain
bilanz-lesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanz-lesen.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **

Ähnliche Suchbegriffe für Griesel-Stefan-Die-notarielle
Top-Angebote
Produkte zum Begriff Griesel-Stefan-Die-notarielle:
-
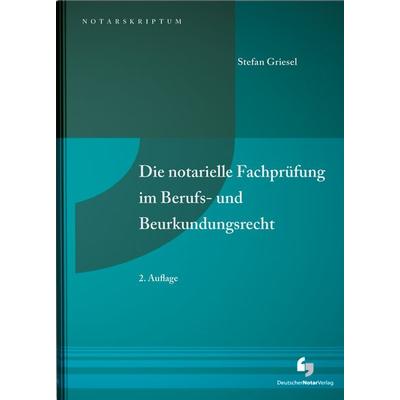
Griesel, Stefan: Die notarielle Fachprüfung im Berufs- und BeurkundungsrechtDie notarielle Fachprüfung im Berufs- und Beurkundungsrecht , Seit einigen Jahren gibt es die Möglichkeit, die notarielle Fachprüfung abzulegen. Sie gilt als wesentliche Voraussetzung für den Zugang zum Anwaltsnotariat. Die fachlichen und prüfungstaktischen Anforderungen, die dieses "III. Staatsexamen" an die Kandidaten/innen stellt, sind erheblich und werden oftmals unterschätzt. Dazu kommt häufig der Umstand, dass das letzte juristische Staatsexamen bei vielen Kandidaten/innen Jahre zurückliegt und es an Prüfungs- und Klausurroutine fehlt. Es sind zu erwarten: ¿ mehrere fünfstündige Klausuren in verschiedenen Fachgebieten ¿ ein Aktenkurzvortrag vor der Prüfungskommission und ¿ ein sich daran anschließendes mehrstündiges Gruppenprüfungsgespräch Das notarielle Berufs- und Beurkundungsrecht erfährt aktuell eine Vielzahl von gesetzlichen Änderungen (u.a. Einführungen der NotAktVV, Änderungen im Geldwäschegesetz, Einführung eines Transparenzregisters und anstehende Änderungen im Personengesellschaftsrecht), die wesentliche Auswirkung auf das Notariat haben. Dabei versteht sich diese 2. Auflage als Arbeitsbuch, das den Notaranwärtern einen grundlegenden Überblick über das Berufs- und Beurkundungsrecht geben soll. , Sonstige > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202212, Produktform: Kartoniert, Autoren: Griesel, Stefan, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 172, Keyword: Fälle und Lösungen; Überblick über den Stoffkatalog; didaktische Hinweise; methodische Hinweise; Prüfungstaktik, Fachschema: Beurkundung - Urkunde~Jurist / Notar~Notar, Region: Deutschland, Warengruppe: HC/Recht/Sonstiges, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Notarverlag, Verlag: Deutscher Notarverlag, Verlag: Deutscher Notarverlag GmbH & Co. KG Fachverlag fr Notare, Länge: 209, Breite: 150, Höhe: 15, Gewicht: 248, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2730524, Vorgänger EAN: 9783956461378, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wieso hatten Fernseher früher einen Griesel-Filter in der TV-Technik?
Frühere Fernseher hatten einen Griesel-Filter, um das Bildrauschen zu reduzieren. Das Bildrauschen entstand durch Störungen und Interferenzen bei der Übertragung des Fernsehsignals. Der Griesel-Filter filterte diese Störungen heraus und verbesserte so die Bildqualität. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **


Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
Top-Angebote
Produkte zum Begriff Griesel-Stefan-Die-notarielle:
-
Die notarielle Fachprüfung im Berufs- und Beurkundungsrecht, Taschenbuch von Stefan RA und Notar Griesel, Deutscher Notarverlag GmbH & Co. KGDie Notarielle Fachprüfung Im Berufs- Und Beurkundungsrecht, Taschenbuch Von Stefan Ra Und Notar Griesel, Deutscher Notarverlag Gmbh & Co. Kg Fachverlag Für Notare, 978-3-95646-263-4, Seitenanzahl: 17254,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die notarielle Fachprüfung im WEG und Erbbaurecht, Fachbücher von Thomas TegenDas Fachbuch "Die notarielle Fachprüfung im WEG und Erbbaurecht" bietet eine umfassende Vorbereitung auf die notarielle Fachprüfung, die seit 2011 für die Bestellung zum Notar erforderlich ist. Es behandelt die anspruchsvollen fachlichen und prüfungstaktischen Anforderungen, die an die Kandidat*innen gestellt werden. Das Werk enthält einen detaillierten Überblick über den Stoffkatalog des Wohnungseigentums- und Erbbaurechts und bietet zahlreiche didaktische sowie methodische Hinweise zur effektiven Prüfungsvorbereitung. Besondere Schwerpunkte liegen auf den relevanten Aspekten des Wohnungseigentumsrechts und den Neuerungen durch das Wohnungseigentumsmodernisierungsgesetz (WEMoG), die die Entscheidungsbefugnisse der Wohnungseigentümergemeinschaft stärken. Zudem sind praxisnahe Fälle und Lösungen enthalten, die das Einüben der Prüfungsinhalte unterstützen und die Leser*innen optimal auf die Klausuren und Prüfungsgespräche vorbereiten.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Griesel, Stefan: Die notarielle Fachprüfung im Berufs- und BeurkundungsrechtDie notarielle Fachprüfung im Berufs- und Beurkundungsrecht , Seit einigen Jahren gibt es die Möglichkeit, die notarielle Fachprüfung abzulegen. Sie gilt als wesentliche Voraussetzung für den Zugang zum Anwaltsnotariat. Die fachlichen und prüfungstaktischen Anforderungen, die dieses "III. Staatsexamen" an die Kandidaten/innen stellt, sind erheblich und werden oftmals unterschätzt. Dazu kommt häufig der Umstand, dass das letzte juristische Staatsexamen bei vielen Kandidaten/innen Jahre zurückliegt und es an Prüfungs- und Klausurroutine fehlt. Es sind zu erwarten: ¿ mehrere fünfstündige Klausuren in verschiedenen Fachgebieten ¿ ein Aktenkurzvortrag vor der Prüfungskommission und ¿ ein sich daran anschließendes mehrstündiges Gruppenprüfungsgespräch Das notarielle Berufs- und Beurkundungsrecht erfährt aktuell eine Vielzahl von gesetzlichen Änderungen (u.a. Einführungen der NotAktVV, Änderungen im Geldwäschegesetz, Einführung eines Transparenzregisters und anstehende Änderungen im Personengesellschaftsrecht), die wesentliche Auswirkung auf das Notariat haben. Dabei versteht sich diese 2. Auflage als Arbeitsbuch, das den Notaranwärtern einen grundlegenden Überblick über das Berufs- und Beurkundungsrecht geben soll. , Sonstige > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202212, Produktform: Kartoniert, Autoren: Griesel, Stefan, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 172, Keyword: Fälle und Lösungen; Überblick über den Stoffkatalog; didaktische Hinweise; methodische Hinweise; Prüfungstaktik, Fachschema: Beurkundung - Urkunde~Jurist / Notar~Notar, Region: Deutschland, Warengruppe: HC/Recht/Sonstiges, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Notarverlag, Verlag: Deutscher Notarverlag, Verlag: Deutscher Notarverlag GmbH & Co. KG Fachverlag fr Notare, Länge: 209, Breite: 150, Höhe: 15, Gewicht: 248, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2730524, Vorgänger EAN: 9783956461378, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für Griesel-Stefan-Die-notarielle
-
Griesel, M: Zur geringen Teilnahme an Familienbildung. Eine, Taschenbuch von Melanie Griesel, GRIN, 978-3-346-60053-0Griesel, M: Zur Geringen Teilnahme An Familienbildung. Eine, Taschenbuch Von Melanie Griesel, Grin, 978-3-346-60053-0, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieso hatten Fernseher früher einen Griesel-Filter in der TV-Technik?
Frühere Fernseher hatten einen Griesel-Filter, um das Bildrauschen zu reduzieren. Das Bildrauschen entstand durch Störungen und Interferenzen bei der Übertragung des Fernsehsignals. Der Griesel-Filter filterte diese Störungen heraus und verbesserte so die Bildqualität. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.