Domain bilanz-lesen.de kaufen?
Wir ziehen mit dem Projekt
bilanz-lesen.de um.
Sind Sie am Kauf der Domain
bilanz-lesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanz-lesen.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
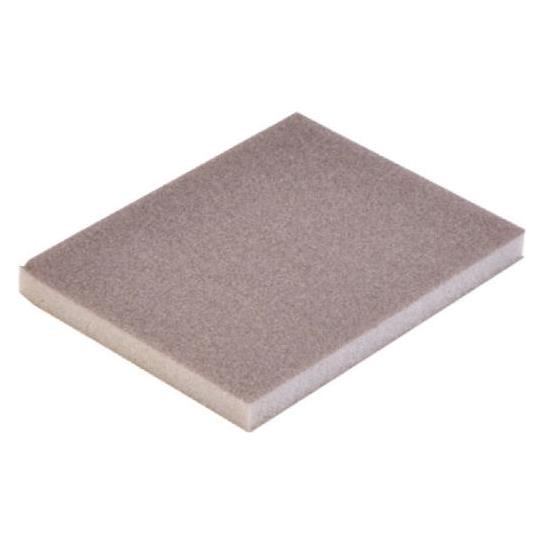

Ähnliche Suchbegriffe für Juvita-Schleifschwamm-Korn-100
Top-Angebote
Produkte zum Begriff Juvita-Schleifschwamm-Korn-100:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
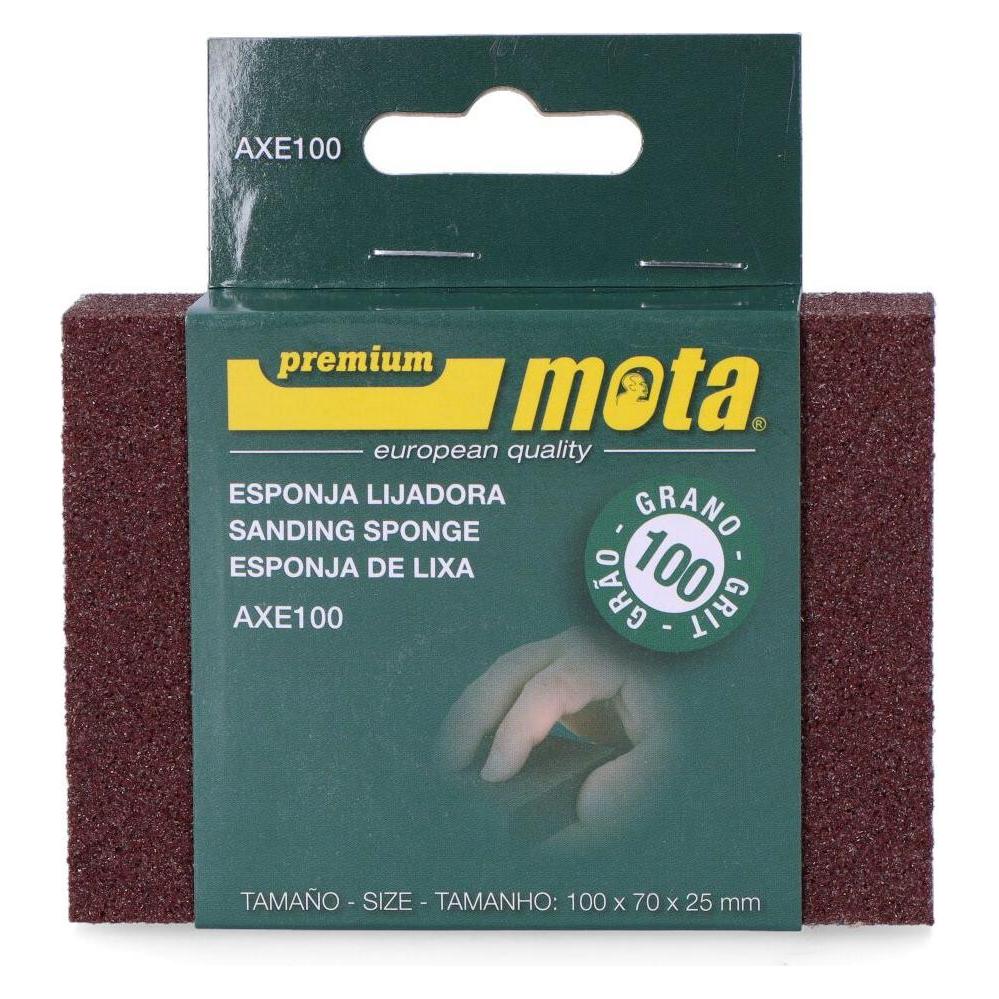
Schleifschwamm Korn 100 / P220Schleifschwamm 4-Seitig Korn 100~ P220 100 x70 x 27 mm Einsatzgebiet Dank der 4-seitigen Beschichtung des druckverteilenden Schaumstoffes sind die Schleifschwämme ideal für die Bearbeitung von Fälzen, Kanten und Flächen. Sie sind sehr aggressiv und robust bei gleichbleibender Oberflächengüte. Schleifschwämme werden eingesetzt (Trocken- & Nassschliff) in der holz-, farb- und lackverarbeitenden Industrie beim Abschleifen von Farbe, Füller, Altlack, beim Anschleifen von Holz, Metall, Kunststoff vor dem Farbauftrag, beim Anschleifen von Anstrichen in Fälzen und auf Flächen sowie beim Abtragen von Farbläufern und Beschichtungsfehlern, beim Zwischenschleifen vom Lack und Ausschleifen von Lackfehlern. Material ca. 100x70x27mm 4-seitig Aluminiumoxid Schaum mittelfest Schleifmittel auf Schaumstoffunterlage werden heute in allen Anwendungsbereichen (trocken und nass), wo ein flexibles Schleifmittel benötigt wird, eingesetzt. Sie sind die Lösung vieler Schleifprobleme. Einfach, Schnell und Sicher. Besonders zu beachten ist, daß durch die Direktbeschichtung des Schaumstoffes mit Schleifkorn ein erheblich feineres Schliffbild erzielt wird. Vergleich Schleifmittel auf Schaumstoffunterlage vergleichbar mit ca. wie Schleifmittel auf Papier-/ Gewebeunterlage Körnung 36 grob Korn (P) 80 Körnung 50 mittel Korn (P) 100 Körnung 60 mittel Korn (P) 150 Körnung 80 mittel Korn (P) 180 Körnung 100 fein Korn (P) 220 Körnung 120 fein plus Korn (P) 240 Körnung 150 fein plus Korn (P) 280 Körnung 180 sehr fein Korn (P) 320 Körnung 220 super fein Korn (P) 500 Körnung 280 ultra fein Korn (P) 1000 Körnung 320 ultra fein plus Korn (P) 1500 Körnung 400 micro fein Korn (P) 2500 Körnung 600 micro fein plus Korn (P) 4000 Der Träger ist Schaumstoff. Daher unterscheiden sich gestreutes Korn und das erzielte Schliffbild im Vergleich zu Schleifpapier. Wir geben daher an: Korn = gestreutes Korn / Bild = entspricht in etwa dem Schliffbild bei Schleifpapier (z.B. Korn 100 bei Schleifmitteln auf Schaumstoff = vergleichbares Schleifpapier ca. P 220). Materialien Aluminium Hartholz Weicher Stahl / Carbon NE-Metalle Lackschliff Lacke Plastik Füller Grundierung Mineralwerkstoff Edelstahl Stahl Kupferlegierungen / Messing / Bronze Glasfaser Hauptanwendungen Automobil Reparatur Maler & Trockenbau Holz Metall Kunststoff Marine Industrie Automobilindustrie0,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


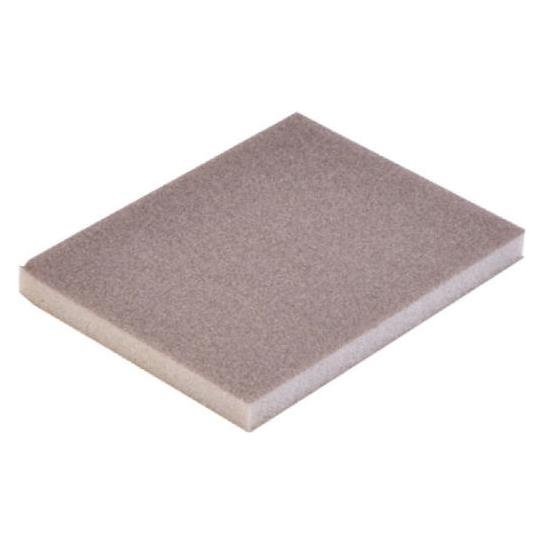

-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **

Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Top-Angebote
Produkte zum Begriff Juvita-Schleifschwamm-Korn-100:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für Juvita-Schleifschwamm-Korn-100
-
Schleifschwamm Korn 100 / P220Schleifschwamm 4-Seitig Korn 100~ P220 100 x70 x 27 mm Einsatzgebiet Dank der 4-seitigen Beschichtung des druckverteilenden Schaumstoffes sind die Schleifschwämme ideal für die Bearbeitung von Fälzen, Kanten und Flächen. Sie sind sehr aggressiv und robust bei gleichbleibender Oberflächengüte. Schleifschwämme werden eingesetzt (Trocken- & Nassschliff) in der holz-, farb- und lackverarbeitenden Industrie beim Abschleifen von Farbe, Füller, Altlack, beim Anschleifen von Holz, Metall, Kunststoff vor dem Farbauftrag, beim Anschleifen von Anstrichen in Fälzen und auf Flächen sowie beim Abtragen von Farbläufern und Beschichtungsfehlern, beim Zwischenschleifen vom Lack und Ausschleifen von Lackfehlern. Material ca. 100x70x27mm 4-seitig Aluminiumoxid Schaum mittelfest Schleifmittel auf Schaumstoffunterlage werden heute in allen Anwendungsbereichen (trocken und nass), wo ein flexibles Schleifmittel benötigt wird, eingesetzt. Sie sind die Lösung vieler Schleifprobleme. Einfach, Schnell und Sicher. Besonders zu beachten ist, daß durch die Direktbeschichtung des Schaumstoffes mit Schleifkorn ein erheblich feineres Schliffbild erzielt wird. Vergleich Schleifmittel auf Schaumstoffunterlage vergleichbar mit ca. wie Schleifmittel auf Papier-/ Gewebeunterlage Körnung 36 grob Korn (P) 80 Körnung 50 mittel Korn (P) 100 Körnung 60 mittel Korn (P) 150 Körnung 80 mittel Korn (P) 180 Körnung 100 fein Korn (P) 220 Körnung 120 fein plus Korn (P) 240 Körnung 150 fein plus Korn (P) 280 Körnung 180 sehr fein Korn (P) 320 Körnung 220 super fein Korn (P) 500 Körnung 280 ultra fein Korn (P) 1000 Körnung 320 ultra fein plus Korn (P) 1500 Körnung 400 micro fein Korn (P) 2500 Körnung 600 micro fein plus Korn (P) 4000 Der Träger ist Schaumstoff. Daher unterscheiden sich gestreutes Korn und das erzielte Schliffbild im Vergleich zu Schleifpapier. Wir geben daher an: Korn = gestreutes Korn / Bild = entspricht in etwa dem Schliffbild bei Schleifpapier (z.B. Korn 100 bei Schleifmitteln auf Schaumstoff = vergleichbares Schleifpapier ca. P 220). Materialien Aluminium Hartholz Weicher Stahl / Carbon NE-Metalle Lackschliff Lacke Plastik Füller Grundierung Mineralwerkstoff Edelstahl Stahl Kupferlegierungen / Messing / Bronze Glasfaser Hauptanwendungen Automobil Reparatur Maler & Trockenbau Holz Metall Kunststoff Marine Industrie Automobilindustrie0,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Schleifschwamm fein Korn 100Schleifschwamm Dank der 4seitigen direkten Beschichtung des mittelfesten druckverteilenden Schaumstoffes sind die Schwämme ideal für die universale Bearbeitung von Fälzen, Kanten, Flächen und Radien. Sehr gute Schleifergebnisse werden ebenfalls erzielt beim Fein- und Zwischenschliff von Lackierfehlern, Lackläufern, Schmutzeinschlüssen, Orangenhaut, Staubeinschlüssen und im Trocken- und Nassschliff. Geeignet für Holzfeinschliff, Lack, Farbe, Füller, Spachtel, Kunststoff, Composites, Metall, Leder Erhältlich in den Körnungen 36 bis 600 Vlies- und Schaumstoff-Handschleifmittel - für schnelleres Arbeiten und beste Ergebnisse Ideal für Kanten und Profile dank 4-seitiger Kornbeschichtung. Hohe Abtragsleistung und sehr geringe Zusetztendenz Mehrfach verwendbar. Perfekt geeignet für den Profi sowie für den Heimwerker Technische Daten: Unterlage: Schaumstoff PU (Polyurethan) Schaumhärte: mittelfest Korn: Aluminiumoxid Bindung: Kunstharz Abmessung: 100 x 70 x 25 mm Beschichtung: 4 seitig Farbe: schwarzbraun Lieferbare Körnungen Korn Bezeichnung Schliffbild 36 grob P 80 60 medium P 150 80 medium P 180 100 fein P 220 120 fein plus P 240 150 fein plus P 280 180 sehr fein P 320 220 super fein P 500 280 ultra fein P 1000 320 ultra fein plus P 1500 400 micro fein P 2500 600 micro fein plus P 40004,09 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.