Domain bilanz-lesen.de kaufen?
Wir ziehen mit dem Projekt
bilanz-lesen.de um.
Sind Sie am Kauf der Domain
bilanz-lesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanz-lesen.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **

Ähnliche Suchbegriffe für Sigel-Bonbuch-BO072-fortlaufend
Top-Angebote
Produkte zum Begriff Sigel-Bonbuch-BO072-fortlaufend:
-
Sigel Bonbuch BO075, fortlaufend nummeriert, Kompaktblock mit 360 Bons, blauBlauer Block im Format 105 x 200 mm mit 360 Bons Abrisse fortlaufend nummeriert und mit Perforation für einfaches Abtrennen Enthält 2 x 60 Blatt, jeweils bedruckt und ein Blatt Blaupapier Besonders stabile und haltbare Spezial-Rückenleimung Vielseitig einsetzbar z.B. für Kuchenbons oder Getränkebons Produktinformationen: Bonanzahl: 360 Bons Blattanzahl: 2x 60 Blatt Ausführung: mit 1 Blatt Blaupapier Format: 105 x 200 mm9,81 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sigel Bonbuch BO076, fortlaufend nummeriert, Kompaktblock mit 360 Bons, gelbGelber Block im Format 105 x 200 mm mit 360 Bons Abrisse fortlaufend nummeriert und mit Perforation für einfaches Abtrennen Enthält 2 x 60 Blatt, jeweils bedruckt und ein Blatt Blaupapier Besonders stabile und haltbare Spezial-Rückenleimung Vielseitig einsetzbar z.B. für Kuchenbons oder Getränkebons Produktinformationen: Bonanzahl: 360 Bons Blattanzahl: 2x 60 Blatt Ausführung: mit 1 Blatt Blaupapier Format: 105 x 200 mm8,07 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Sigel, Formular, BonbuchBonbuch mit 360 Abrissen, mit eingedruckter Kellnernummer 1. Dank der hervorragenden Schnitt-Steg-Perforation lassen sich die Abrisse ganz einfach, schnell und sauber abtrennen. Besonders stabile und haltbare Spezial-Rückenleimung. 105 x 200 mm, 2 x 60 Blatt.43,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was ist Abschnittswechsel fortlaufend?
Was ist Abschnittswechsel fortlaufend? Ein Abschnittswechsel fortlaufend ist eine Funktion in Textverarbeitungsprogrammen wie Microsoft Word, die es ermöglicht, den Textfluss fortlaufend zu halten, während gleichzeitig ein neuer Abschnitt oder eine neue Seite begonnen wird. Dies ist besonders nützlich, wenn Sie verschiedene Abschnitte in einem Dokument haben, die jeweils unterschiedliche Formatierungen oder Seiteneinstellungen erfordern. Durch die Verwendung von Abschnittswechseln fortlaufend können Sie diese Änderungen vornehmen, ohne den Textfluss zu unterbrechen. Auf diese Weise bleibt Ihr Dokument organisiert und übersichtlich, während Sie gleichzeitig die gewünschten Formatierungen beibehalten. Insgesamt ist der Abschnittswechsel fortlaufend eine praktische Funktion, um komplexe Dokumente zu erstellen und zu formatieren. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **

Wie erstellt man fortlaufend Hyperlinks?
Um fortlaufend Hyperlinks zu erstellen, musst du den Text markieren, den du verlinken möchtest, und dann die entsprechende Tastenkombination verwenden oder den entsprechenden Befehl in deinem Textverarbeitungsprogramm auswählen. Anschließend gibst du die URL ein, zu der der Link führen soll. Der Text wird dann automatisch in einen Hyperlink umgewandelt, der beim Anklicken zur angegebenen URL führt. **
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
Top-Angebote
Produkte zum Begriff Sigel-Bonbuch-BO072-fortlaufend:
-
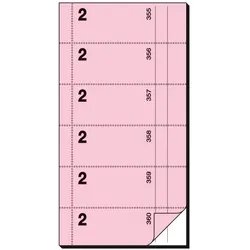
Sigel Bonbuch BO072, fortlaufend nummeriert, Kompaktblock mit 360 Bons, rosaRosa Block im Format 105 x 200 mm mit 360 Bons Abrisse fortlaufend nummeriert und mit Perforation für einfaches Abtrennen Enthält 2 x 60 Blatt, jeweils bedruckt und ein Blatt Blaupapier Besonders stabile und haltbare Spezial-Rückenleimung Vielseitig einsetzbar z.B. für Kuchenbons oder Getränkebons Produktinformationen: Bonanzahl: 360 Bons Blattanzahl: 2x 60 Blatt Ausführung: mit 1 Blatt Blaupapier Format: 105 x 200 mm9,81 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Sigel Bonbuch BO071, fortlaufend nummeriert, Kompaktblock mit 360 Bons, hellgrünHellgrüner Block im Format 105 x 200 mm mit 360 Bons Abrisse fortlaufend nummeriert und mit Perforation für einfaches Abtrennen Enthält 2 x 60 Blatt, jeweils bedruckt und ein Blatt Blaupapier Besonders stabile und haltbare Spezial-Rückenleimung Vielseitig einsetzbar z.B. für Kuchenbons oder Getränkebons Produktinformationen: Bonanzahl: 360 Bons Blattanzahl: 2x 60 Blatt Ausführung: mit 1 Blatt Blaupapier Format: 105 x 200 mm9,81 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Sigel Bonbuch BO075, fortlaufend nummeriert, Kompaktblock mit 360 Bons, blauBlauer Block im Format 105 x 200 mm mit 360 Bons Abrisse fortlaufend nummeriert und mit Perforation für einfaches Abtrennen Enthält 2 x 60 Blatt, jeweils bedruckt und ein Blatt Blaupapier Besonders stabile und haltbare Spezial-Rückenleimung Vielseitig einsetzbar z.B. für Kuchenbons oder Getränkebons Produktinformationen: Bonanzahl: 360 Bons Blattanzahl: 2x 60 Blatt Ausführung: mit 1 Blatt Blaupapier Format: 105 x 200 mm9,81 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für Sigel-Bonbuch-BO072-fortlaufend
-
Sigel Bonbuch BO076, fortlaufend nummeriert, Kompaktblock mit 360 Bons, gelbGelber Block im Format 105 x 200 mm mit 360 Bons Abrisse fortlaufend nummeriert und mit Perforation für einfaches Abtrennen Enthält 2 x 60 Blatt, jeweils bedruckt und ein Blatt Blaupapier Besonders stabile und haltbare Spezial-Rückenleimung Vielseitig einsetzbar z.B. für Kuchenbons oder Getränkebons Produktinformationen: Bonanzahl: 360 Bons Blattanzahl: 2x 60 Blatt Ausführung: mit 1 Blatt Blaupapier Format: 105 x 200 mm8,07 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Sigel, Formular, BonbuchBonbuch mit 360 Abrissen, mit eingedruckter Kellnernummer 1. Dank der hervorragenden Schnitt-Steg-Perforation lassen sich die Abrisse ganz einfach, schnell und sauber abtrennen. Besonders stabile und haltbare Spezial-Rückenleimung. 105 x 200 mm, 2 x 60 Blatt.43,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sigel, Formular, BonbuchBonbuch mit 360 Abrissen, mit eingedruckter Kellnernummer 2. Dank der hervorragenden Schnitt-Steg-Perforation lassen sich die Abrisse ganz einfach, schnell und sauber abtrennen. Besonders stabile und haltbare Spezial-Rückenleimung. 105 x 200 mm. Block mit 60 Blatt.43,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sigel, Formular, BonbuchDas Bonbuch von Sigel ist ein praktisches Formular, das für verschiedene Anwendungen im Büro oder im persönlichen Bereich konzipiert wurde. Es besteht aus holzfreiem, elementar chlorfrei gebleichtem Papier, das eine hohe Qualität und Umweltfreundlichkeit gewährleistet. Mit einem Gewicht von 65 g/qm bietet es eine angenehme Haptik und ist gleichzeitig robust genug für den täglichen Gebrauch. Die spezielle Rückenleimung sorgt dafür, dass die Blätter sicher zusammengehalten werden, während die ultrafeine Microperforation ein einfaches Abtrennen der Seiten ermöglicht. Das Bonbuch ist selbstdurchschreibend, was bedeutet, dass Informationen mühelos auf die darunterliegenden Blätter übertragen werden können. Es ist ideal für Notizen, Rechnungen oder andere Dokumentationen, die eine Kopie erfordern. - Selbstdurchschreibend mit einem Durchschlag in Weiss - Ultrafeine Microperforation für einfaches Abtrennen - Papier holzfrei und chlorfrei gebleicht - Block mit 60 Blatt für langanhaltende Nutzung.58,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Abschnittswechsel fortlaufend?
Was ist Abschnittswechsel fortlaufend? Ein Abschnittswechsel fortlaufend ist eine Funktion in Textverarbeitungsprogrammen wie Microsoft Word, die es ermöglicht, den Textfluss fortlaufend zu halten, während gleichzeitig ein neuer Abschnitt oder eine neue Seite begonnen wird. Dies ist besonders nützlich, wenn Sie verschiedene Abschnitte in einem Dokument haben, die jeweils unterschiedliche Formatierungen oder Seiteneinstellungen erfordern. Durch die Verwendung von Abschnittswechseln fortlaufend können Sie diese Änderungen vornehmen, ohne den Textfluss zu unterbrechen. Auf diese Weise bleibt Ihr Dokument organisiert und übersichtlich, während Sie gleichzeitig die gewünschten Formatierungen beibehalten. Insgesamt ist der Abschnittswechsel fortlaufend eine praktische Funktion, um komplexe Dokumente zu erstellen und zu formatieren. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Wie erstellt man fortlaufend Hyperlinks?
Um fortlaufend Hyperlinks zu erstellen, musst du den Text markieren, den du verlinken möchtest, und dann die entsprechende Tastenkombination verwenden oder den entsprechenden Befehl in deinem Textverarbeitungsprogramm auswählen. Anschließend gibst du die URL ein, zu der der Link führen soll. Der Text wird dann automatisch in einen Hyperlink umgewandelt, der beim Anklicken zur angegebenen URL führt. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.