Domain bilanz-lesen.de kaufen?
Wir ziehen mit dem Projekt
bilanz-lesen.de um.
Sind Sie am Kauf der Domain
bilanz-lesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanz-lesen.de kaufen?
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
Ähnliche Suchbegriffe für WM20AV53H---Energiezähler-WM20
Top-Angebote
Produkte zum Begriff WM20AV53H---Energiezähler-WM20:
-
Eltako, Energiemessgerät, EnergiezählerMobiler Drehstromzähler mit CEE-Stecker 32A und CEE-Kupplung 32A. Geeignet für den Innen- und Aussenbereich. Maximaler Strom 32 A, Standby-Verlust nur 0,5 Watt pro Pfad. Gehäuseabmessungen 180 x 86 x 82 mm, Anschlusskabel 1,5 m (inkl. Stecker und Kupplung). Genauigkeitsklasse B (1 %). Dieser mobile dreiphasige Energiezähler misst die Wirkenergie anhand des Stroms zwischen Eingang und Ausgang. Der interne Stromverbrauch von max. 0,5 Watt Wirkleistung pro Pfad wird weder gemessen noch angezeigt. Der Einschaltstrom beträgt 40 mA. Die Anzeige ist nur bei eingeschalteter Stromversorgung ablesbar. Der Verbrauch wird jedoch nichtflüchtig gespeichert und nach einem Stromausfall sofort angezeigt. Die Digitalanzeige ist 7-stellig. Bis 99999,99 kWh werden zwei Nachkommastellen angezeigt. Oberhalb von 100.000,0 kWh gibt es nur eine Dezimalstelle. Der Stromverbrauch wird durch 100-maliges Blinken der LED pro kWh angezeigt.179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Solaredge, Energiemessgerät, EnergiezählerMessen Sie Energieproduktion und -verbrauch genau mit dem Energiezähler von Solar Edge. Der Direktzähler verfügt über eine drahtlose Kommunikation mit dem Wechselrichter über Solar Edge Energy Net, ohne dass eine langwierige RS485-Verkabelung erforderlich ist. Integrierte Stromwandler, so dass keine externe Installation erforderlich ist. Passt bequem in standardmässige elektrische Schaltanlagen. Bei der Messung beträgt die Genauigkeit ±1 % von Export/Import, Produktion und Verbrauch. Integrierte Transformatoren für schnelle Installation und reduzierte Arbeitskosten. Ermöglicht den direkten Anschluss von bis zu 65 A pro Phase für ein- und dreiphasige Netzanschlüsse. Intuitive Zählerkonfiguration und Sichtbarkeit des Zählerstatus über Set App.384,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Top-Angebote
Produkte zum Begriff WM20AV53H---Energiezähler-WM20:
-
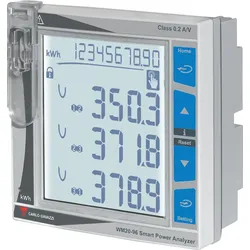
WM20AV53H - Energiezähler WM20, 3 Phasen, LCD Display, 2 Alarme, erweiterbarWM20 ist ein modularer Power Analyzer für Ein--, Zwei- und Dreiphasensysteme. Das System besteht aus maximal drei Komponenten: der Haupteinheit, auf der die Messungen auf einem LC-Display angezeigt werden und die zwei Alarme verwaltet, und zwei Zubehörmodulen, einem mit Digitalausgängen und das andere für die Kommunikation. Das digitale Ausgangsmodul ordnet die Alarme statischen Ausgängen oder Relais zu und/oder sendet Impulse, die proportional zum Energieverbrauch sind. Über das Kommunikationsmodul können Sie den AnalyzerkonfigurierenundDatenunterVerwendung verschiedener Kommunikationsprotokolle gemäß der Version übertragen. WM20 kann in einer beliebigen Schaltanlage zur Regelung des Energieverbrauchs, der elektrischen Hauptgrößen und der harmonischen Verzerrung eingebaut werden. In einer automatisierten Anlage kann WM20 über das Kommunikationsmodul mit Profibus- Protokoll die Verbrauchsdaten sowohl an die Überwachungssysteme übertragen als auch unabhängig verwalten, wenn es an einer Maschine installiert ist. In Gebäuden kann WM20 unter Verwendung des Kommunikationsmoduls mit BACnet-Protokoll (über RS485 oder Ethernet) in bestehende Architekturen installiert werden. Messung der elektrischen Hauptgrößen und harmonische Verzerrungen von Spannung und Stromstärke Messung der Wirk- und Blindenergie Messung der Betriebsstunden unter Last Verwaltung von bis zu zwei Alarmen Verwaltung von zwei Digitalausgängen (über optionales Zubehörmodul) Datenübertragung an andere Systeme (über optionales Zubehörmodul)321,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eltako, Energiemessgerät, EnergiezählerMobiler Drehstromzähler mit CEE-Stecker 32A und CEE-Kupplung 32A. Geeignet für den Innen- und Aussenbereich. Maximaler Strom 32 A, Standby-Verlust nur 0,5 Watt pro Pfad. Gehäuseabmessungen 180 x 86 x 82 mm, Anschlusskabel 1,5 m (inkl. Stecker und Kupplung). Genauigkeitsklasse B (1 %). Dieser mobile dreiphasige Energiezähler misst die Wirkenergie anhand des Stroms zwischen Eingang und Ausgang. Der interne Stromverbrauch von max. 0,5 Watt Wirkleistung pro Pfad wird weder gemessen noch angezeigt. Der Einschaltstrom beträgt 40 mA. Die Anzeige ist nur bei eingeschalteter Stromversorgung ablesbar. Der Verbrauch wird jedoch nichtflüchtig gespeichert und nach einem Stromausfall sofort angezeigt. Die Digitalanzeige ist 7-stellig. Bis 99999,99 kWh werden zwei Nachkommastellen angezeigt. Oberhalb von 100.000,0 kWh gibt es nur eine Dezimalstelle. Der Stromverbrauch wird durch 100-maliges Blinken der LED pro kWh angezeigt.179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für WM20AV53H---Energiezähler-WM20
-
Solaredge, Energiemessgerät, EnergiezählerMessen Sie Energieproduktion und -verbrauch genau mit dem Energiezähler von Solar Edge. Der Direktzähler verfügt über eine drahtlose Kommunikation mit dem Wechselrichter über Solar Edge Energy Net, ohne dass eine langwierige RS485-Verkabelung erforderlich ist. Integrierte Stromwandler, so dass keine externe Installation erforderlich ist. Passt bequem in standardmässige elektrische Schaltanlagen. Bei der Messung beträgt die Genauigkeit ±1 % von Export/Import, Produktion und Verbrauch. Integrierte Transformatoren für schnelle Installation und reduzierte Arbeitskosten. Ermöglicht den direkten Anschluss von bis zu 65 A pro Phase für ein- und dreiphasige Netzanschlüsse. Intuitive Zählerkonfiguration und Sichtbarkeit des Zählerstatus über Set App.384,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
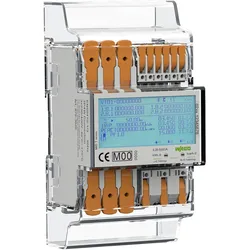
Wago, Energiemessgerät, EnergiezählerEnergiezähler (MID). Um den Energieverbrauch zu optimieren, ist eine umfassende Energiemessung notwendig. Wago hat hierfür neue Energiezähler im Portfolio, die zahlreiche Vorteile bieten. Sie verwenden die Push-in-Anschlusstechnik mit Hebel und lassen sich dadurch sehr einfach und zeitsparend anschliessen. Die Geräte haben eine Breite von lediglich 72 mm bei Direktmessung. Damit spart der Anwender jede Menge Platz im Schaltschrank ein. Neben den Werten für Wirk- und Blindenergie erfassen die Energiezähler auch Netzfrequenz sowie Strom, Spannung und Leistung für alle Phasen. Auf dem grossen beleuchteten Display sieht der Nutzer alle Energiequalitätsmerkmale auf einen Blick. Die neuen Energiezähler sind echte Kommunikationsprofis. Alle Geräte haben sowohl eine M-Bus- als auch eine Modbus-Schnittstelle, die der Anwender wahlweise verwenden kann. Zusätzlich stehen zwei S0-Schnittstellen für beide Energierichtungen zur Verfügung, wobei die Impulsrate einstellbar ist. Die Konfiguration und Bedienung der neuen Zähler ist sehr einfach: Das grosse Display erleichtert die Bedienung über die integrierten sensitiven Bedienelemente. Ausserdem kann eine Konfigurations-App verwendet werden, die über Bluetooth mit dem Gerät kommuniziert. Mit den neuen Energiemessgeräten lassen sich verschiedenste Anwendungen im Gebäudebereich oder in der Industrie realisieren - durch die MID-Konformitätserklärung sind auch Anwendungen mit Verbrauchsabrechnung möglich.288,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
-
Warum müssen der Endwert auf der Aktiva und der Passiva einer Bilanz gleich sein?
Der Endwert auf der Aktiva und der Passiva einer Bilanz muss gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dies bedeutet, dass jede Transaktion sowohl auf der Aktiva als auch auf der Passiva Auswirkungen hat. Durch die Gleichheit des Endwerts wird sichergestellt, dass alle Vermögenswerte und Schulden korrekt erfasst wurden und die Bilanz somit ein vollständiges und genaues Bild der finanziellen Situation eines Unternehmens liefert. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.