Domain bilanz-lesen.de kaufen?
Wir ziehen mit dem Projekt
bilanz-lesen.de um.
Sind Sie am Kauf der Domain
bilanz-lesen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanz-lesen.de kaufen?
Was ist ein Durchlichtmikroskop?
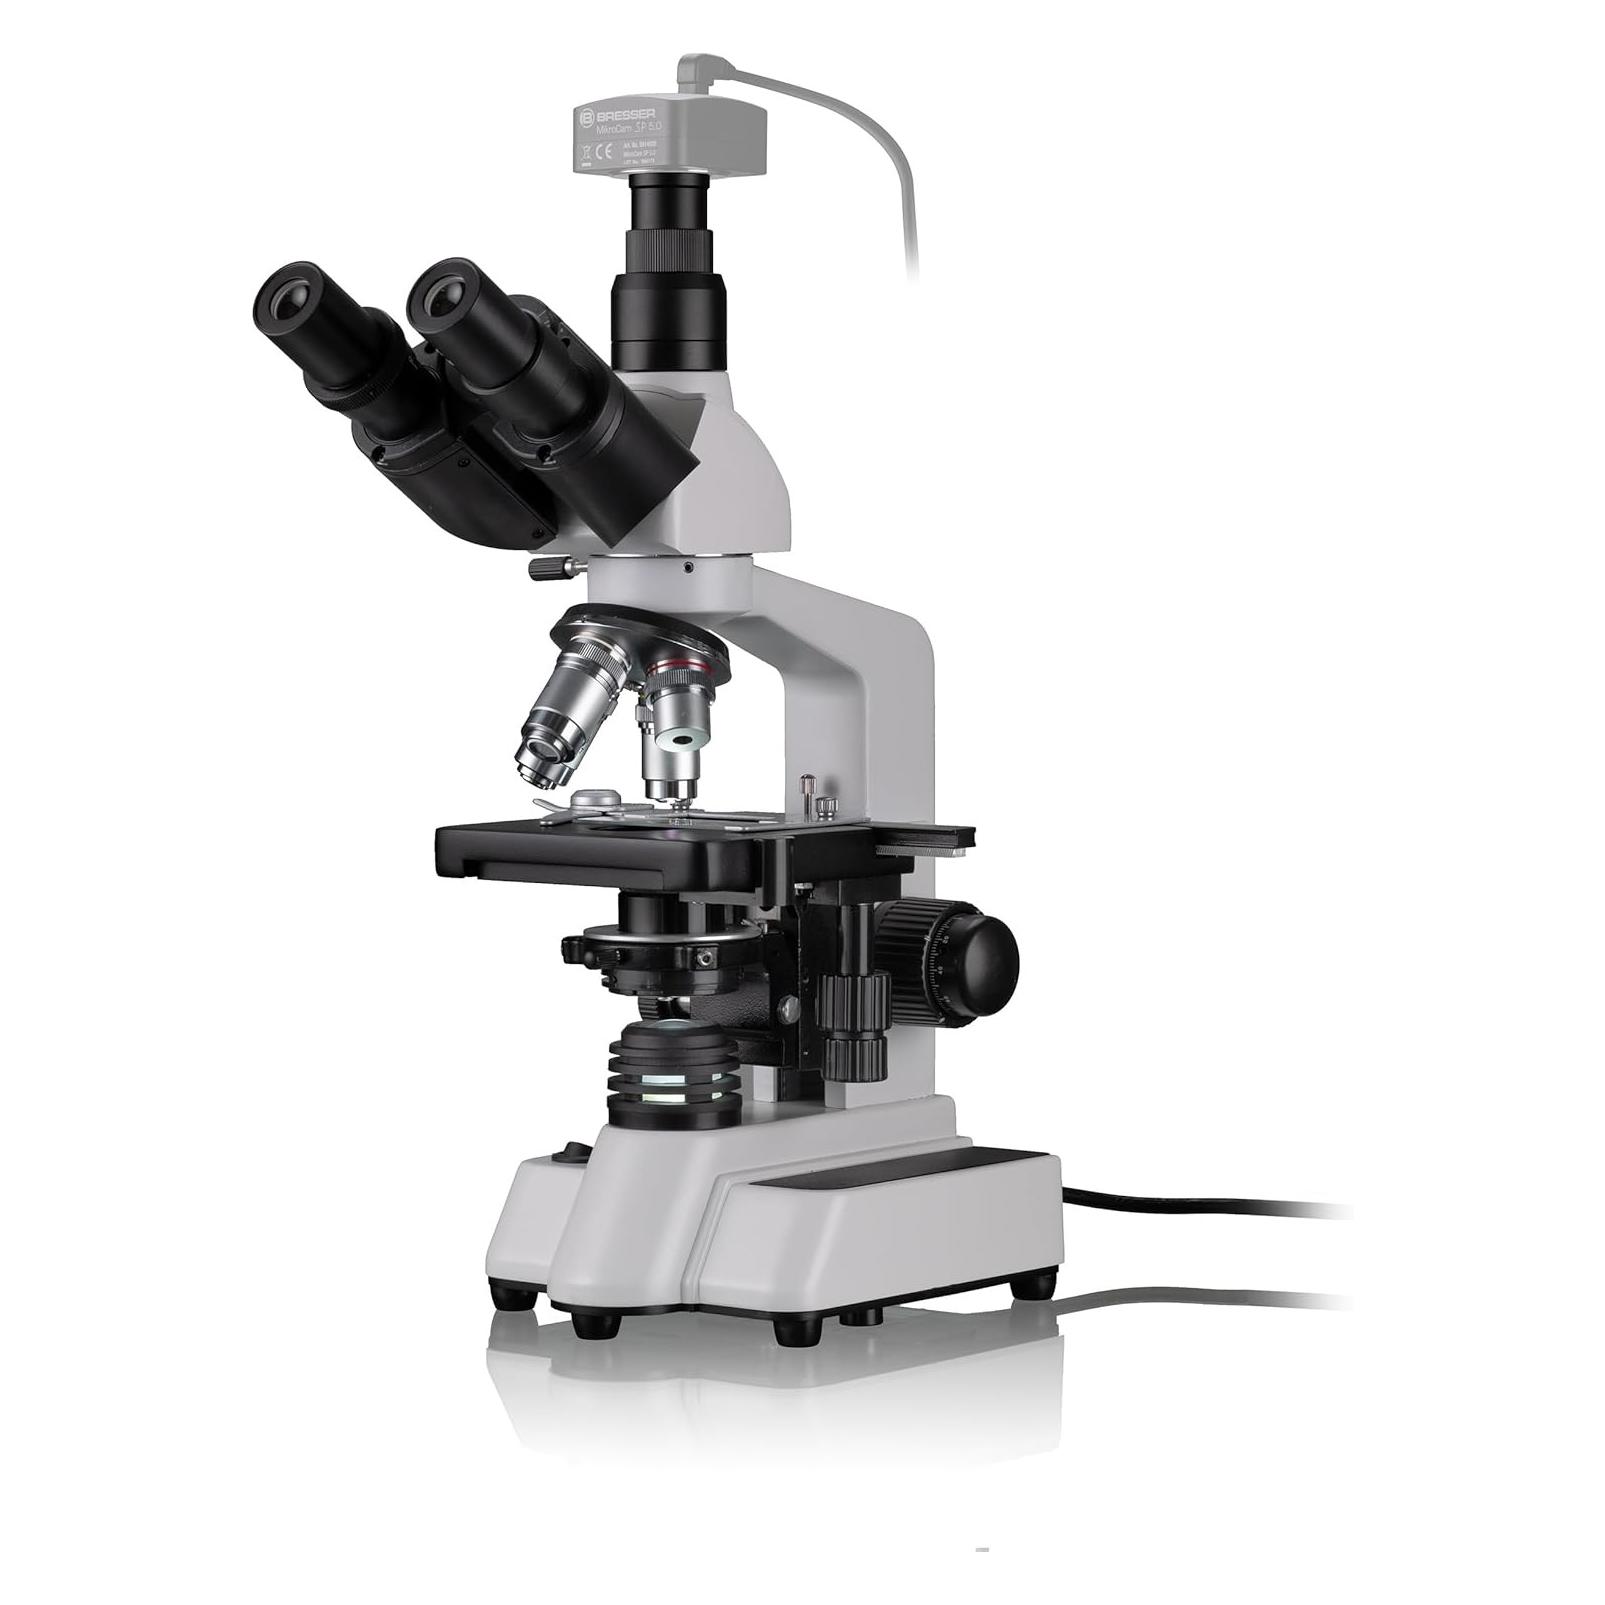
Was ist ein Durchlichtmikroskop? Ein Durchlichtmikroskop ist ein Mikroskop, das Licht von unten durch das Objekt leitet, das untersucht werden soll. Dadurch werden Details und Strukturen im Inneren des Objekts sichtbar gemacht. Durchlichtmikroskope werden häufig in der Biologie, Medizin und Materialwissenschaft eingesetzt, um Zellen, Gewebe, Mikroorganismen und andere Proben zu untersuchen. Sie ermöglichen eine hohe Vergrößerung und Auflösung, um feinste Details sichtbar zu machen. **
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Ähnliche Suchbegriffe für Durchlichtmikroskop
Top-Angebote
Produkte zum Begriff Durchlichtmikroskop:
-
OCM 161 - Inverses Durchlichtmikroskop, TrinokularDas inverse biologische Labormikroskop - auch mit Fluoreszenz Tubus: Trinokular Okular: HWF10x/Ø 22 mm Objektivqualität: Infinity Plan Objektive: LWD10x / LWD20x / LWD40x / LWD100xPH Beleuchtung: 30W-Halogen (Durchlicht) Siedentopf: 45° geneigt Maße: 304x599x530 mm Die OCM-Serie zeichnet sich durch ihr ergonomisches, robustes und extra standfestes Design aus. Diese Bauform, mit ihrem sehr großen Arbeitsabstand, ist beispielsweise für die Beobachtung und Analyse von Zellkulturen besonders geeignet Eine starke und stufenlos regelbare 30W-Halogenbeleuchtung sorgt für eine optimale Ausleuchtung im Hellfeld Ihres Präparates Ein spezieller Abbe-N.A.-0,3-Kondensor mit Aperturblende und großem Arbeitsabstand von 72 mm gewährleistet ein optimales Arbeiten im Hellfeld, Phasenkontrast und bei Fluoreszenzanwendungen Die OCM-Serie ist serienmäßig mit einem trinokularen Tubus ausgestattet Der mechanische Objekttisch inklusive Objekthalter (Ø 118 mm) ermöglicht ein schnelles und effektives Arbeiten. Weitere Halterungen für Kulturschalen sind im Lieferumfang enthalten oder als Zubehör erhältlich Weitere Optionen wie z. B. eine Auswahl an Okularen, Objektiven, Objekthaltern und weiteren Phasenkontrasteinheiten können als Zubehör integriert werden Eine Staubschutzhaube sowie eine Betriebsanleitung befinden sich im Lieferumfang Anwendungsgebiet: Erforschung und Züchtung von Zell- und Gewebekulturen Anwendungen/Proben: Insbesondere Betrachtung von Präparaten in Kulturgefäßen (Flaschen, Schalen, Mikrotiterplatten), transluzente und dünne, kontrastarme, anspruchsvolle Präparate (z. B. lebende Säugerzellen, Gewebe, ggf. auch Mikroorganismen, Immunfluoreszenz, FISH, DAPI-Färbung etc.)4510,10 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was ist der Unterschied zwischen einem Auflichtmikroskop und einem Durchlichtmikroskop?
Ein Auflichtmikroskop beleuchtet das Objekt von oben, während ein Durchlichtmikroskop das Objekt von unten beleuchtet. Durchlichtmikroskope ermöglichen eine höhere Vergrößerung und Auflösung, da das Licht durch das Objekt hindurch fällt. Auflichtmikroskope eignen sich besser für die Betrachtung von undurchsichtigen Objekten, während Durchlichtmikroskope für transparente Proben geeignet sind. **


Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
Top-Angebote
Produkte zum Begriff Durchlichtmikroskop:
-
Bresser Durchlichtmikroskop TrinokularDas Researcher ist ein überragendes Mikroskop für Schule und Studium. Selbst für den Laboreinsatz ist dieses Mikroskop sehr gut geeignet. Das Design dieser Bresser Mikroskope wurde inspiriert durch das Erfolgsmodell Bresser BioScience. Die lichtstarke LED-Beleuchtung sorgt für eine optimale Ausleuchtung auch bei hohen Vergrösserungen und überzeugt durch ihre Langlebigkeit.429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OCM 161 - Inverses Durchlichtmikroskop, TrinokularDas inverse biologische Labormikroskop - auch mit Fluoreszenz Tubus: Trinokular Okular: HWF10x/Ø 22 mm Objektivqualität: Infinity Plan Objektive: LWD10x / LWD20x / LWD40x / LWD100xPH Beleuchtung: 30W-Halogen (Durchlicht) Siedentopf: 45° geneigt Maße: 304x599x530 mm Die OCM-Serie zeichnet sich durch ihr ergonomisches, robustes und extra standfestes Design aus. Diese Bauform, mit ihrem sehr großen Arbeitsabstand, ist beispielsweise für die Beobachtung und Analyse von Zellkulturen besonders geeignet Eine starke und stufenlos regelbare 30W-Halogenbeleuchtung sorgt für eine optimale Ausleuchtung im Hellfeld Ihres Präparates Ein spezieller Abbe-N.A.-0,3-Kondensor mit Aperturblende und großem Arbeitsabstand von 72 mm gewährleistet ein optimales Arbeiten im Hellfeld, Phasenkontrast und bei Fluoreszenzanwendungen Die OCM-Serie ist serienmäßig mit einem trinokularen Tubus ausgestattet Der mechanische Objekttisch inklusive Objekthalter (Ø 118 mm) ermöglicht ein schnelles und effektives Arbeiten. Weitere Halterungen für Kulturschalen sind im Lieferumfang enthalten oder als Zubehör erhältlich Weitere Optionen wie z. B. eine Auswahl an Okularen, Objektiven, Objekthaltern und weiteren Phasenkontrasteinheiten können als Zubehör integriert werden Eine Staubschutzhaube sowie eine Betriebsanleitung befinden sich im Lieferumfang Anwendungsgebiet: Erforschung und Züchtung von Zell- und Gewebekulturen Anwendungen/Proben: Insbesondere Betrachtung von Präparaten in Kulturgefäßen (Flaschen, Schalen, Mikrotiterplatten), transluzente und dünne, kontrastarme, anspruchsvolle Präparate (z. B. lebende Säugerzellen, Gewebe, ggf. auch Mikroorganismen, Immunfluoreszenz, FISH, DAPI-Färbung etc.)4510,10 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Durchlichtmikroskop?
Was ist ein Durchlichtmikroskop? Ein Durchlichtmikroskop ist ein Mikroskop, das Licht von unten durch das Objekt leitet, das untersucht werden soll. Dadurch werden Details und Strukturen im Inneren des Objekts sichtbar gemacht. Durchlichtmikroskope werden häufig in der Biologie, Medizin und Materialwissenschaft eingesetzt, um Zellen, Gewebe, Mikroorganismen und andere Proben zu untersuchen. Sie ermöglichen eine hohe Vergrößerung und Auflösung, um feinste Details sichtbar zu machen. **
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
-
Was ist bei der Bilanz Aktiva und was ist Passiva?
Was ist bei der Bilanz Aktiva und was ist Passiva? In der Bilanz sind Aktiva die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind die Schulden und Eigenkapital des Unternehmens, wie Verbindlichkeiten, Darlehen und Eigenkapitaleinlagen. Sie zeigen, wie das Vermögen des Unternehmens finanziert wird und wer Anspruch auf die Vermögenswerte hat. Zusammen bilden Aktiva und Passiva die Bilanzgleichung, die besagt, dass das Eigenkapital gleich der Differenz zwischen Aktiva und Passiva ist. **
Ähnliche Suchbegriffe für Durchlichtmikroskop
-
KERN Durchlichtmikroskop OBT 101 ; KERN & Sohn)Eigenschaften • Bei der OBT-1-Serie handelt es sich um hochwertige Schulmikroskope, die sich durch ihre übersichtlichen Bedienelemente, Robustheit und ein modernes Design hervorhebenn• Durch die stufenlos dimmbare 1-W-LED ist eine optimale Ausleuchtung der Präparate sowie eine hohe Lebensdauer gewährleistet. Auch ein mobiler Einsatz ist durch optionalen Batteriebetrieb kein Problemn• Die einfache 0,65-Kondensorlinse mit einstellbarer Aperturblende des OBT 101 sorgt für eine optimale Lichtbündelung und Ausleuchtung der Probe. Die Modelle OBT 102 - OBT 106 verfügen über einen höhenverstellbaren und dadurch fokussierbaren 1,25-Abbe-Kondensor mit Aperturblende, welcher für eine optimale Lichtbündelung sorgtn• Die Fokussierung des Objekts findet für alle Modelle über einen beidseitigen Grob- und Feintrieb statt. Ein schnelles Arbeiten und Verschieben des Präparats erfolgt über einen mechanischen Kreuztisch (bei Modell OBT 103 - OBT 106)n• Eine große Auswahl an unterschiedlichen Okularen und Objektiven ist ebenfalls verfügbarn• Anwendungen/Proben: Transluzente und dünne, kontrastreiche, wenig anspruchsvolle Präparate (z. B. Pflanzengewebe, gefärbte Zellen/Parasiten)n• Finite Optik (DIN)n• OBT 101: 3-fach-Objektivrevolvern• OBT 102 - OBT 106: 4-fach-Objektivrevolvern• Tubus 45° geneigt/360° drehbarn• Dioptrienausgleich einseitig (bei binokularen Modellen)n• Gesamtabmessungen B×T×H 195×147×325 mmn• Nettogewicht ca. 2,2 kg Anwendung • Grundschule (Primär-) und Sekundärstufe n• Ausbildung n• Hobby Lieferumfang • Durchlichtmikroskop OBT 101 n• Staubschutzhaube n• Betriebsanleitung (OBT 101)184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KERN Durchlichtmikroskop OBT 102 ; KERN & Sohn)Eigenschaften • Bei der OBT-1-Serie handelt es sich um hochwertige Schulmikroskope, die sich durch ihre übersichtlichen Bedienelemente, Robustheit und ein modernes Design hervorhebenn• Durch die stufenlos dimmbare 1-W-LED ist eine optimale Ausleuchtung der Präparate sowie eine hohe Lebensdauer gewährleistet. Auch ein mobiler Einsatz ist durch optionalen Batteriebetrieb kein Problemn• Die einfache 0,65-Kondensorlinse mit einstellbarer Aperturblende des OBT 101 sorgt für eine optimale Lichtbündelung und Ausleuchtung der Probe. Die Modelle OBT 102 - OBT 106 verfügen über einen höhenverstellbaren und dadurch fokussierbaren 1,25-Abbe-Kondensor mit Aperturblende, welcher für eine optimale Lichtbündelung sorgtn• Die Fokussierung des Objekts findet für alle Modelle über einen beidseitigen Grob- und Feintrieb statt. Ein schnelles Arbeiten und Verschieben des Präparats erfolgt über einen mechanischen Kreuztisch (bei Modell OBT 103 - OBT 106)n• Eine große Auswahl an unterschiedlichen Okularen und Objektiven ist ebenfalls verfügbarn• Anwendungen/Proben: Transluzente und dünne, kontrastreiche, wenig anspruchsvolle Präparate (z. B. Pflanzengewebe, gefärbte Zellen/Parasiten)n• Finite Optik (DIN)n• OBT 101: 3-fach-Objektivrevolvern• OBT 102 - OBT 106: 4-fach-Objektivrevolvern• Tubus 45° geneigt/360° drehbarn• Dioptrienausgleich einseitig (bei binokularen Modellen)n• Gesamtabmessungen B×T×H 195×147×325 mmn• Nettogewicht ca. 2,2 kg Anwendung • Grundschule (Primär-) und Sekundärstufe n• Ausbildung n• Hobby Lieferumfang • Durchlichtmikroskop OBT 102 n• Staubschutzhaube n• Betriebsanleitung (OBT 102)192,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was ist der Unterschied zwischen einem Auflichtmikroskop und einem Durchlichtmikroskop?
Ein Auflichtmikroskop beleuchtet das Objekt von oben, während ein Durchlichtmikroskop das Objekt von unten beleuchtet. Durchlichtmikroskope ermöglichen eine höhere Vergrößerung und Auflösung, da das Licht durch das Objekt hindurch fällt. Auflichtmikroskope eignen sich besser für die Betrachtung von undurchsichtigen Objekten, während Durchlichtmikroskope für transparente Proben geeignet sind. **
-
Was ist der Unterschied zwischen Passiva und Aktiva in der Bilanz eines Unternehmens?
Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, während Aktiva die Vermögenswerte und Eigenkapital darstellen. Passiva zeigen, wem das Unternehmen Geld schuldet, während Aktiva zeigen, wem das Unternehmen Geld gehört. Die Bilanzgleichung lautet: Aktiva = Passiva + Eigenkapital. **
-
Warum muss das Ergebnis bei einer Bilanz auf der Passiva und Aktiva gleich sein?
Das Ergebnis muss bei einer Bilanz auf der Passiva und Aktiva gleich sein, da die Bilanz nach dem Grundsatz der doppelten Buchführung erstellt wird. Dieser besagt, dass jede Buchung auf der Passivseite einer Bilanz eine entsprechende Buchung auf der Aktivseite haben muss, um das Gleichgewicht zu wahren. Somit wird sichergestellt, dass alle Vermögenswerte auf der Aktivseite durch Eigenkapital und Verbindlichkeiten auf der Passivseite gedeckt sind. Wenn das Ergebnis nicht gleich ist, deutet dies auf einen Fehler in der Buchführung hin und erfordert eine genaue Überprüfung der Buchungen. Nur wenn die Bilanz ausgeglichen ist, kann man davon ausgehen, dass die finanzielle Situation des Unternehmens korrekt dargestellt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.